Jak sprzedać mieszkanie z kredytem i uniknąć problemów prawnych
Jak bezpiecznie przeprowadzić sprzedaż mieszkania obciążonego kredytem hipotecznym
Sprzedaż mieszkania z kredytem hipotecznym to sytuacja, z którą mierzy się coraz więcej właścicieli nieruchomości w Polsce. Niezależnie od powodów sprzedaży — zmiana miejsca zamieszkania, powiększenie rodziny czy potrzeba większej przestrzeni — ważne jest, żeby cały proces przeprowadzić zgodnie z obowiązującymi przepisami prawa nieruchomości oraz zabezpieczyć się przed potencjalnymi problemami prawnymi i finansowymi. W 2026 roku transakcje te nadal budzą wiele wątpliwości, dlatego krok po kroku wyjaśniam, na czym polega sprzedaż mieszkania z obciążeniem hipotecznym i jak postępować, aby nie narazić się na niepotrzebne komplikacje.
Bank nie jest właścicielem nieruchomości — posiada jedynie zabezpieczenie w postaci hipoteki wpisanej do księgi wieczystej. Właścicielem pozostaje sprzedający, mimo że nieruchomość jest obciążona pożyczką bankową. Hipoteka stanowi zabezpieczenie dla banku do momentu pełnej spłaty zadłużenia.
Podstawową kwestią jest więc odpowiednie uregulowanie zobowiązań wobec banku, które zwykle odbywa się z kwoty uzyskanej ze sprzedaży mieszkania. Bez tego nie można skutecznie zakończyć transakcji.
Kluczowe elementy w sprzedaży mieszkania z kredytem hipotecznym to:
- uzyskanie zaświadczenia o stanie zadłużenia,
- spłata kredytu z ceny sprzedaży,
- ustalenie realnej ceny transakcji,
- sporządzenie umowy przedwstępnej oraz umowy sprzedaży,
- wykreślenie hipoteki po spłacie zobowiązania.
Przebieg całej procedury warto skonsultować z doradcą prawnym lub agentem nieruchomości, co znacząco zmniejsza ryzyko pomyłek. Więcej informacji na ten temat możecie znaleźć na stronach takich jak TotalMoney.pl czy Fundacja Kaganek.
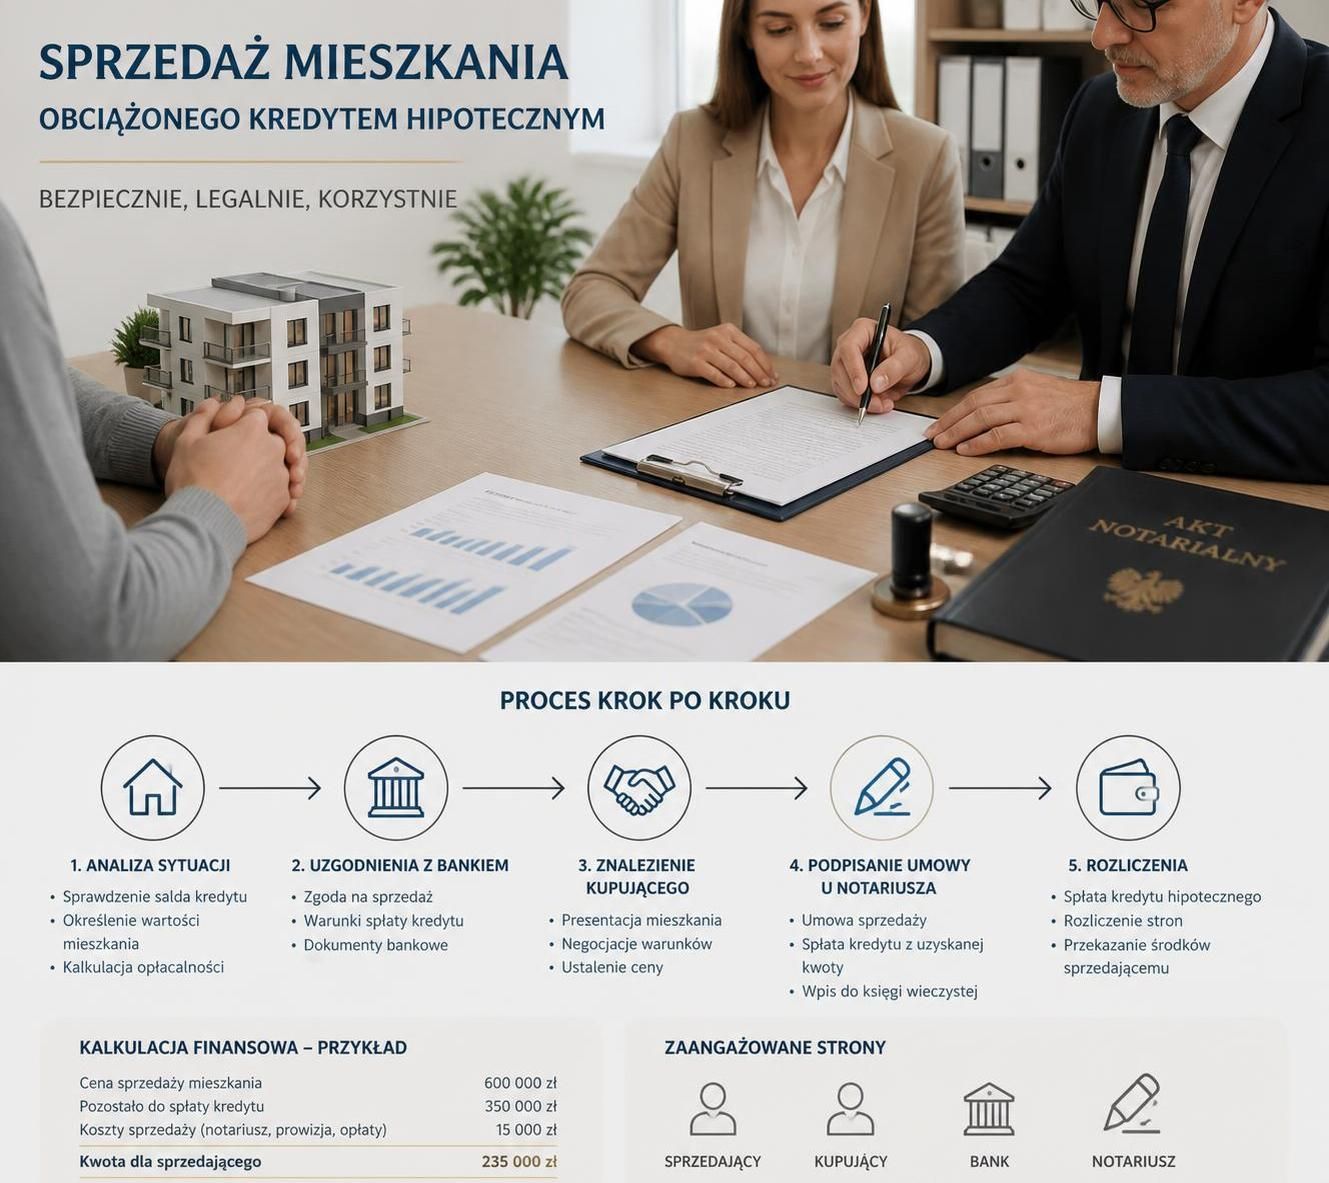
Krok po kroku: formalności i dokumenty niezbędne przy sprzedaży mieszkania z hipoteką
Proces sprzedaży mieszkania z kredytem hipotecznym różni się od standardowej transakcji kupna-sprzedaży tym, że wymaga ścisłej współpracy ze stroną bankową oraz przygotowania dodatkowych dokumentów, które potwierdzają obecny stan zadłużenia. Procedura ta ma na celu zapewnienie bezpieczeństwa zarówno sprzedającemu, jak i kupującemu oraz bankowi.
1. Pobranie zaświadczenia o stanie zadłużenia
Podstawowym dokumentem jest zaświadczenie o aktualnym saldzie kredytu hipotecznego. Bank wydaje je na wniosek właściciela mieszkania i zawiera dokładne informacje o:
- kwocie pozostającej do spłaty,
- numerze rachunku technicznego przeznaczonego do spłaty kredytu,
- ewentualnych kosztach związanych z wcześniejszą spłatą,
- promesie wykreślenia hipoteki po spłacie całości zadłużenia.
W 2026 roku większość banków umożliwia złożenie wniosku o takie zaświadczenie drogą elektroniczną, co przyśpiesza cały proces.
2. Przygotowanie mieszkania do sprzedaży
Informacja o hipotece nie odstrasza kupujących, ponieważ większość mieszkań na rynku wtórnym jest lub była obciążona kredytem hipotecznym. Kluczowe jest, aby w ogłoszeniu oraz podczas rozmów z potencjalnymi nabywcami podkreślić posiadanie aktualnej promesy wykreślenia hipoteki, co jest gwarancją bezpieczeństwa dla kupującego i przyspiesza decyzję o zakupie.
3. Ustalenie ceny sprzedaży
Cena mieszkania powinna nie tylko odzwierciedlać realną wartość rynkową, ale także pokrywać pozostałą kwotę kredytu, koszty związane ze sprzedażą oraz pozostawić sprzedającemu odpowiednią nadwyżkę. Wielu sprzedających korzysta z usług rzeczoznawcy majątkowego, aby ustalić cenę zgodną z aktualnym rynkiem. W miastach takich jak Warszawa czy Wrocław ceny nieruchomości nadal mają tendencję zwyżkową, co może pomóc w uzyskaniu korzystnej ceny.
4. Umowa przedwstępna sprzedaży mieszkania z hipoteką
Przed podpisaniem aktu notarialnego zaleca się zawarcie umowy przedwstępnej, która szczegółowo określi:
- kwotę przeznaczoną na spłatę kredytu wobec banku,
- kwotę należną sprzedającemu,
- termin i warunki wydania nieruchomości kupującemu.
Umożliwia to uniknięcie późniejszych nieporozumień i gwarantuje transparentność transakcji. Szczegółowy poradnik dotyczący umowy przedwstępnej można znaleźć na stronie Pawiiz Nieruchomości.
Podział płatności i wykreślenie hipoteki – praktyczne aspekty finansowe
Podczas finalizacji umowy sprzedaży (aktu notarialnego) następuje rozliczenie finansowe, które zwykle obejmuje podział przelewu na bank spłacający kredyt hipoteczny oraz sprzedającego. To bardzo ważny etap, który wymaga precyzyjnego zaplanowania.
Podział przelewu przy sprzedaży mieszkania z zadłużeniem hipotecznym
Przykładowo, jeśli mieszkanie sprzedajemy za 850 000 zł, a pozostałe zadłużenie wobec banku wynosi 320 000 zł, to:
| Element transakcji | Kwota w PLN |
|---|---|
| Przelew bezpośrednio na rachunek techniczny banku | 320 000 zł |
| Przelew na konto sprzedającego (nadwyżka) | 530 000 zł |
Rachunek techniczny to specjalny rachunek bankowy, na który kierowane są środki wyłącznie na spłatę kredytu hipotecznego. Nie jest to konto osobiste właściciela mieszkania.
Wykreślenie hipoteki po spłacie kredytu
Po spłacie całkowitej kwoty kredytu bank wydaje promesę wykreślenia hipoteki, która stanowi podstawę do złożenia wniosku w sądzie wieczystoksięgowym o usunięcie wpisu hipotecznego z księgi wieczystej.
Ważnym dokumentem jest również list mazalny (kwit mazalny), potwierdzający, że kredyt został całkowicie spłacony. Bez tego nie będzie możliwe wykreślenie obciążenia hipotecznego.
Najczęstsze błędy i podatki związane ze sprzedażą mieszkania w kredycie hipotecznym
W praktyce sprzedaż mieszkania obciążonego kredytem hipotecznym wymaga dokładnego zaplanowania pod względem formalnym i finansowym. Wielu sprzedających popełnia błędy, które mogą powodować opóźnienia lub niepotrzebne koszty.
Typowe błędy popełniane podczas sprzedaży mieszkania z kredytem
- Brak wcześniejszego złożenia wniosku do banku o zaświadczenie o stanie zadłużenia, co opóźnia proces przygotowania dokumentów.
- Nieprzeanalizowanie skutków podatkowych, zwłaszcza zasady 5 lat dotyczącej podatku dochodowego od sprzedaży nieruchomości.
- Zbyt niska cena sprzedaży, która nie pokrywa pozostałości kredytu i kosztów transakcyjnych.
- Zły podział środków w umowie przedwstępnej i umowie sprzedaży, co może powodować nieporozumienia z bankiem lub kupującym.
- Brak synchronizacji działań między bankami, szczególnie gdy klient spłaca kredyt i jednocześnie zaciąga drugi na nowe mieszkanie.
Podatek przy sprzedaży mieszkania z kredytem hipotecznym
Zgodnie z obowiązującym prawem w Polsce, jeśli sprzedaż następuje przed upływem 5 lat od końca roku, w którym nabyto nieruchomość, trzeba zapłacić 19% podatku dochodowego od uzyskanego zysku. Jednak istnieje ulga mieszkaniowa, która pozwala uniknąć tego podatku, jeśli środki ze sprzedaży zostaną przeznaczone na inne cele mieszkaniowe w ciągu 3 lat, przykładowo na spłatę innego kredytu hipotecznego.
Planowanie podatkowe to element, który warto omówić z doradcą podatkowym lub prawnym, aby skutecznie wykorzystać dostępne zwolnienia.
Różnice w sprzedaży mieszkania z kupującym gotówkowym oraz kupującym na kredyt hipoteczny
W 2026 roku obserwujemy wyraźne różnice w czasie trwania i formalnościach sprzedaży mieszkań w zależności od tego, czy nabywca dysponuje gotówką, czy też korzysta z kredytu hipotecznego na zakup.
| Element | Kupujący gotówkowy | Kupujący na kredyt hipoteczny |
|---|---|---|
| Czas trwania transakcji | 7-14 dni | 4-8 tygodni, zależnie od decyzji banku |
| Liczba formalności | Minimalna | Rozbudowany proces dokumentacyjny i procedury bankowe |
| Bezpieczeństwo | Szybki przelew i natychmiastowa płatność | Wysoki poziom kontroli bankowej, ale ryzyko opóźnień |
| Wymagane dokumenty | Podstawowe | Rozszerzone, w tym formalności kredytowe |
Wybór kupującego wpływa więc na szybkość finalizacji umowy sprzedaży i komfort całego procesu. Odpowiednie przygotowanie przez sprzedającego pozwala uniknąć zbędnych opóźnień i problemów prawnych.
Dla osób planujących sprzedaż mieszkania z kredytem hipotecznym w miastach takich jak Katowice, Zielona Góra czy Gdynia, przydatne mogą okazać się lokalne poradniki dostępne na stronie Pawiiz Nieruchomości.