Jak sporządzić umowę przedwstępną sprzedaży mieszkania i na co zwrócić uwagę
Formy umowy przedwstępnej sprzedaży mieszkania i ich znaczenie dla zabezpieczenia transakcji
Umowa przedwstępna sprzedaży mieszkania stanowi istotny etap w procesie przeniesienia własności nieruchomości. W 2026 roku, wybór odpowiedniej formy umowy ma kluczowe znaczenie dla skuteczności zabezpieczenia transakcji oraz ochrony interesów stron. Prawo polskie dopuszcza dwie formy zawarcia umowy przedwstępnej: formę pisemną oraz formę aktu notarialnego. Niewymagana jest forma notarialna dla ważności samej umowy, jednak konsekwencje obu rozwiązań znacznie się różnią.
Umowa w zwykłej formie pisemnej jest prawnie wiążąca, jednak jeśli sprzedający odstąpi od zawarcia umowy przyrzeczonej, kupujący może jedynie dochodzić odszkodowania lub zwrotu podwójnego zadatku – nie przysługuje mu natomiast możliwość zmuszenia drugiej strony do finalizacji sprzedaży. W praktyce oznacza to, że sprzedający zachowuje prawo sprzedaży mieszkania osobie trzeciej, mimo zawartej umowy przedwstępnej.
Z kolei umowa przedwstępna zawarta w formie aktu notarialnego daje tzw. „skutek silny”, co oznacza, że w przypadku odmowy sprzedającego można dochodzić przed sądem obowiązku zawarcia umowy przyrzeczonej. Takie orzeczenie sądu zastępuje oświadczenie woli sprzedającego, efektywnie wymuszając na nim sfinalizowanie transakcji. Dodatkowo, notarialna forma umożliwia wpisanie roszczenia kupującego do działu III księgi wieczystej, co skutecznie zabezpiecza przed sprzedażą nieruchomości osobom trzecim i wpływa na zobowiązania przyszłych właścicieli.
Koszt taksy notarialnej za sporządzenie umowy przedwstępnej jest zwykle niższy od kosztów aktu notarialnego sprzedaży i dla mieszkania wartego około 500 000 złotych wynosi około 2 500-3 500 zł, wliczając podatek VAT oraz opłaty dodatkowe, takie jak wypisy i wpis roszczenia do księgi wieczystej. Rozważając relację ceny do korzyści, taka inwestycja zwiększa bezpieczeństwo transakcji i zapobiega utracie środków, co jest istotne zwłaszcza przy wyższych wartościach nieruchomości.
| Kryterium | Umowa w formie pisemnej | Umowa w formie aktu notarialnego |
|---|---|---|
| Koszt | Brak (dokument własny) | 2 500-3 500 zł (przy wartości mieszkania ok. 500 000 zł) |
| Skutek przy odmowie sprzedaży | Zadośćuczynienie odszkodowawcze lub zwrot podwójnego zadatku | Możliwość przymusowego zawarcia umowy przed sądem |
| Wpis roszczenia do księgi wieczystej | Brak | Tak, chroni przed sprzedażą innej osobie |
| Obecność notariusza | Nie wymagana | Wymagana |
| Zalecana sytuacja | Transakcje drobne, wysoki poziom zaufania | Zakup na kredyt, transakcje o wyższej wartości |
Warto podkreślić, że bezpieczeństwo prawne transakcji rośnie wraz z formą aktu notarialnego, dlatego przy zakupie mieszkania na kredyt hipoteczny lub droższej nieruchomości jest to rekomendowana opcja. Zyskujemy nie tylko możliwość egzekwowania obowiązków stron, ale także realne zabezpieczenie przed ryzykiem nieuczciwego sprzedawcy.
Kluczowe elementy umowy przedwstępnej sprzedaży mieszkania – co musi się w niej znaleźć
Umowa przedwstępna powinna być precyzyjnie skonstruowana, aby jasno określać warunki umowy przyrzeczonej i wyeliminować ryzyko sporów. Szczególnie ważne jest zawarcie wszystkich elementów, które prawo określa jako essentialia negotii. Poniżej omawiam najważniejsze składniki dokumentu, które mają wpływ na bezpieczeństwo transakcji:
- Dane stron: pełne dane osobowe sprzedającego i kupującego – imię, nazwisko, adres zamieszkania, numer PESEL, serię i numer dowodu osobistego. Należy zweryfikować ich zgodność z dokumentami tożsamości.
- Opis nieruchomości: dokładny adres lokalu, numer księgi wieczystej, powierzchnia użytkowa, informacje o przynależnościach takich jak piwnica czy komórka lokatorska oraz udział w częściach wspólnych nieruchomości.
- Stan prawny nieruchomości: oświadczenie sprzedającego o posiadaniu prawa własności oraz o braku obciążeń albo szczegółowy wykaz istniejących hipoteki, służebności czy innych ograniczeń.
- Cena sprzedaży i warunki płatności: suma w formie liczbowej i słownej, sposób zapłaty (np. przelew bankowy), a także ustalenia dotyczące wpłaty zadatku lub zaliczki oraz terminów wpłat.
- Termin podpisania umowy przyrzeczonej: data lub ramy czasowe, w których strony zobowiązują się zawrzeć ostateczną umowę przeniesienia własności w formie aktu notarialnego.
- Termin wydania lokalu: wskazanie dnia, w którym kupujący otrzyma lokal wraz z kontrolą nad nim – ma to znaczenie przy rozliczeniach czynszowych i opłatach za media.
- Klauzula kredytowa: zabezpieczenie kupującego w przypadku niewyrażenia zgody przez bank na udzielenie kredytu hipotecznego (omówione szerzej w kolejnej części).
- Oświadczenia stron i odpowiedzialność: w tym deklaracje sprzedającego co do prawidłowości danych oraz zobowiązania stron dotyczące współpracy przy formalnościach.
Umowa powinna być przejrzysta i wyczerpująca, co pozwoli uniknąć późniejszych nieporozumień i sporów. Nie bez znaczenia jest także forma dokumentu – przy transakcjach o wyższej wartości i finansowanych kredytem hipotecznym, rekomendowana jest forma notarialna.
Pełna i dopracowana umowa przedwstępna staje się pierwszą linią obrony w sytuacji, gdy jedna ze stron próbuje unikać przeniesienia własności, a także stanowi podstawę do ewentualnych roszczeń.
Dowiedz się więcej o istotnych elementach umowy przedwstępnej
Zadatek i zaliczka – różnice i wpływ na bezpieczeństwo oraz obowiązki stron
Często pojawiającą się kwestią podczas zawierania umowy przedwstępnej jest wybór między zadatkiem a zaliczką. Na pierwszy rzut oka mogą wydawać się podobne, jednak mają diametralnie różne skutki prawne, które wpływają na zabezpieczenie transakcji i zobowiązania stron.
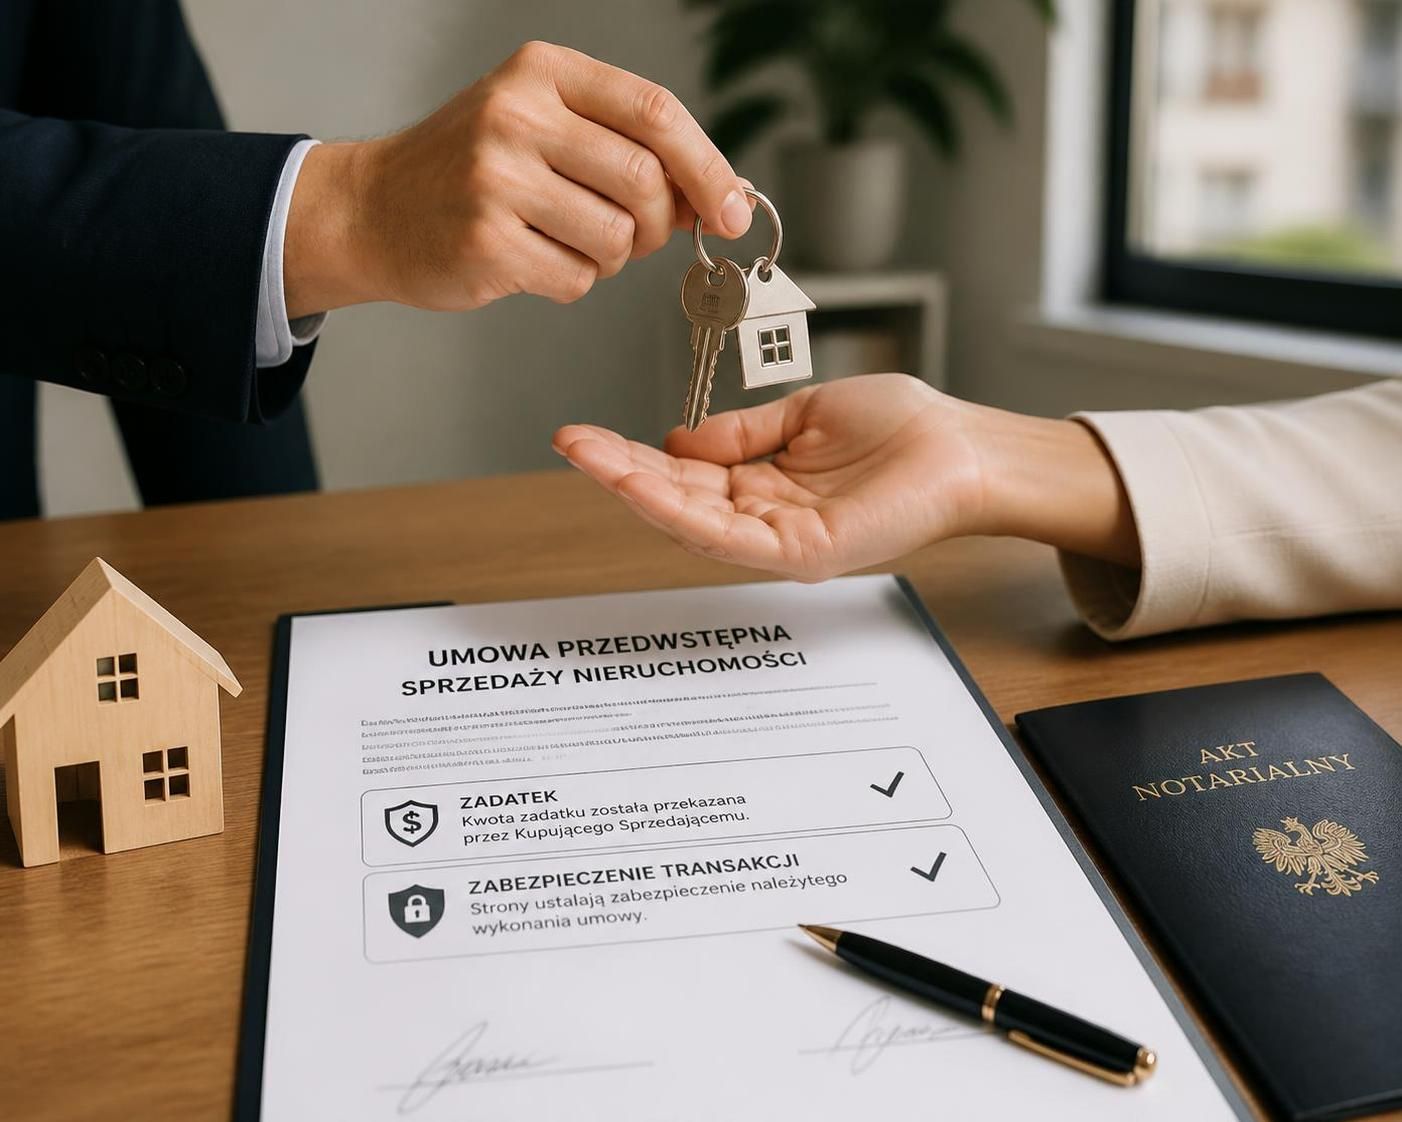
Zadatek – jest formą zabezpieczenia wykonania umowy. Jego najczęstsze zasady działania są następujące:
- Jeśli umowa dojdzie do skutku, zadatek jest zaliczany na poczet ceny sprzedaży.
- Gdy kupujący wycofa się z transakcji bez uzasadnionej przyczyny, sprzedający ma prawo zatrzymać zadatek.
- Jeśli sprzedający nie wywiąże się z umowy, kupujący może żądać zwrotu zadatku w podwójnej wysokości.
- Wysokość zadatku najczęściej wynosi około 10% ceny nieruchomości, choć umów można zawrzeć z zadatkiem od 5% do 20%.
Zaliczka, w przeciwieństwie do zadatku, nie pełni funkcji zabezpieczającej. Oznacza to, że jeśli transakcja nie dojdzie do skutku z winy którejkolwiek ze stron lub bez winy, zaliczka jest zwracana w tej samej wysokości, bez sankcji.
Wybór między zadatkiem a zaliczką powinien być starannie przemyślany przez obie strony. W praktyce przy sprzedaży mieszkania dominują umowy oparte o zadatek, gdyż jest on formą realnego zabezpieczenia interesów obu stron transakcji.
W przypadku finansowania zakupu kredytem hipotecznym, bardzo istotne jest, aby umowa przedwstępna zawierała także
klauzulę kredytową, która zabezpiecza przed utratą zadatku, jeśli bank odmówi przyznania kredytu. Bez takiego zapisu, ryzyko powstaje po stronie kupującego, który mimo decyzji odmownej banku mógłby stracić wpłacone środki, nawet jeśli do niewykonania umowy doszło bez jego winy. Klauzula powinna dokładnie precyzować liczbę banków, w których kupujący zobowiązany jest starać się o kredyt i sposób dokumentowania odmownych decyzji.
Ryzyka i błędy najczęściej popełniane przy sporządzaniu umowy przedwstępnej oraz porady prawne
W praktyce wiele problemów wynika nie z samego faktu zawarcia umowy przedwstępnej, lecz z pominięcia kluczowych szczegółów i niedoprecyzowania warunków umowy. Oto najczęstsze uchybienia, które mogą negatywnie wpłynąć na przebieg sprzedaży oraz bezpieczeństwo stron:
- Brak klauzuli kredytowej: Kupujący posiłkujący się kredytem hipotecznym narażeni są na utratę zadatku, jeśli bank nie udzieli finansowania a umowa tego nie przewiduje.
- Niekompletne informacje o stanie prawnym: Niezidentyfikowane obciążenia hipoteczne, służebności czy roszczenia osób trzecich ujawnione dopiero po podpisaniu umowy mogą skomplikować lub uniemożliwić finalizację transakcji.
- Brak dokładnego opisu nieruchomości w umowie: Nieprecyzyjne dane adresowe, powierzchnia lub numer księgi wieczystej mogą stać się źródłem sporów.
- Nieuregulowane terminy wydania lokalu lub podpisania umowy przyrzeczonej: Konflikty dotyczące tego, kiedy nastąpi fizyczne przekazanie mieszkania oraz kiedy ma zostać podpisana umowa końcowa są częstą przyczyną nieporozumień.
- Brak określenia skutków odstąpienia od umowy: Niewyraźne zapisy dotyczące konsekwencji finansowych dla stron mogą prowadzić do niejasności lub sporów sądowych.
- Stosowanie wzorców umów „z internetu” bez dostosowania: Gotowe szablony często nie uwzględniają specyfiki danej transakcji, co niesie ryzyko pominięcia istotnych warunków formalnych.
Aby uniknąć powyższych problemów, warto przed podpisaniem umowy:
- Dokładnie sprawdzić aktualny stan księgi wieczystej nieruchomości na stronie ekw.ms.gov.pl, zwracając uwagę na wpisy w działach III i IV.
- Zweryfikować tożsamość sprzedającego oraz jego tytuł prawny do nieruchomości.
- Upewnić się, że umowa zawiera klauzulę dotyczącą warunków uzyskania kredytu hipotecznego, jeśli dotyczy.
- Dostosować wzór umowy do indywidualnych warunków transakcji, najlepiej konsultując treść z prawnikiem lub notariuszem.
- Precyzyjnie określić terminy oraz konsekwencje ich niedotrzymania.
W przypadku wątpliwości co do szczegółów prawnych, pomocne mogą być porady prawne dotyczące sporządzania umowy przedwstępnej, które pomogą uniknąć pułapek i zabezpieczyć swoje interesy przed nieprzewidzianymi komplikacjami.
Co zrobić, gdy sprzedający naruszy warunki umowy przedwstępnej – praktyczne wskazówki
Sytuacja, w której sprzedający mimo zawartej umowy przedwstępnej sprzedaży nieruchomości sprzedaje ją komuś innemu, jest jednym z najpoważniejszych zagrożeń dla kupującego. Ochrona prawną kupującego zależy od formy umowy oraz terminów wpisanych w dokument.
Przy umowie w zwykłej formie pisemnej bez wpisu roszczenia do księgi wieczystej, sprzedający może skutecznie zawrzeć umowę z osobą trzecią. Nabywca działający w dobrej wierze staje się właścicielem, a pierwotny kupujący traci prawo do wymuszenia przeniesienia własności na swoją rzecz. Pozostaje mu roszczenie odszkodowawcze wobec sprzedającego, a jeśli w umowie przewidziano zadatek – także żądanie jego zwrotu w podwójnej wysokości.
W przypadku zawarcia umowy przedwstępnej w formie aktu notarialnego oraz wpisu roszczenia do księgi wieczystej, sytuacja kupującego jest znacznie silniejsza. Roszczenie wpisane do działu III wiąże każdego kolejnego właściciela nieruchomości, uniemożliwiając skuteczny obrót prawem do mieszkania bez uwzględnienia praw pierwszego kupującego. W praktyce oznacza to, że zakup od kolejnego właściciela jest obarczony skutkiem prawomocnego roszczenia pierwszego nabywcy, który może dochodzić przeniesienia własności nawet od nowego właściciela. Jest to bardzo skuteczne narzędzie zabezpieczające, które podkreśla znaczenie formy notarialnej umowy przedwstępnej i wpisu do księgi wieczystej przy transakcjach o istotnej wartości.
Warto znać także swoje prawa dotyczące kar umownych, które można wprowadzić do umowy, aby wymusić dotrzymanie terminów podpisania umowy ostatecznej oraz wydania lokalu. Zapisy te skutecznie zniechęcają do opóźnień i mogą być realnym narzędziem w egzekwowaniu zobowiązań.
Rozwiązaniem dla osób chcących uniknąć długotrwałych i kosztownych sporów są również porady prawne oraz profesjonalne wsparcie, które można uzyskać u specjalistów na rynku nieruchomości. Pomagają one w przygotowaniu umowy zgodnie z aktualnymi przepisami oraz dopasowaniu zabezpieczeń do indywidualnej sytuacji.
Sprawdź, na co zwrócić uwagę przy zabezpieczeniu siebie przed ryzykiem sprzedawcy
Procedura przygotowania i zawarcia umowy przedwstępnej sprzedaży mieszkania – krok po kroku
Proces sporządzania umowy przedwstępnej wymaga odpowiedniego przygotowania, zebrania dokumentów oraz dokładnej koordynacji działań obu stron. Przedstawiam poniżej szczegółowy przewodnik, który pomoże w uniknięciu typowych błędów i usprawni przebieg transakcji:
- Weryfikacja nieruchomości i stanu prawnego: Sprawdzenie aktualnej księgi wieczystej, zweryfikowanie stanu zadłużenia, obciążeń i innych ograniczeń prawnych.
- Ustalenie warunków umowy: Omówienie między stronami cen, formy płatności, terminów wydania lokalu oraz spełnienia ewentualnych warunków, np. uzyskania kredytu hipotecznego.
- Wybór formy umowy: Decyzja pomiędzy formą pisemną a notarialną, w oparciu o wartość nieruchomości i stopień ryzyka.
- Sporządzenie projektu umowy: Przygotowanie dokumentu w oparciu o indywidualne ustalenia, ze zwróceniem uwagi na wszystkie istotne zapisy zabezpieczające interesy stron.
- Analiza i konsultacje prawne: W razie wątpliwości skonsultowanie się z radcą prawnym lub notariuszem. Szczególnie zalecane przy zakupach na kredyt hipoteczny.
- Podpisanie umowy przez obie strony: W przypadku formy notarialnej obecność u notariusza jest niezbędna, a przy formie pisemnej samo podpisanie przez obie strony zabezpiecza ważność dokumentu.
- Wpłata zadatku lub zaliczki: Realizacja ustaleń dotyczących wpłaty pieniędzy zgodnie z warunkami umowy, co stanowi istotne zabezpieczenie transakcji.
- Monitorowanie terminów i przygotowanie do sfinalizowania transakcji: Kontrola terminów zawarcia umowy przyrzeczonej i wydania lokalu oraz kompletowanie dokumentacji niezbędnej do aktu notarialnego.
Zachowanie powyższej procedury minimalizuje ryzyko nieporozumień i pomaga zachować kontrolę nad przebiegiem transakcji. Warto w okresie obowiązywania umowy przedwstępnej pozostawać w stałym kontakcie ze stroną przeciwną oraz, w razie potrzeby, korzystać z fachowych porad, które można znaleźć w źródłach takich jak praktyczne instrukcje i porady krok po kroku.