Umowa przedwstępna sprzedaży nieruchomości: kluczowe informacje i krok po kroku
Znaczenie umowy przedwstępnej w procesie sprzedaży nieruchomości
W obrocie nieruchomościami umowa przedwstępna odgrywa fundamentalną rolę, będąc dokumentem, który zobowiązuje strony do zawarcia ostatecznej umowy sprzedaży. Choć nie przenosi ona jeszcze prawa własności, to stanowi prawne zabezpieczenie dla obu stron – sprzedającego i kupującego. Przykładowo, kupujący dzięki umowie przedwstępnej zyskuje pewność, że nieruchomość nie zostanie sprzedana innej osobie w tym samym czasie, natomiast sprzedający ma gwarancję, że kupujący nie wycofa się z transakcji bez konsekwencji. To szczególnie istotne, gdy transakcja wymaga czasu na zebranie dokumentów lub uzyskanie kredytu hipotecznego.
Umowa przedwstępna powinna zawierać podstawowe elementy – dane stron, dokładny opis nieruchomości, cenę oraz termin zawarcia umowy przyrzeczonej. Dla przykładu, umowa opisująca mieszkanie musi obejmować adres, numer księgi wieczystej, powierzchnię, liczbę pomieszczeń oraz przynależne miejsca takie jak piwnica czy miejsce parkingowe.
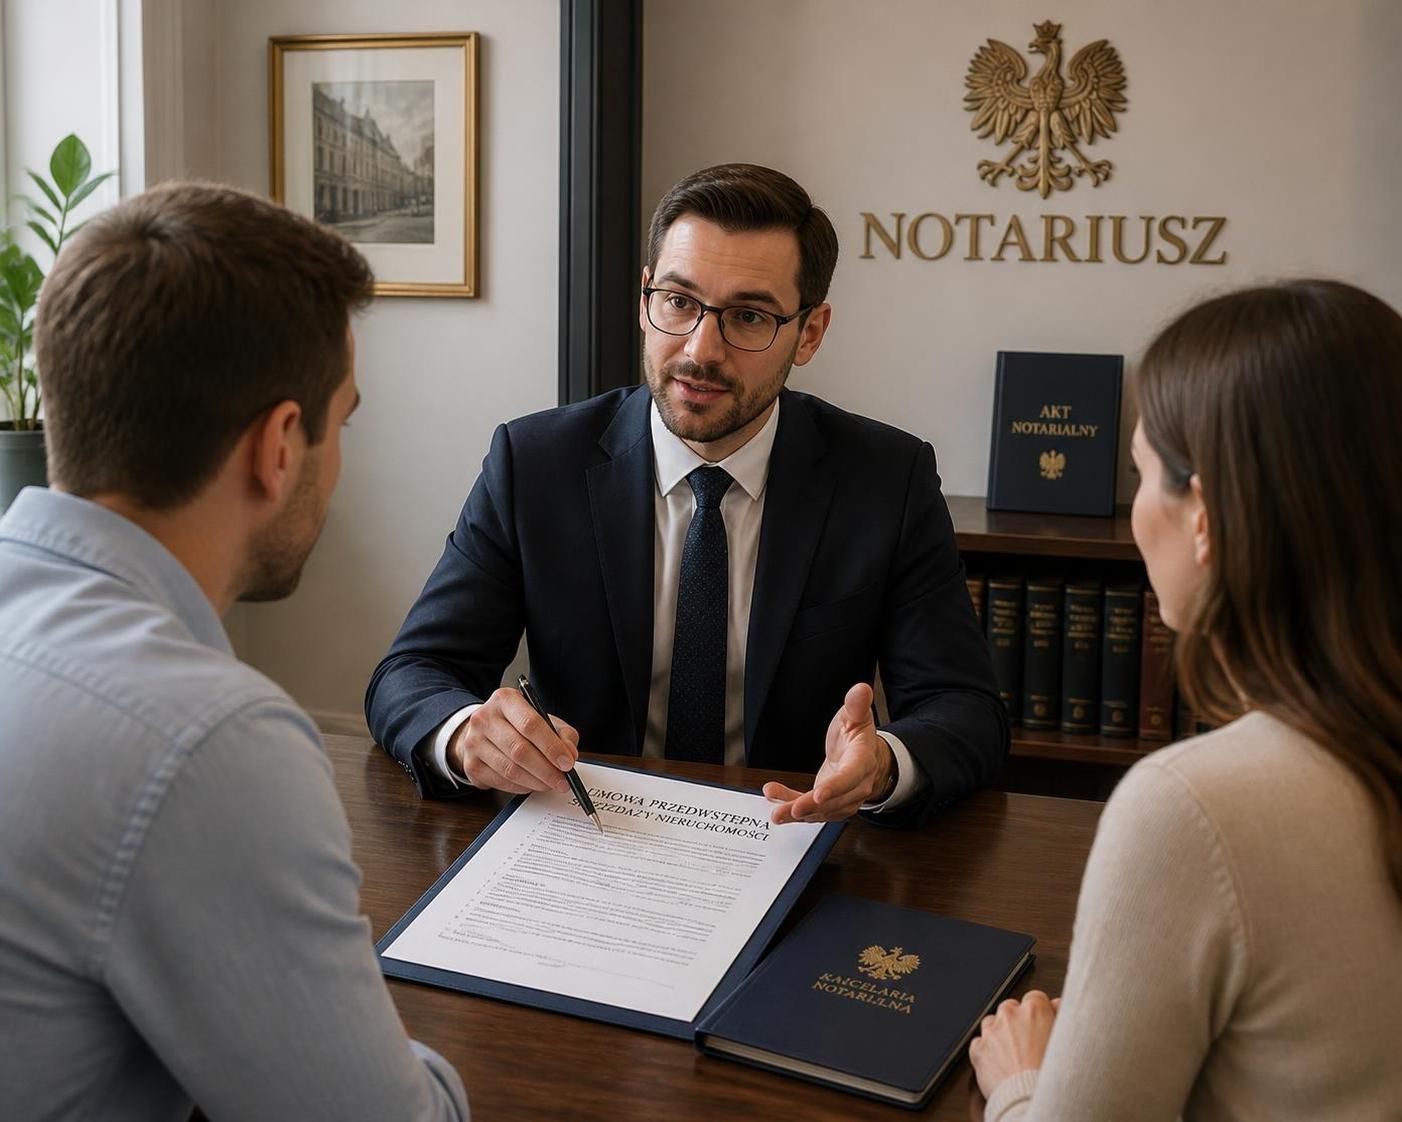
Istotnym aspektem umowy przedwstępnej jest wybór jej formy – czy zostanie zawarta jako zwykły dokument pisemny, czy też w formie aktu notarialnego. W 2026 roku coraz częściej rekomenduje się akt notarialny ze względu na silniejsze zabezpieczenia prawne, w tym możliwość wpisu roszczenia do księgi wieczystej oraz sądowego wymuszenia zawarcia umowy ostatecznej w razie niewywiązania się drugiej strony. Warto przy tym zaznaczyć, że notarialna umowa przedwstępna wiąże się z dodatkowymi kosztami, które jednak są często uzasadnione w przypadku wartościowych nieruchomości lub długich terminów podpisania umowy przyrzeczonej.
W celu sprawdzenia szczegółowego procesu preparacji umowy przedwstępnej i jej praktycznych aspektów, można odwiedzić specjalistyczne strony branżowe, które prezentują kluczowe informacje krok po kroku dotyczące sprzedaży nieruchomości. Takie materiały pomagają zrozumieć, jakie dokumenty są wymagane i jakie pułapki należy unikać.
Kluczowe elementy umowy przedwstępnej: szczegółowy opis i przykłady
Aby umowa przedwstępna była skuteczna, powinna zawierać cztery podstawowe elementy wynikające z przepisów Kodeksu cywilnego. Pierwszym z nich są dane stron, które muszą być precyzyjne. W przypadku osób fizycznych obejmują pełne imię i nazwisko, numer PESEL, adres zamieszkania oraz dane dokumentu tożsamości. W przypadku współwłasności także wszyscy współwłaściciele muszą wyrazić zgodę. Dla firm należy podać nazwę, numer KRS oraz sposób reprezentacji.
Drugim kluczowym elementem jest dokładny opis nieruchomości. Na przykład, w przypadku lokalu mieszkalnego należy wskazać adres, numer lokalu, powierzchnię, liczbę pomieszczeń, numer księgi wieczystej oraz przynależności takie jak piwnica czy miejsce parkingowe. Dokładność tego opisu ułatwia jednoznaczną identyfikację nieruchomości i zapobiega przyszłym sporom.
Trzecim istotnym aspektem jest wysokość ceny oraz sposób jej zapłaty. Umowa powinna wskazywać cenę zarówno w formie liczbowej, jak i słownej, z określeniem waluty. Ponadto, istotne jest podanie terminu zapłaty oraz wijących się z nią zasad, na przykład czy część ceny będzie wpłacana jako zadatek czy zaliczka. Różnice między nimi są znaczące i mogą wpłynąć na konsekwencje odstąpienia od umowy.
Wreszcie, dokument powinien zawierać termin zawarcia umowy przyrzeczonej, czyli ostatecznego aktu sprzedaży. Jeśli termin nie zostanie określony, strona uprawniona będzie musiała sama go wyznaczyć, co może prowadzić do problemów, jeśli nie zostanie to zrobione w ciągu 12 miesięcy od dnia podpisania umowy przedwstępnej.
Poniższa tabela zestawia te podstawowe elementy wraz z przykładami danych wymaganych w umowie:
| Element umowy | Przykłady szczegółowych danych |
|---|---|
| Dane stron | Pełne imię i nazwisko, PESEL, adres zamieszkania, dokument tożsamości, stan cywilny, dane współmałżonka (jeśli dotyczy) |
| Opis nieruchomości | Adres, numer lokalu, powierzchnia, liczba pomieszczeń, numer księgi wieczystej, przynależne pomieszczenia |
| Cena i sposób płatności | Kwota w złotych (słownie i cyframi), numer rachunku bankowego, harmonogram wpłat, oznaczenie zapłaty jako zadatek lub zaliczka |
| Termin umowy przyrzeczonej | Data zawarcia umowy ostatecznej, na przykład do 30 września 2026 roku |
Więcej szczegółów dotyczących poprawnego przygotowania umowy przedwstępnej można znaleźć na stronie BZM Nieruchomości, gdzie zaprezentowano gotowe wzory oraz omówiono zasady bezpiecznego zawierania takich transakcji.
Różnica między zadatkiem a zaliczką w umowie przedwstępnej – praktyczne aspekty
Jednym z częstych zagadnień, które mogą spowodować trudności podczas realizacji umowy przedwstępnej, jest właściwe rozróżnienie między zadatkiem a zaliczką. Chociaż oba pojęcia dotyczą wpłaty części ceny, są to instytucje prawne o zupełnie różnych konsekwencjach.
Zadatek jest formą zabezpieczenia umowy. Wpłacając zadatek, kupujący zobowiązuje się do finalizacji transakcji, a sprzedający zyskuje pewność, że ta kwota zostanie zachowana także w przypadku odstąpienia przez kupującego od umowy. Jeśli to sprzedający nie wywiąże się z umowy, musi zwrócić dwukrotność zadatku. Natomiast w sytuacji, gdy kupujący wycofa się z transakcji, traci wpłaconą kwotę.
Zadatek należy w umowie odrębnie oznaczyć, jasno nazywając wpłatę „zadatek”, aby uniknąć nieporozumień. Przykładowy zapis może brzmieć: „Kupujący wpłaci zadatek w wysokości 30 000 zł do dnia … na rachunek bankowy numer …”.
Z kolei zaliczka jest zwykłą częścią ceny, która w przypadku niewywiązania się którejkolwiek ze stron z umowy, powinna zostać zwrócona bez dodatkowych sankcji. Oznacza to, że ani kupujący, ani sprzedający nie tracą wpłaconej sumy przy odstąpieniu od umowy. W praktyce zaliczka nie pełni funkcji zabezpieczenia, a jedynie ułatwia finansowanie transakcji.
Przed zawarciem umowy przedwstępnej ważne jest, by ustalić, która forma wpłaty ma zostać zastosowana, gdyż w zależności od wybranego rozwiązania różni się ochrona prawna obu stron i potencjalne konsekwencje finansowe. Na rynku nieruchomości bardzo często korzysta się z zadatku, gdyż skuteczniej wiąże strony i chroni ich interesy.
Dla osób poszukujących praktycznych porad dotyczących rozróżnienia zadatku i zaliczki oraz ich wpływu na umowę, przydatne będzie skorzystanie z dostępnych poradników, np. na Gepn.pl, które szczegółowo omawiają te aspekty.
Jak zabezpieczyć transakcję przy zawieraniu umowy przedwstępnej sprzedaży nieruchomości?
Skuteczne zabezpieczenie transakcji jest kluczowe, aby uniknąć ryzyka utraty środków czy praw do nieruchomości. Umowa przedwstępna może zawierać różnorodne mechanizmy zabezpieczające interesy obu stron, które warto znać i uwzględniać w praktyce.
Jednym z najważniejszych zabezpieczeń jest wpis roszczenia o przeniesienie własności do księgi wieczystej. Wpis ten może zostać dokonany, jeśli umowa przedwstępna została zawarta w formie aktu notarialnego i spełnia wszelkie wymogi zabezpieczające przyszłe prawo kupującego do nieruchomości. Wpis ten blokuje możliwość sprzedaży przedmiotu umowy osobie trzeciej i czyni roszczenie jawnym wobec wszystkich zainteresowanych.
Innym istotnym zabezpieczeniem jest odpowiednie uregulowanie kwestii związanych z obciążeniami hipotecznymi. Jeśli nieruchomość jest obciążona hipoteką, umowa powinna precyzować, że spłata zadłużenia nastąpi z środków uzyskanych ze sprzedaży – na przykład część ceny trafi bezpośrednio na rachunek banku. W praktyce zabezpiecza to kupującego przed ryzykiem nabycia nieruchomości z obciążeniem.
Dodatkowe środki zabezpieczające mogą obejmować ustanowienie depozytu notarialnego, kar umownych za niewykonanie obowiązków niepieniężnych lub precyzyjne określenie skutków odstąpienia od umowy. Takie rozwiązania mogą być szczególnie przydatne w przypadku dużych transakcji lub gdy strony przewidują możliwe trudności w realizacji zobowiązań.
- Wpis roszczenia do księgi wieczystej
- Uregulowanie spłaty hipoteki i zobowiązań finansowych sprzedającego
- Depozyt notarialny – zabezpieczenie płatności
- Kary umowne za opóźnienia lub niewykonanie umowy
- Klauzule warunkowe dotyczące uzyskania kredytu hipotecznego
Wszystkie te elementy wprowadzają dodatkowe zabezpieczenia, które minimalizują ryzyko i chronią interesy kupującego oraz sprzedającego. Rekomendacje i przykłady umów przedwstępnych wraz z praktycznymi uwagami znajdują się na stronie notariusz-zareba.pl, gdzie krok po kroku przedstawiono sposób zawierania takich umów wraz z zabezpieczeniami.
Typowe błędy i pułapki w umowie przedwstępnej sprzedaży nieruchomości oraz jak ich unikać
Podczas zawierania umowy przedwstępnej łatwo popełnić błędy, które mogą prowadzić do poważnych problemów prawnych lub finansowych. Z perspektywy praktyka rynku nieruchomości w Polsce, wskazanie najczęstszych pułapek pozwala lepiej przygotować się do transakcji i uniknąć wielu nieprzyjemności.
Najczęściej spotykane błędy to:
- Użycie słowa „zaliczka” zamiast „zadatek” – powoduje to znaczne osłabienie zabezpieczenia umowy, oferując sprzedającemu i kupującemu mniejszą ochronę prawna.
- Brak określenia terminu zawarcia umowy przyrzeczonej – powoduje, że umowa może nie mieć wywiązanego końca, a roszczenia przedawniają się po roku od pierwotnego terminu.
- Nieumieszczenie w umowie klauzuli warunkowej dotyczącej kredytu hipotecznego – w takich sytuacjach, gdy bank odmówi finansowania, kupujący ryzykuje utratę zadatku.
- Nieprecyzyjny opis nieruchomości – brak numeru księgi wieczystej, błędy w powierzchni czy opis pomieszczeń przynależnych mogą powodować spory sądowe.
- Brak regulacji dotyczących spłaty hipoteki sprzedającego – naraża kupującego na ryzyko przejęcia długów.
- Brak zgody wszystkich współwłaścicieli lub małżonka – umowa podpisana tylko przez jedną osobę może okazać się nieważna.
- Zbyt krótki czas na uzyskanie decyzji kredytowej – banki potrzebują zwykle 14-60 dni na rozpatrzenie wniosku, a zbyt krótki termin grozi utratą środków.
Uniknięcie tych błędów wymaga dokładnej analizy dokumentów, starannego przygotowania zapisów umowy i konsultacji z doświadczonym pośrednikiem lub prawnikiem zajmującym się rynkiem nieruchomości. Z pomocą mogą też przyjść dostępne wzory oraz praktyczne poradniki, np. na Infobud Development.
Przykład z praktyki: kupujący, który wpłacił zadatek bez właściwej klauzuli o warunku kredytowym, a bank odmówił kredytu, stracił wpłacone środki. W podobnym przypadku prawidłowo zabezpieczona umowa prowadziła do odzyskania zadatku, co pokazuje znaczenie solidnego przygotowania dokumentów.