Sankcja kredytu darmowego w kredycie hipotecznym: co warto wiedzieć
Sankcja kredytu darmowego a kredyt hipoteczny – kluczowe różnice i podstawowe informacje
Sankcja kredytu darmowego (SKD) to mechanizm prawny dający kredytobiorcy możliwość spłaty jedynie kapitału bez dodatkowych kosztów, takich jak odsetki, prowizje czy inne opłaty, w sytuacji naruszenia przez bank obowiązków informacyjnych. W praktyce SKD kojarzona jest głównie z kredytami konsumenckimi, zwłaszcza gotówkowymi, natomiast jej zastosowanie w przypadku kredytów hipotecznych jest znacznie bardziej skomplikowane.
Kredyt hipoteczny, z uwagi na swoją specyfikę – większe kwoty, długi okres spłaty oraz zabezpieczenie hipoteczne – podlega odrębnym regulacjom prawnym. Obecnie umowy kredytowe hipoteczne są regulowane przez ustawę z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego (Dz. U. z 2017 r. poz. 819), która wyłącza możliwość stosowania sankcji kredytu darmowego na mocy ustawy o kredycie konsumenckim. Jednakże sytuacja wygląda inaczej w przypadku starszych umów, zawartych jeszcze przed wejściem w życie ustawy o kredycie hipotecznym.
Dla kredytobiorcy istotne jest, aby rozumieć, że nie każdy kredyt hipoteczny może zostać objęty sankcją kredytu darmowego. Decydują tu takie czynniki jak data zawarcia umowy, wysokość kwoty kredytu, cel finansowania oraz dokumenty przekazane przed podpisaniem umowy. W praktyce jest to temat wymagający szczegółowej analizy każdej indywidualnej umowy oraz przepisów, które ją regulują.
Warto podkreślić, że sankcja kredytu darmowego nie jest umorzeniem całego zobowiązania, lecz konsekwencją naruszenia prawa bankowego przez kredytodawcę, pozwalającą na ograniczenie kosztów do zwrotu samego kapitału. Jednak takie uprawnienie jest dostępne tylko w określonych warunkach prawnych i czasowych, co sprawia, że decyzja o ewentualnym skorzystaniu z SKD przy kredycie hipotecznym wymaga profesjonalnej konsultacji.
Formalne warunki stosowania sankcji kredytu darmowego w kontekście kredytów hipotecznych
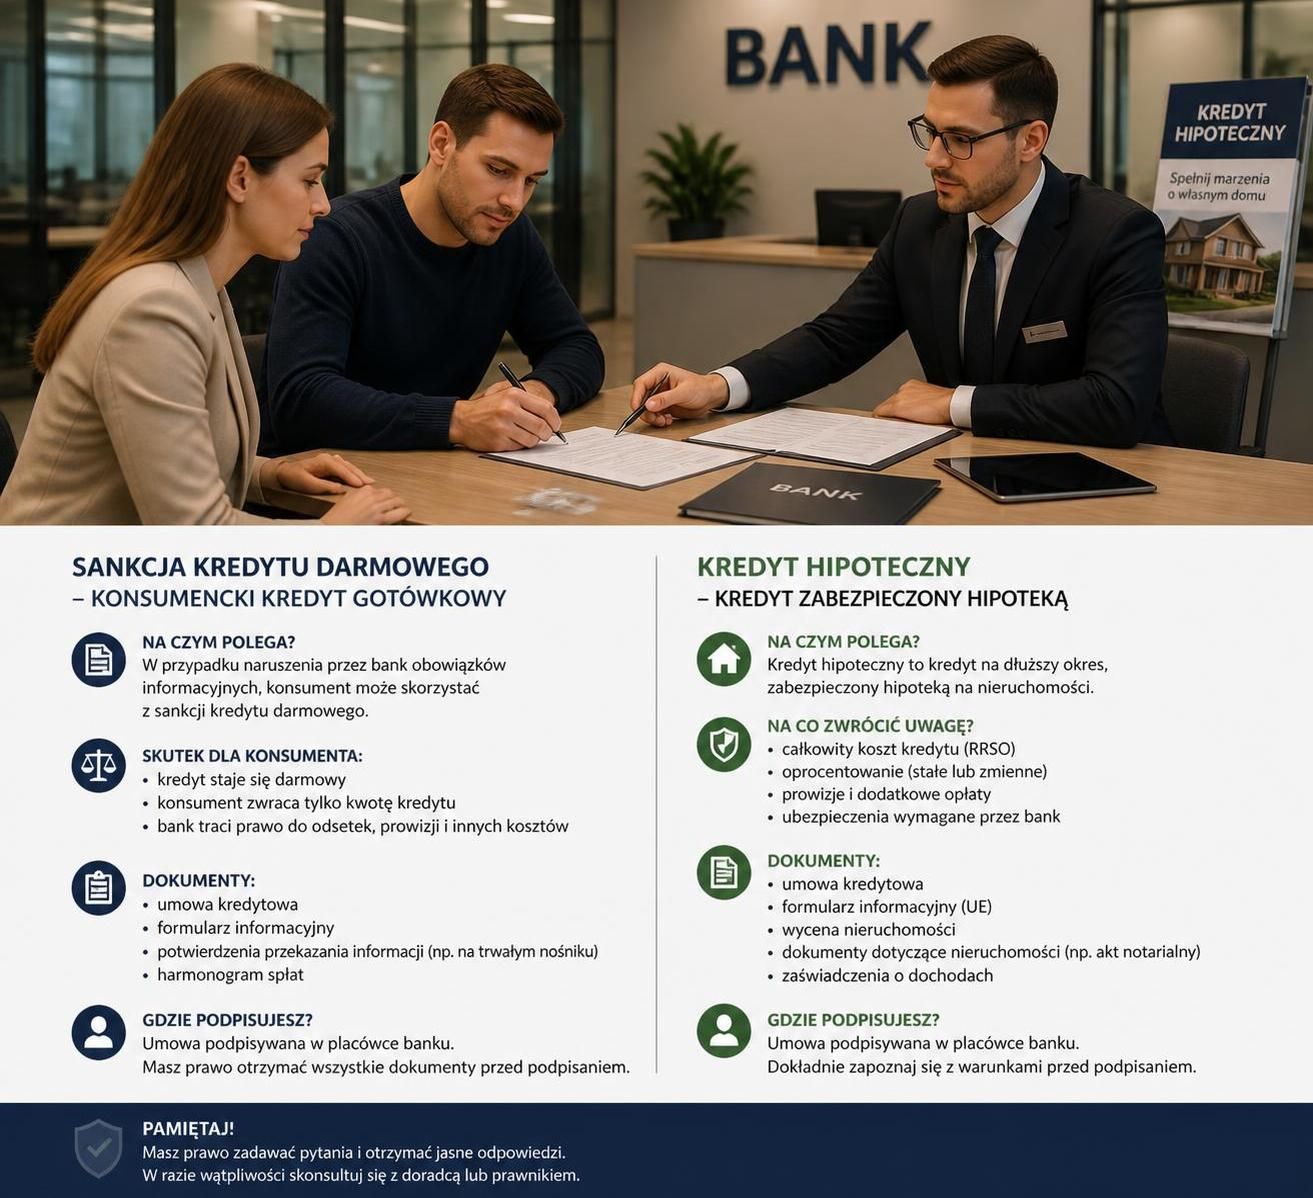
Sankcja kredytu darmowego wprowadza możliwość, aby konsument oddał jedynie kapitał pożyczony od banku, bez konieczności ponoszenia kosztów dodatkowych. Zasadniczym warunkiem jest jednak spełnienie wymagań ustawowych i terminowych. Sankcja ta może być zastosowana wyłącznie wobec umów zawartych pomiędzy 18 grudnia 2011 r. a 20 lipca 2017 r., czyli w okresie przed wejściem w życie powszechnych przepisów dotyczących kredytów hipotecznych.
Prawo do skorzystania z sankcji jest ograniczone także pod względem kwoty kredytu. Dotyczy ona kredytów o wartości do 255 550 zł, udzielonych osobom fizycznym na cele niegospodarcze. Najistotniejszym jednak aspektem jest kwalifikacja umowy kredytowej – nie każda umowa określana potocznie jako „kredyt hipoteczny” podlega przepisom o kredycie konsumenckim.
Przeprowadzenie analizy formalnej wymaga weryfikacji kluczowych elementów umowy: całkowitej kwoty kredytu, przeznaczenia środków, dokumentacji informacyjnej dostarczonej przez bank czy prawidłowego określenia RRSO (Rzeczywista Roczna Stopa Oprocentowania). Nawet drobne błędy w dokumentacji mogą mieć wpływ na możliwość zastosowania sankcji.
Banki zobowiązane są do przedstawienia konsumentowi pełnych informacji dotyczących warunków spłaty, oprocentowania, całkowitych kosztów oraz ryzyka finansowego związanego z umową. Niedopełnienie tych obowiązków rodzi podstawy do roszczeń, lecz w przypadku kredytów hipotecznych sankcja kredytu darmowego nie jest automatycznym środkiem – jej zastosowanie wymaga szczegółowej oceny prawnej.
- Okres obowiązywania umowy między 2011 a 2017 rokiem.
- Limit kwoty kredytu do 255 550 zł.
- Klarowność i zgodność dokumentacji kredytowej.
- Spełnienie warunków umowy jako kredytu konsumenckiego.
- Brak wyłączeń prawnych wynikających z ustawy o kredycie hipotecznym.
W praktyce oznacza to, że nie każda umowa kredytowa zabezpieczona hipoteką będzie kwalifikowała się do zastosowania sankcji kredytu darmowego. Zasady te warto poznać, zanim zdecydujemy się na decyzje finansowe dotyczące wcześniejszej spłaty lub dochodzenia roszczeń wobec banku. Więcej na ten temat można przeczytać na stronie Inbillo – sankcja kredytu darmowego a kredyt hipoteczny.
Różnice pomiędzy kredytem konsumenckim a kredytem hipotecznym oraz ich wpływ na sankcję kredytu darmowego
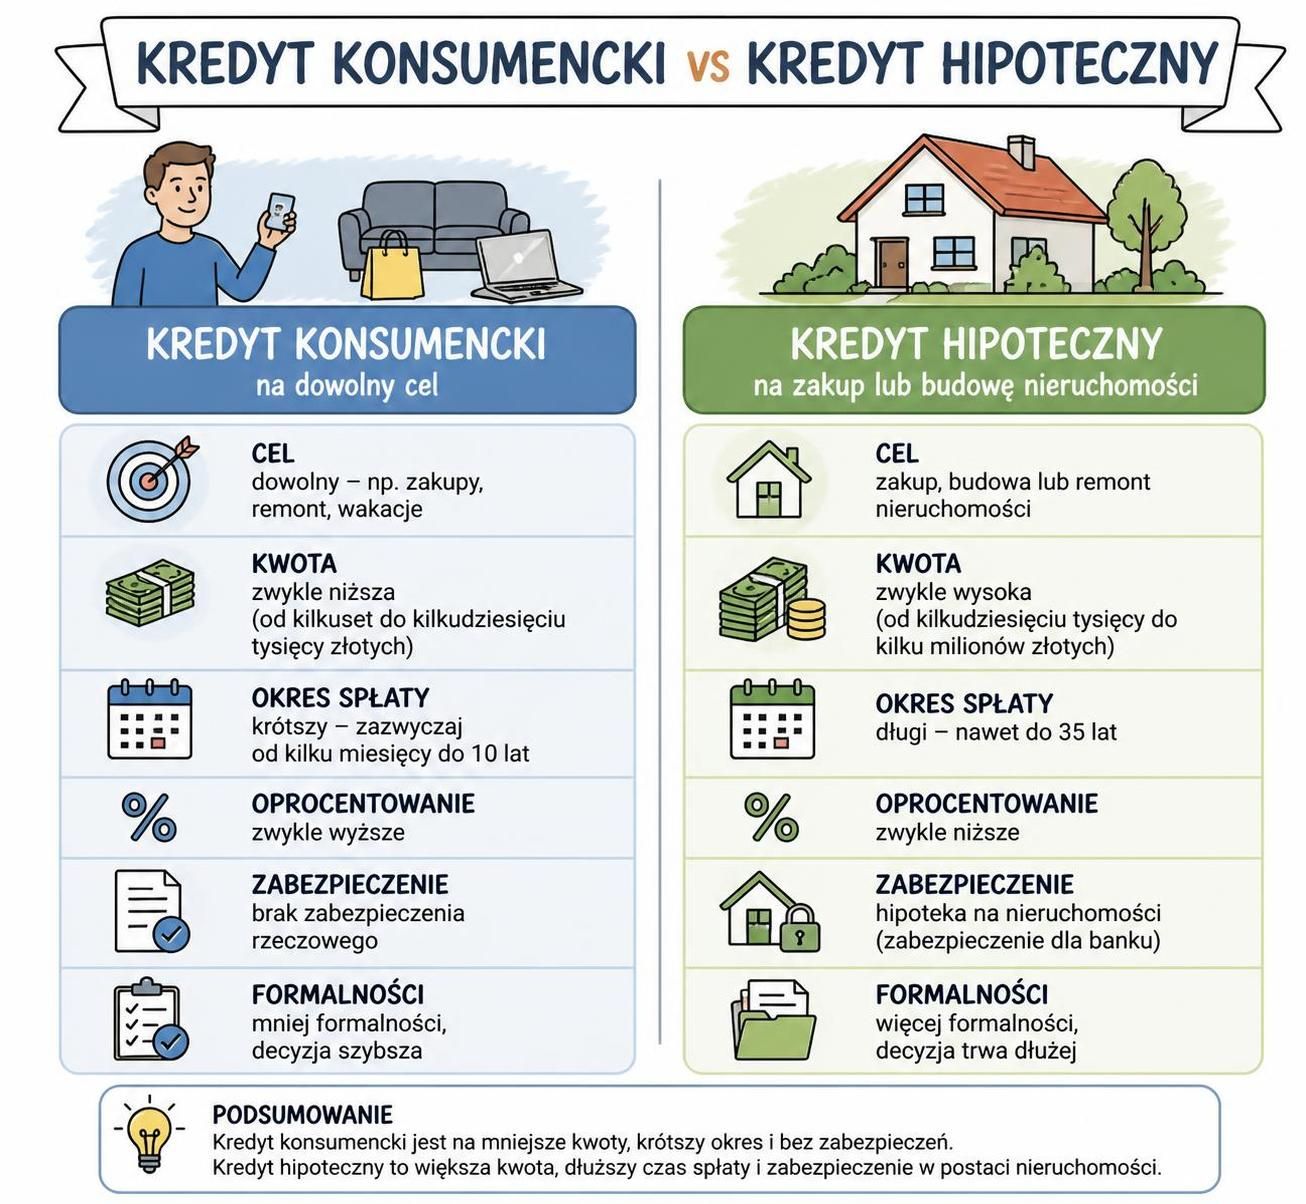
W myśl obowiązującego prawa, kredyt konsumencki oraz kredyt hipoteczny to dwa różne instrumenty finansowe, które różnią się przede wszystkim przeznaczeniem, zabezpieczeniami oraz zasadami regulującymi ich zawieranie i spłatę. To rozróżnienie ma istotne znaczenie dla zastosowania sankcji kredytu darmowego.
Kredyt konsumencki to zobowiązanie kierowane do osób fizycznych, zaciągane na cele prywatne nie związane z działalnością gospodarczą. Taki kredyt cechuje się mniejszą kwotą oraz krótszym okresem spłaty, a umowy są ściśle regulowane przez ustawę o kredycie konsumenckim. Kredyty konsumenckie podlegają obowiązkowi informacyjnemu zawartemu w tej ustawie, co umożliwia kredytobiorcom korzystanie z sankcji kredytu darmowego w przypadku naruszeń ze strony kredytodawcy.
Z kolei kredyt hipoteczny to przede wszystkim instrument finansowy służący finansowaniu zakupu nieruchomości lub budowie domu. Ze względu na wysoką kwotę i długi okres spłaty, wymaga on ustanowienia zabezpieczenia hipotecznego. Umowy takie są regulowane ustawą o kredycie hipotecznym i nadzorowane przez Komisję Nadzoru Finansowego (KNF). W przeciwieństwie do kredytów konsumenckich, dla kredytów hipotecznych nie przewidziano bezpośredniej instytucji sankcji kredytu darmowego.
Znajomość tych różnic jest kluczowa dla kredytobiorców zastanawiających się nad ewentualnym roszczeniem w oparciu o sankcję kredytu darmowego. Warto zwrócić uwagę, że nazwa umowy bywa myląca – dopiero jej faktyczna treść oraz stosowane przepisy wskazują, czy dana pożyczka jest traktowana jak kredyt konsumencki czy hipoteczny.
Przykładowo, starsze umowy, zawarte przed 2017 rokiem, które formalnie są kredytami hipotecznymi, ale nie spełniają definicji wynikających z ustawy o kredycie hipotecznym, mogą zostać zakwalifikowane jako kredyty konsumenckie. W takich przypadkach jest możliwość skorzystania z sankcji kredytu darmowego, pod warunkiem stwierdzenia istotnych naruszeń obowiązków informacyjnych.
Więcej o najważniejszych różnicach oraz ustawowych zasadach znajdziesz na portalu terlecki.net – sankcja kredytu darmowego a kredyt hipoteczny.
Wpływ ustawy o kredycie hipotecznym z 2017 roku na ochronę konsumenta
Wprowadzenie ustawy o kredycie hipotecznym 23 marca 2017 r. było przełomowym momentem dla rynku finansowego i ochrony konsumentów w Polsce. Ustawa ta wprowadziła szczegółowe normy dotyczące zarówno informacji przekazywanych klientom, jak i zasad zawierania oraz wykonywania umów kredytów hipotecznych.
Najważniejszym celem nowej regulacji było zwiększenie przejrzystości ofert oraz ograniczenie ryzyka finansowego dla kredytobiorców. Dzięki temu klient ma prawo do rzetelnej i pełnej informacji w formie pisemnej, w tym m.in. o dokładnych warunkach spłaty, oprocentowaniu, całkowitych kosztach kredytu oraz potencjalnych ryzykach związanych z zawarciem umowy.
Banki i instytucje finansowe zostały zobligowane do stosowania jednolitych formularzy informacyjnych oraz udzielania wyjaśnień dotyczących umów kredytowych. Komisja Nadzoru Finansowego (KNF) pełni rolę organu nadzorczego, dbającego o przestrzeganie tych standardów, co ma bezpośrednie przełożenie na ochronę interesów klientów.
Jednak pomimo tych rozwiązań, należy pamiętać, że ustawa o kredycie hipotecznym nie przewiduje mechanizmu sankcji kredytu darmowego, który działałby automatycznie w przypadku nieprawidłowości po stronie banku. Konsument w razie wystąpienia problemów musi korzystać z innych środków prawnych lub negocjować warunki ze swoim wierzycielem.
W praktyce oznacza to, że chociaż prawo bankowe w Polsce nakłada na banki wysokie standardy informacyjne i etyczne, kredyty hipoteczne pozostają zobowiązaniami bardziej skomplikowanymi, a ich prawidłowe rozliczenie w przypadku błędów wymaga często wsparcia profesjonalnego doradcy lub prawnika.
Jakie konsekwencje finansowe niesie brak możliwości zastosowania sankcji kredytu darmowego w kredycie hipotecznym?
Brak możliwości skorzystania z sankcji kredytu darmowego przy kredycie hipotecznym niesie ze sobą wyraźne konsekwencje ekonomiczne dla kredytobiorców. Ponieważ kredyty hipoteczne zazwyczaj wiążą się z wysokim oprocentowaniem i dodatkowymi kosztami, nawet niewielkie nieścisłości w umowie lub błędy banku mogą prowadzić do długotrwałych obciążeń finansowych.
Do najczęściej występujących kosztów dodatkowych, które są brane pod uwagę przy ocenie umowy kredytowej, należą:
- oprocentowanie, które decyduje o całkowitych kosztach kredytu,
- prowizje i opłaty manipulacyjne,
- koszty ubezpieczeń powiązanych z kredytem,
- opłaty za wcześniejszą spłatę kredytu,
- inne, mniej widoczne opłaty administracyjne i serwisowe.
W przypadku kredytów konsumenckich, sankcja kredytu darmowego pozwala na uniknięcie większości z tych kosztów, co w praktyce oznacza znaczną ulgę finansową. Tymczasem kredyt hipoteczny pozbawiony tego mechanizmu wymaga spłaty pełnej kwoty, wraz z wymienionymi dodatkowymi kosztami, które w skali wieloletniej umowy mogą wynieść nawet kilkadziesiąt procent pożyczonego kapitału.
| Rodzaj kosztu | Przy kredycie konsumenckim z sankcją kredytu darmowego | Przy kredycie hipotecznym |
|---|---|---|
| Odsetki | Pomijane | Obowiązkowe do zapłaty |
| Prowizje | Nie naliczane | Wliczone w całkowite koszty |
| Koszty dodatkowe (ubezpieczenie, opłaty) | Brak | Zazwyczaj występują |
| Warunki wcześniejszej spłaty | Możliwość spłaty kapitału bez dodatkowych opłat | Zazwyczaj są koszty lub ograniczenia |
Posiadanie wiedzy o tych różnicach pomaga lepiej zarządzać ryzykiem finansowym i planować budżet domowy. Niezbędne jest także dokładne porównanie ofert kredytów na rynku, by wybierać te, które oferują najbardziej przejrzyste i korzystne warunki spłaty. Więcej praktycznych porad dotyczących kredytów hipotecznych znajdziesz na Pawiiz Nieruchomości.
Jak rozpoznać potencjalne ryzyko finansowe i zapobiegać problemom w umowie kredytowej?
Ryzyko finansowe związane z zaciągnięciem kredytu hipotecznego jest złożone i wielowymiarowe. Aby go minimalizować, kredytobiorcy powinni zwracać uwagę na kilka istotnych aspektów w trakcie wyboru oferty oraz podpisywania umowy kredytowej.
Pierwszym istotnym krokiem jest dokładne przeczytanie i zrozumienie wszystkich zapisów umowy kredytowej. Należy sprawdzić, czy zawarte są w niej takie elementy jak:
- Wysokość oprocentowania oraz jego typ (stałe, zmienne), bo to bezpośrednio wpływa na wysokość raty.
- Całkowity koszt kredytu obejmujący prowizje, ubezpieczenia i inne koszty dodatkowe.
- Warunki spłaty, w tym terminy, kwoty rat oraz zasady wcześniejszej spłaty.
- Obowiązki i prawa stron wynikające z umowy oraz postanowienia dotyczące ewentualnych sankcji i kar.
- Dokumenty dostarczone przez bank przed zawarciem umowy, które powinny precyzyjnie określać parametry kredytu oraz sposób jego rozliczenia.
Warto także skonsultować się z doradcą kredytowym lub prawnikiem specjalizującym się w prawie bankowym, aby unikać potencjalnych pułapek i ryzyk. Analiza umowy pod kątem błędów lub nieprawidłowości może uchronić przed niekorzystnymi konsekwencjami finansowymi w przyszłości.
Ponadto, rekomendowane jest regularne monitorowanie spłat oraz aktualnych warunków rynkowych, co pozwala na świadome decyzje dotyczące ewentualnej restrukturyzacji kredytu lub jego refinansowania. Świetnym narzędziem do porównania ofert i analizy opłacalności jest kalkulator dostępny na stronie Pawiiz Nieruchomości – kalkulator refinansowania.