Kredyt hipoteczny pod zastaw mieszkania: jak to działa i na co zwrócić uwagę
Podstawy kredytu hipotecznego pod zastaw mieszkania – co warto wiedzieć
Kredyt hipoteczny pod zastaw mieszkania to forma finansowania, w której zabezpieczeniem spłaty jest nieruchomość, najczęściej mieszkanie lub dom, znajdujące się już w posiadaniu kredytobiorcy lub osoby trzeciej za jej zgodą. Jest to rozwiązanie dedykowane osobom potrzebującym większej kwoty pieniędzy na dowolny cel, od zakupu kolejnej nieruchomości, przez remont, aż po konsolidację innych zobowiązań.
Mechanizm działania polega na wpisaniu hipoteki do księgi wieczystej nieruchomości, która umożliwia bankowi egzekwowanie swojego roszczenia w razie niewypłacalności kredytobiorcy. W praktyce proces ten najpierw angażuje drogę sądową, a w ostateczności komornika, który może zorganizować licytację nieruchomości. Warto zatem pamiętać, że choć kredyt pod zastaw mieszkania otwiera dostęp do wyższej kwoty finansowania oraz często korzystniejszych warunków oprocentowania, niesie ze sobą też ryzyko finansowe utraty nieruchomości.
Znajomość warunków umowy kredytowej oraz staranne zaplanowanie spłaty są kluczowe. Nie bez znaczenia pozostaje także pozytywna ocena zdolności kredytowej i wiarygodności finansowej wnioskodawcy, choć niektóre instytucje pozabankowe mogą bardziej polegać na wartości zabezpieczenia niż na historii kredytowej.
W praktyce warto rozważyć, czy lepszym wyborem nie będzie dla nas kredyt gotówkowy, szczególnie gdy potrzebujemy niewielkiej kwoty i zależy nam na szybkim dostępie do środków bez obciążenia nieruchomości. Przykładowo, w marcu 2026 roku średnia wartość kredytu gotówkowego zaciągniętego w Polsce wyniosła ok. 29 556 zł, z górną granicą zwykle nieprzekraczającą 200-250 tys. zł. Dla większych kwot pożyczka hipoteczna pod zastaw jest często bardziej opłacalnym rozwiązaniem, ale wymaga więcej formalności i czasu.
| Cecha | Kredyt gotówkowy | Pożyczka hipoteczna pod zastaw mieszkania |
|---|---|---|
| Cel finansowania | Dowolny konsumpcyjny | Dowolny, zabezpieczenie w formie hipoteki |
| Zabezpieczenie | Brak | Hipoteka na nieruchomości |
| Kwota finansowania | Zazwyczaj kilkadziesiąt tysięcy zł | Zazwyczaj wyższa, nawet kilkaset tysięcy zł |
| Okres spłaty | Do 10 lat | Do 20-25 lat |
| Oprocentowanie | Wyższe | Niższe dzięki zabezpieczeniu |
| Formalności | Mniej | Więcej (wycena, wpis do KW) |
| Czas uzyskania środków | Szybki, nawet w dniu złożenia wniosku | Od kilku dni do nawet tygodni |
Dodatkowe informacje na temat szczegółów oraz zwrócenie uwagi na formalności znajdziesz również w poradnikach takich jak kredyt pod zastaw mieszkania oraz zasady tej formy finansowania, które pomogą zrozumieć różnice między produktami.
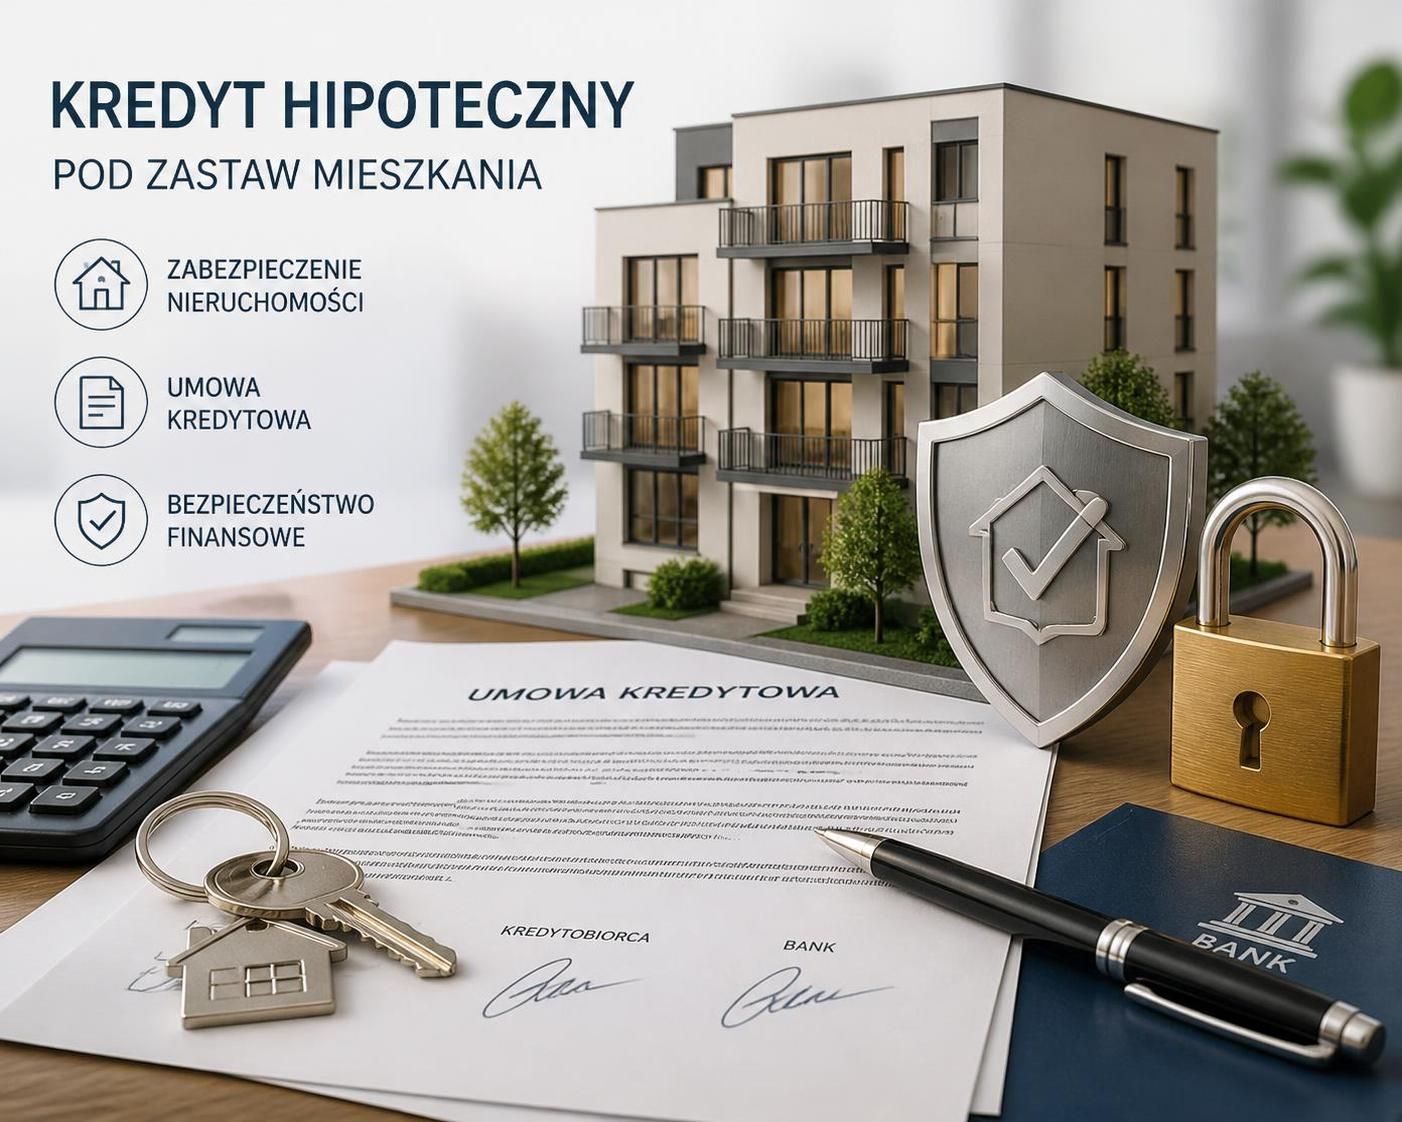
Kalkulator raty kredytu pod zastaw mieszkania – jak obliczyć comiesięczne obciążenie
Posługując się kalkulatorem kredytowym dla pożyczki pod zastaw mieszkania, można oszacować wysokość miesięcznych rat według najważniejszych parametrów: kwoty pożyczki, oprocentowania nominalnego oraz okresu spłaty. Kalkulatory działają na podstawie wzoru na ratę annuitetową, czyli ratę równą, gdzie każda rata przez cały czas trwania spłaty jest zbliżona do stałej wartości, zapewniając czytelny harmonogram spłat.
Istotnym parametrem wpływającym na ostateczną wysokość raty jest wskaźnik LTV (Loan to Value), czyli stosunek pożyczanej kwoty do wartości zabezpieczenia – nieruchomości. Przy pożyczkach pozabankowych ten wskaźnik często wynosi 60-70%, co oznacza, że na mieszkanie o wartości 400 000 zł można otrzymać około 240 000-280 000 zł.
Przykładowo, pożyczka na 200 000 zł z oprocentowaniem ok. 10% na 10 lat oznacza ratę około 2 645 zł miesięcznie, ale wydłużenie okresu spłaty do 15 lat obniży ratę do około 2150 zł, zwiększając jednak łączny koszt pożyczki przez wyższe odsetki.
| Wartość mieszkania | Maksymalna pożyczka (LTV 55%) | Rata miesięczna (10 lat, ok. 10% oprocentowania) |
|---|---|---|
| 300 000 zł | 165 000 zł | ok. 2 180 zł |
| 500 000 zł | 275 000 zł | ok. 3 630 zł |
| 700 000 zł | 385 000 zł | ok. 5 085 zł |
| 1 000 000 zł | 550 000 zł | ok. 7 265 zł |
Warto pamiętać, że kalkulator nie uwzględnia jednorazowych kosztów takich jak prowizje, opłaty notarialne czy koszty wyceny nieruchomości – te wszystkie elementy wpływają na wskaźnik RRSO. Dlatego przy porównaniu ofert kluczowe jest, aby korzystać z rzeczywistej rocznej stopy oprocentowania podawanej przez pożyczkodawców, która oddaje całkowity koszt kredytu.
Kalkulatory oraz narzędzia pomocnicze dostępne są na stronach takich jak PodHipoteke24, gdzie znajdziesz szczegółowe narzędzia do oszacowania wysokości rat oraz porady, jak interpretować otrzymane wyniki.
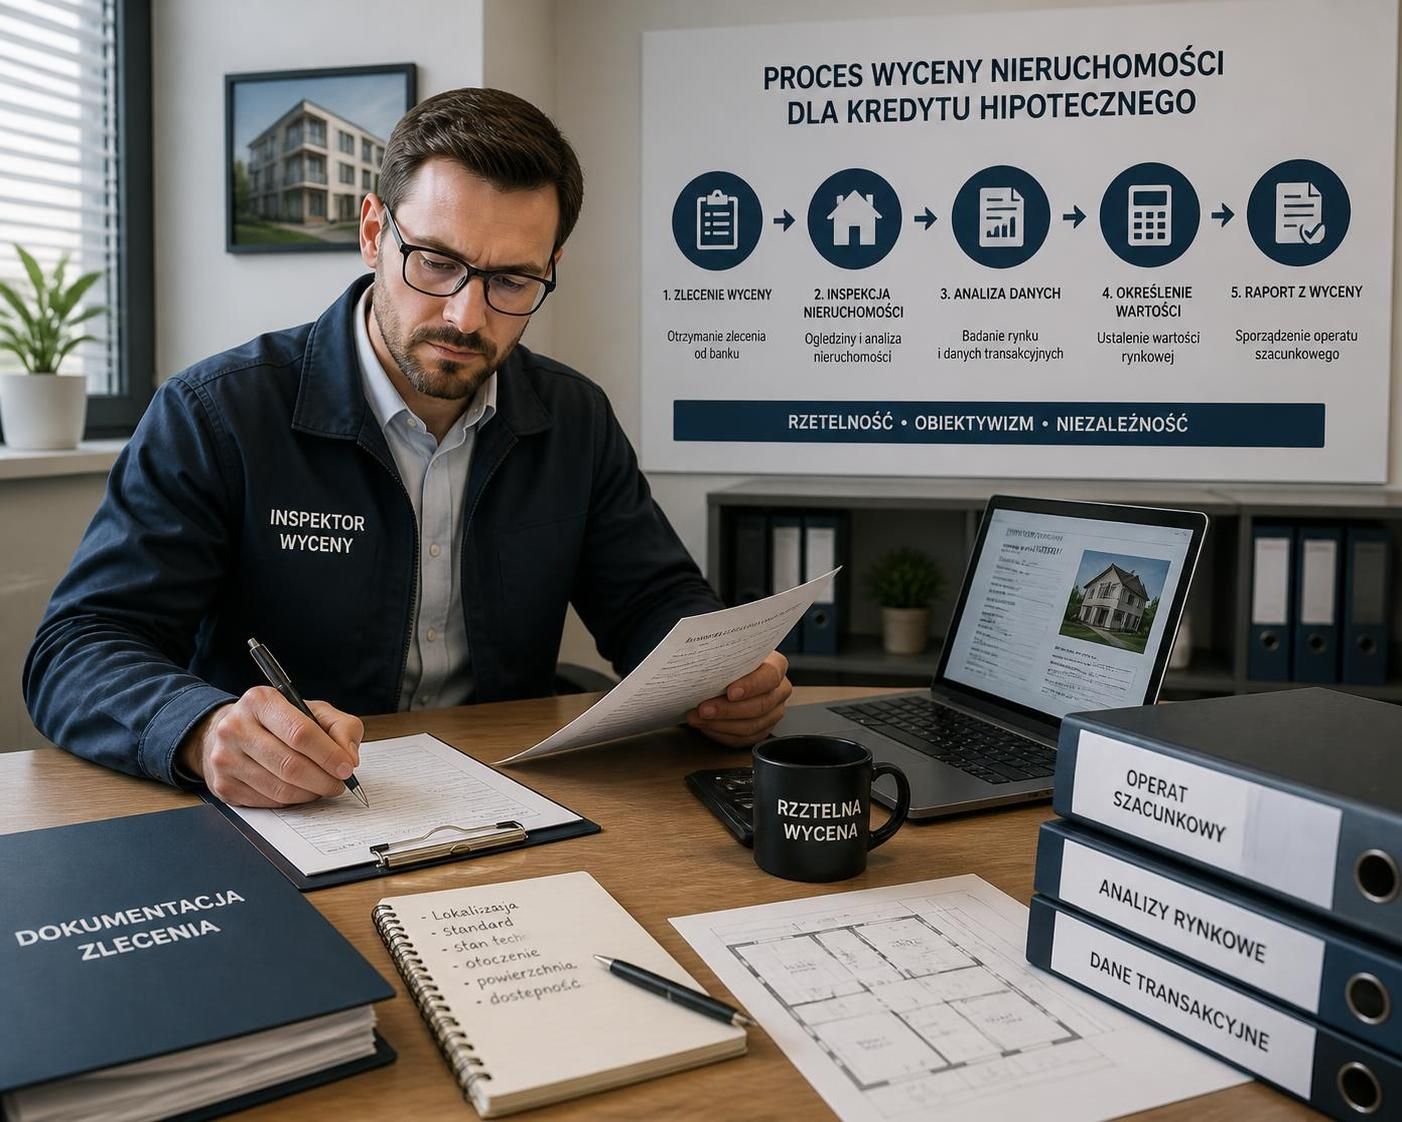
Proces wyceny nieruchomości w kontekście kredytu pod zastaw – kluczowy etap
Wycena nieruchomości stanowi fundament decyzji kredytowych, ponieważ od niej bezpośrednio zależy wartość zabezpieczenia oraz wysokość dostępnej kwoty pożyczki. Sama wycena może być dokonana dwojako – uproszczona analiza na podstawie danych rynkowych (desk appraisal) lub pełna, wykonywana przez licencjonowanego rzeczoznawcę majątkowego, który sporządza operat szacunkowy.
Operat szacunkowy jest dokumentem urzędowym, ważnym do 12 miesięcy od daty sporządzenia, którego koszt waha się od około 400 do 1200 zł w zależności od typu i lokalizacji nieruchomości. Rzeczoznawca bierze pod uwagę takie parametry jak położenie, wielkość, przebudowę, standard wykończenia, podobieństwo do ostatnich transakcji na lokalnym rynku oraz wiek budynku.
Różnice między oczekiwaną a rzeczywistą wartością nieruchomości potrafią znacząco wpłynąć na kwotę pożyczki. Przykład: Pani Katarzyna z Lublina spodziewała się wartości 700 000 zł, ale rzeczoznawca wycenił na 540 000 zł, co przełożyło się na obniżenie maksymalnej pożyczki do ok. 55% tej wartości, czyli około 297 000 zł. W sytuacji takiej konieczne było dołożenie własnych środków.
Z punktu widzenia banku oraz instytucji udzielających pożyczek hipotecznych, wycena umożliwia również ocenę ryzyka finansowego związanego z konkretnym zabezpieczeniem i jego płynnością na rynku. Mieszkania w dużych miastach, z dobrze rozwiniętą infrastrukturą, traktowane są jako bardziej wartościowe zabezpieczenia niż nieruchomości w mniejszych miejscowościach.
Zanim złożysz wniosek o kredyt, warto bezpłatnie sprawdzić stan księgi wieczystej nieruchomości, co pomoże uniknąć nieprzyjemnych niespodzianek prawnych i potwierdzi, czy nieruchomość nie jest obciążona już inną hipoteką lub innymi ograniczeniami prawnymi.
Raty równe kontra raty malejące – jak wybrać najlepszą opcję spłaty kredytu hipotecznego
W kredytach hipotecznych pod zastaw mieszkania spłata może odbywać się w formie rat równych (annuitetowych) lub rat malejących. Wybór sposobu spłaty ma znaczący wpływ na comiesięczne obciążenie oraz całkowity koszt finansowania.
Raty równe charakteryzują się stałą wysokością, co ułatwia planowanie domowego budżetu. Są rekomendowane osobom o stałych dochodach, które cenią sobie stabilność i przewidywalność kosztów. Jakkolwiek w początkowym okresie przewyższają raty malejące pod względem wysokości, całkowita suma odsetek jest w tym wariancie wyższa.
Raty malejące z kolei powodują, że spłata kapitału odbywa się w równych częściach, a odsetki naliczane są na malejące saldo zadłużenia. W efekcie początkowe raty bywają wysokie – nawet o 50% większe niż raty równe – ale z czasem maleją. Ta forma jest bardziej korzystna finansowo, ponieważ umożliwia ograniczenie sumy opłaconych odsetek.
| Parametr | Raty równe (annuitetowe) | Raty malejące |
|---|---|---|
| Rata w 1. miesiącu | ok. 2 645 zł | ok. 5 000 zł |
| Rata w połowie okresu (60 mies.) | ok. 2 645 zł | ok. 4 167 zł |
| Rata ostatnia (120 mies.) | ok. 2 645 zł | ok. 3 361 zł |
| Całkowity koszt pożyczki | ok. 317 400 zł | ok. 300 833 zł |
| Oszczędność na odsetkach | 0 zł | ok. 16 600 zł (ok. 8%) |
Decyzję należy podejmować w oparciu o własne możliwości finansowe oraz preferencje. Dla osób, które nie mogą sobie pozwolić na wysokie początki rat, raty równe będą lepszym wyborem. Osoby z większą zdolnością kredytową mogą skorzystać z rat malejących, oszczędzając na odsetkach. Warto korzystać z kalkulatorów, które umożliwiają porównanie obu wariantów spłaty przed podpisaniem umowy kredytowej.
Formalności i dokumenty przy ubieganiu się o kredyt hipoteczny pod zastaw mieszkania
Proces ubiegania się o kredyt pod zastaw nieruchomości wymaga dostarczenia określonych dokumentów i spełnienia formalności, które pozwalają na ocenę sytuacji finansowej oraz prawnej nieruchomości.
- Dokumenty tożsamości: dowód osobisty oraz dokumenty współwłaścicieli jeśli dotyczy.
- Dokumenty potwierdzające prawo własności: akt notarialny, umowa darowizny, lub inne dokumenty potwierdzające tytuł prawny do nieruchomości.
- Dokumenty z księgi wieczystej: odpis KW nieruchomości spisany z Centralnej Bazy Danych Ksiąg Wieczystych (czyszczący obraz stanu prawnego).
- Dokumenty potwierdzające dochody: np. umowa o pracę, deklaracje PIT, wyciągi bankowe, dokumenty finansowe jeśli prowadzisz działalność gospodarczą.
- Wycena nieruchomości: operat szacunkowy wykonywany przez rzeczoznawcę majątkowego.
- Umowa kredytowa i niezbędne zgody: podpisanie umowy, ustanowienie hipoteki w księdze wieczystej oraz ewentualne pełnomocnictwa i cesje praw.
Pełną listę formalności oraz szczegółowe informacje można uzyskać podczas konsultacji z ekspertem finansowym, który pomoże przygotować kompletny zestaw dokumentów i przeprowadzi przez cały proces wnioskowania. Więcej informacji na temat wymagań kryteriów oraz dokumentów znajdziesz także pod adresem pawiiznieruchomosci.pl.
Na etapie podpisywania umowy kredytowej szczególnie warto zwrócić uwagę na warunki dotyczące możliwości wcześniejszej spłaty, wysokość oraz rodzaj oprocentowania (stałe lub zmienne), prowizje, a także dodatkowe zabezpieczenia jak ubezpieczenie nieruchomości czy cesje praw z polisy ubezpieczeniowej.