Kredyt hipoteczny dla firmy: jak wybrać najlepszą ofertę i na co zwrócić uwagę
Kredyt hipoteczny dla firm – czym jest i jakie ma zastosowanie w finansach firmowych
Kredyt hipoteczny dla firmy to długoterminowe zobowiązanie finansowe, którego zabezpieczeniem jest hipoteka na nieruchomości służącej działalności gospodarczej. W odróżnieniu od kredytu hipotecznego dla osób prywatnych, ma charakter stricte inwestycyjny i jest przeznaczony na zakup, budowę lub modernizację lokali użytkowych, magazynów, biur, czy hal produkcyjnych.
W praktyce kredytobiorcy wykorzystują ten produkt do uniezależnienia się od kosztów najmu i budowy trwałego majątku przedsiębiorstwa. Oprocentowanie i warunki spłaty są dostosowane do specyfiki działalności firmy, a instytucje finansowe zwracają uwagę nie tylko na wartość nieruchomości, ale przede wszystkim na sytuację finansową firmy, jej zdolność kredytową oraz przewidywane przychody.
Typowym wymogiem jest prowadzenie działalności gospodarczej minimum od 12 do 24 miesięcy, choć bardziej rygorystyczne banki mogą wymagać nawet do 3 lat. Wkład własny waha się zazwyczaj między 10-30% wartości nieruchomości, co oznacza, że bank finansuje do 70-90% ceny. Przy zakupie lokalu za 1 mln zł wkład własny 20% to 200 000 zł, a reszta to kredyt.
Warto podkreślić, że firma działająca w formie jednoosobowej działalności gospodarczej także może się ubiegać o kredyt hipoteczny, jednak banki wtedy bardziej szczegółowo analizują rozliczenia właściciela, np. formularze PIT, KPiR czy ewidencję ryczałtu.
Dla przedsiębiorców kluczowe jest zrozumienie, że przy tego typu finansowaniu oferta kredytowa powinna być dostosowana do specyfiki działalności, a wybór odpowiedniej instytucji finansowej to podstawa — należy brać pod uwagę nie tylko oprocentowanie, ale i warunki spłaty, prowizje oraz ewentualne koszty dodatkowe.
Warunki kredytu hipotecznego dla firmy – wymagania banków w kontekście zdolności kredytowej i dokumentów
Oferty bankowe dla przedsiębiorców różnią się między sobą, ale wszędzie obowiązuje podobny zestaw wymagań formalnych i finansowych. Bank analizuje przede wszystkim kilka kluczowych aspektów:
- Zdolność kredytowa – wyliczana na podstawie przychodów, kosztów prowadzenia firmy, osiąganych zysków oraz innych zobowiązań, które przedsiębiorstwo może posiadać. Im wyższa zdolność, tym większe szanse na otrzymanie korzystnego kredytu.
- Historia kredytowa – banki weryfikują wcześniejsze spłaty zobowiązań w systemach BIK i BIG. Negatywne wpisy lub opóźnienia mogą obniżyć ocenę zdolności i spowodować odrzucenie wniosku.
- Okres prowadzenia działalności – najczęściej wymagane jest minimum 12-24 miesiące, jednak niektóre banki, stawiając na bezpieczeństwo, mogą wymagać nawet 3 lat działalności.
- Dokumentacja rejestrowa i podatkowa – do składanych dokumentów należą m.in. zaświadczenie o wpisie do CEIDG lub KRS, zeznania podatkowe firmy (PIT, KPiR, ryczałt), zaświadczenia z ZUS i Urzędu Skarbowego o braku zaległości oraz wyciągi z konta bankowego i sprawozdania finansowe, takie jak bilans czy rachunek zysków i strat.
- Wkład własny – najczęściej wynosi od 10% do 30% wartości nieruchomości. Wyższy udział własny często przekłada się na lepsze warunki kredytowania i niższe oprocentowanie.
W praktyce kompletne przygotowanie dokumentów pozwala bankowi szybciej ocenić ryzyko i wydać decyzję. Dla firm średnich i dużych często stosuje się dodatkowe zabezpieczenia, takie jak weksel własny in blanco, cesja polisy ubezpieczeniowej czy gwarancje BGK.
Z punktu widzenia przedsiębiorcy ważne jest, aby już na etapie przygotowania wniosku dokładnie przeanalizować swoją sytuację księgową i skonsultować się z doradcą, który pomoże zebrać wszystkie niezbędne dokumenty. To znacznie zwiększa szanse na szybkie uzyskanie kredytu hipotecznego na atrakcyjnych warunkach.
Aby lepiej zrozumieć tę tematykę, można zajrzeć do analizy wymagań banków dotyczących kredytów hipotecznych dla przedsiębiorców.
Jak obliczyć ratę kredytu hipotecznego dla firmy i jakie znaczenie ma oprocentowanie
Podstawowym krokiem podczas wyboru kredytu hipotecznego jest oszacowanie wysokości raty miesięcznej oraz całkowitego kosztu zobowiązania. Rata uzależniona jest przede wszystkim od:
- oprocentowania, które najczęściej składa się ze stawki bazowej WIBOR lub WIRON oraz marży banku,
- okresu spłaty, zwykle 15-25 lat, który wpływa na wysokość comiesięcznych zobowiązań.
Oprocentowanie ma kluczową rolę w całkowitym koszcie kredytu. Przy zmiennej stopie procentowej należy uwzględnić możliwe wahania, które mogą wpływać na wysokość raty w czasie. Stałe oprocentowanie daje stabilność, ale może być droższe na początku.
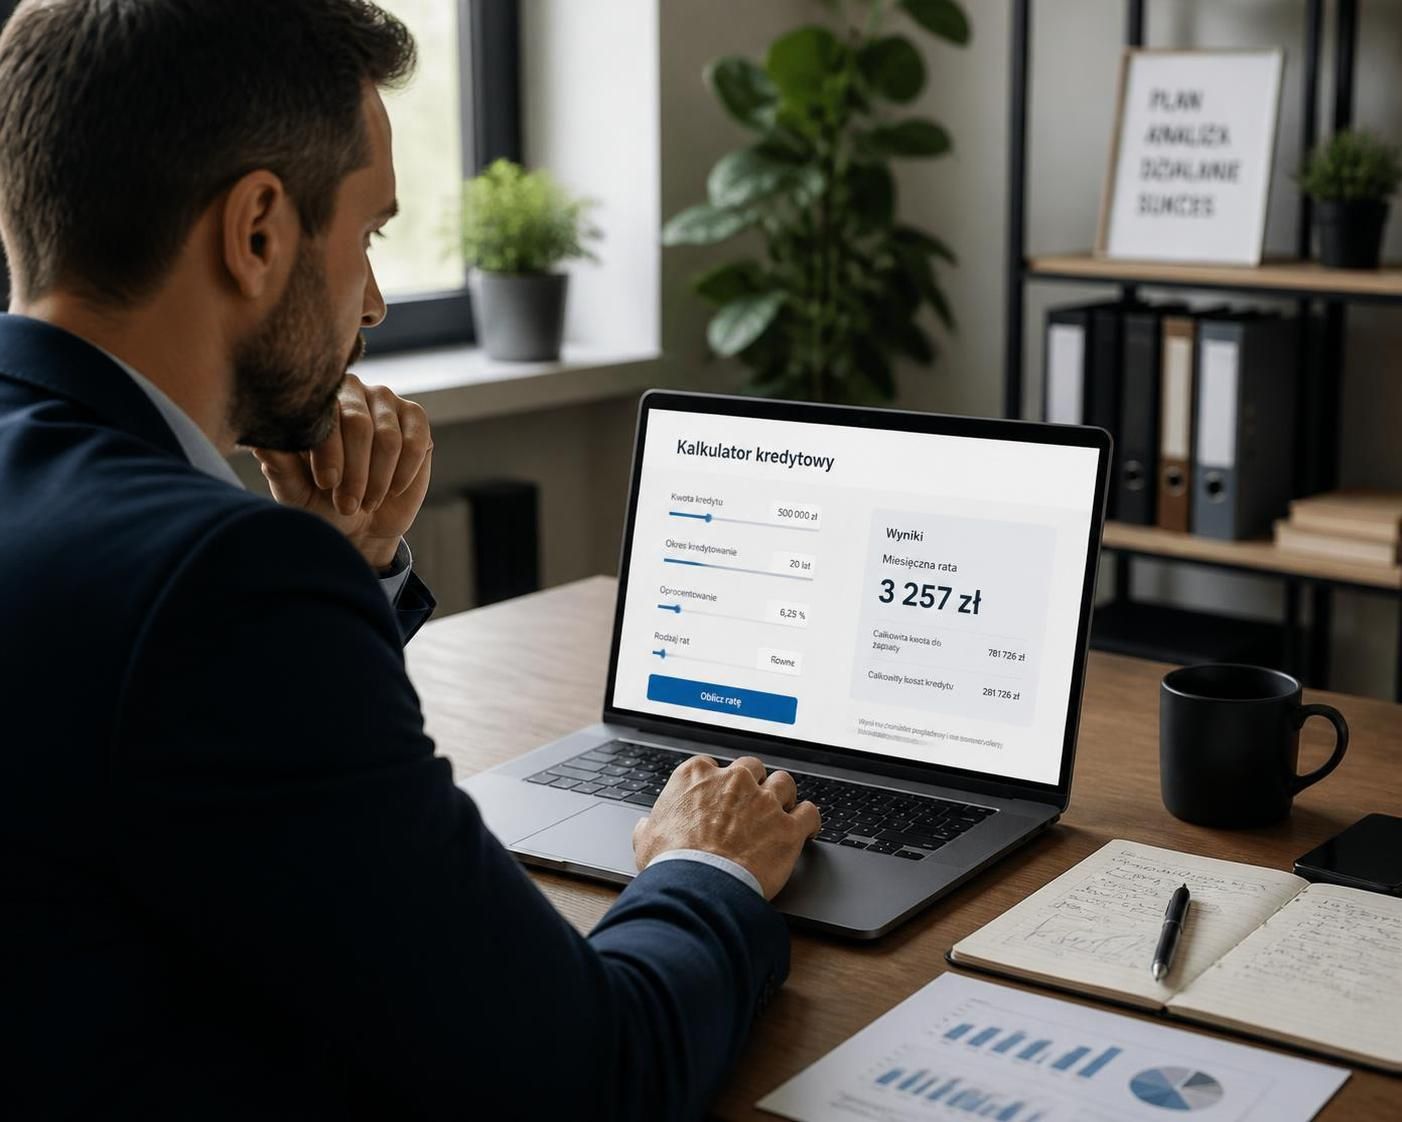
Firmy często korzystają z kalkulatorów kredytowych, które pozwalają szybko obliczyć orientacyjną wysokość raty, ułatwiając porównanie ofert różnych banków.
Przykład obliczenia dla nieruchomości o wartości 1 mln zł, wkład własny 20% (200 000 zł), kredyt 800 000 zł, oprocentowanie około 7%, okres spłaty 15 lat:
| Parametr | Wartość |
|---|---|
| Kwota kredytu | 800 000 zł |
| Oprocentowanie roczne | 7% |
| Okres spłaty | 15 lat (180 miesięcy) |
| Szacunkowa rata miesięczna (raty równe) | około 7 200 zł |
Ważne jest, aby pamiętać, że raty odsetkowe można wliczyć w koszty uzyskania przychodu firmy, co ma korzystny wpływ na efektywny koszt kredytu. Jednak szczegóły dotyczące rozliczeń warto skonsultować z księgowym lub doradcą podatkowym.
Dla przedsiębiorców planujących inwestycję to narzędzie pomaga lepiej przygotować się do rozmów z bankiem i dokonać świadomego wyboru kredytu, uwzględniając nie tylko wysokość raty, ale także trwałość finansów firmy.
Więcej informacji o praktycznym wykorzystaniu kalkulatorów znajdziesz na stronach dedykowanych finansom firmowym, np. poradnik Profit24 dotyczący kredytów hipotecznych dla firm.
Porównanie ofert banków – na co zwracać uwagę przy wyborze kredytu hipotecznego dla firmy
Różne instytucje finansowe proponują nieco odmienne warunki kredytowania, dlatego przed podjęciem decyzji o wyborze oferty warto zwrócić uwagę na kluczowe elementy, które wpływają na całkowity koszt i komfort spłaty kredytu:
- Oprocentowanie – czy oferta opiera się na stałej, czy zmiennej stopie procentowej? Jak wysoką marżę narzuca bank?
- Okres spłaty – im dłuższy, tym mniejsza miesięczna rata, ale wyższy całkowity koszt odsetek.
- Wysokość wkładu własnego – niektóre banki dopuszczają 10%, inne wymagają minimum 20-30%.
- Maksymalna kwota kredytu i współczynnik LTV – możliwość sfinansowania do 90% wartości nieruchomości lub mniej, co ma wpływ na wymogi zabezpieczenia.
- Koszty dodatkowe – prowizje, opłaty za wycenę nieruchomości, ubezpieczenia, opłaty przygotowawcze.
- Możliwość wcześniejszej spłaty bez dodatkowych kosztów – ważna dla firm planujących elastyczne zarządzanie finansami.
- Renoma i obsługa banku – jak długo bank działa na rynku, jakie ma opinie wśród przedsiębiorców, dostępność doradców.
Poniższa tabela przedstawia przykładowe parametry ofert dostępnych na rynku dostępnych dla sektora MŚP i większych podmiotów:
| Bank | Maksymalna kwota kredytu | Okres spłaty | Uwagi |
|---|---|---|---|
| Millennium | do ok. 2 mln zł | do 15–20 lat | oferta skierowana do sektora MŚP |
| Erste/Partnerzy | w zależności od zdolności | do ok. 15 lat | oprocentowanie zmienne, elastyczne warunki |
| ING | w zależności od zdolności | długoterminowo | obsługa firm jednoosobowych, konkurencyjne warunki |
Wybór instytucji powinien zależeć od dokładnego przeanalizowania własnych potrzeb i zdolności płatniczej. Zaleca się zebranie kilku wizytówek kredytowych i porównać warunki zanim zdecyduje się na podpisanie umowy.
Profesjonalne porady na temat porównania kredytów i wyboru najlepszej oferty można znaleźć m.in. na stronach takich jak WiseMove – kredyt hipoteczny dla firm czy praktyczny przewodnik kredytowy BNP Paribas.
Jak długo prowadzić firmę, aby otrzymać kredyt hipoteczny – znaczenie stażu działalności i praktyki banków
Jednym z ważniejszych kryteriów przy ocenie wniosku o kredyt hipoteczny przez bank jest długość prowadzenia działalności gospodarczej. Minimalny okres to zazwyczaj 12-24 miesiące. Jest on niezbędny, aby instytucja finansowa mogła zweryfikować stabilność przychodów i realność prognoz finansowych.
W przypadku krótszego stażu działalności, bank podchodzi do sprawy ostrożniej i może wymagać zabezpieczeń dodatkowych lub wyższego wkładu własnego. Stąd dłuższy staż działalności, na przykład powyżej 3 lat, zdecydowanie zwiększa szanse na uzyskanie kredytu na lepszych warunkach.
W praktyce oznacza to, że przedsiębiorca przygotowujący się do inwestycji w nieruchomość powinien zaplanować finansowanie z wyprzedzeniem. Najlepiej zacząć gromadzić niezbędne dokumenty i monitorować swoją historię kredytową już około połowy drugiego roku działalności, aby możliwe było złożenie dobrze przygotowanego wniosku po upływie 24 miesięcy.
Warto w tym czasie systematycznie poprawiać wyniki finansowe firmy i dbać o terminową spłatę innych zobowiązań. Dla firm jednoosobowych, szczególnie tych o nieregularnych dochodach, istotne jest skrupulatne prowadzenie księgowości oraz utrzymanie porządku w rozliczeniach podatkowych.
Dzięki temu bank uzyska rzetelny obraz sytuacji i poprawi ocenę zdolności kredytowej. Dla kierujących firmą jest to wygodne, ponieważ pozwala stopniowo budować wiarygodność i zdobyć lepsze oferty kredytowe.
Więcej o tym, jak przygotować firmę do uzyskania kredytu hipotecznego i jakie są wymogi banków, można przeczytać na portalu Pawiiz Nieruchomości – jak skutecznie uzyskać kredyt hipoteczny w PKO BP w 2026 roku.