Jak uzyskać kredyt hipoteczny w mbanku w 2026 roku
Aktualne warunki kredytu hipotecznego w mBanku w 2026 roku
W 2026 roku mBank utrzymuje swoją pozycję jako jeden z liderów na polskim rynku kredytów hipotecznych, głównie ze względu na atrakcyjną ofertę cenową skierowaną do klientów indywidualnych. Oferta kredytowa jest dostosowana do potrzeb osób planujących zakup mieszkania, domu czy działki. mBank proponuje marżę zaczynającą się już od 1,90% przy zerowej prowizji, co stanowi jeden z najniższych kosztów wśród czołowych banków. Dla porównania, BNP Paribas oferuje marżę 1,89%, jednak wymaga wyższego wkładu własnego na poziomie 20% wartości nieruchomości.
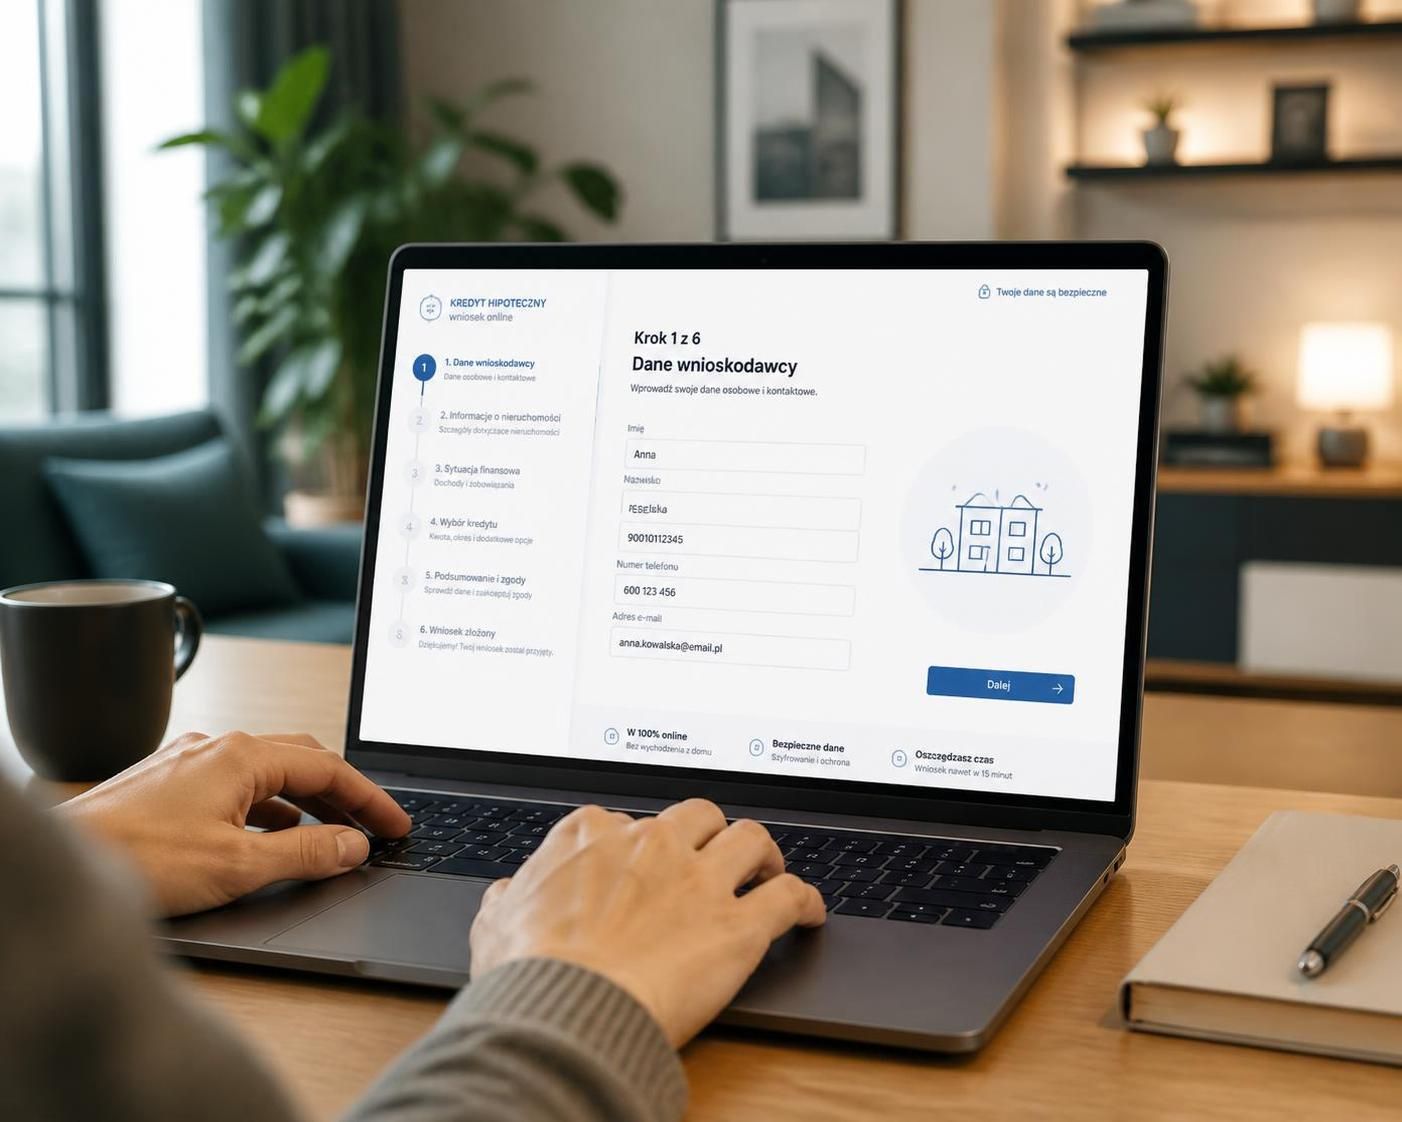
Co istotne, cały proces składania wniosku o kredyt hipoteczny został w mBanku zoptymalizowany pod kątem obsługi cyfrowej. Klient może wypełnić wniosek całkowicie online, bez konieczności wizyty w oddziale, co zdecydowanie skraca czas oczekiwania na decyzję kredytową, która zwykle zapada w ciągu 7 do 14 dni roboczych. To rozwiązanie odpowiada zwłaszcza tym, którzy cenią sobie wygodę i czas.
Jednak oferta mBanku wiąże się też z pewnymi wyzwaniami. Bank ma tendencję do agresywnego proponowania produktów dodatkowych, takich jak ubezpieczenia na życie, karty kredytowe czy limity w koncie, co może być odbierane jako presja na klienta. Warto więc na początku rozmowy z doradcą jasno określić, że jesteśmy zainteresowani wyłącznie kredytem hipotecznym. Odmowa tych dodatków może wpłynąć na wzrost marży o około 0,1 do 0,2 punktu procentowego, ale nawet w takim wypadku mBank pozostaje konkurencyjny cenowo.
Podstawowe warunki kredytowania w mBanku obejmują:
- Minimalny wkład własny: 10% wartości nieruchomości
- Maksymalny okres kredytowania: do 35 lat
- Oprocentowanie oparte na marży oraz wskaźniku WIBOR 3M lub 6M
- Proces wnioskowania plastyczny dla osób z różnymi źródłami dochodów
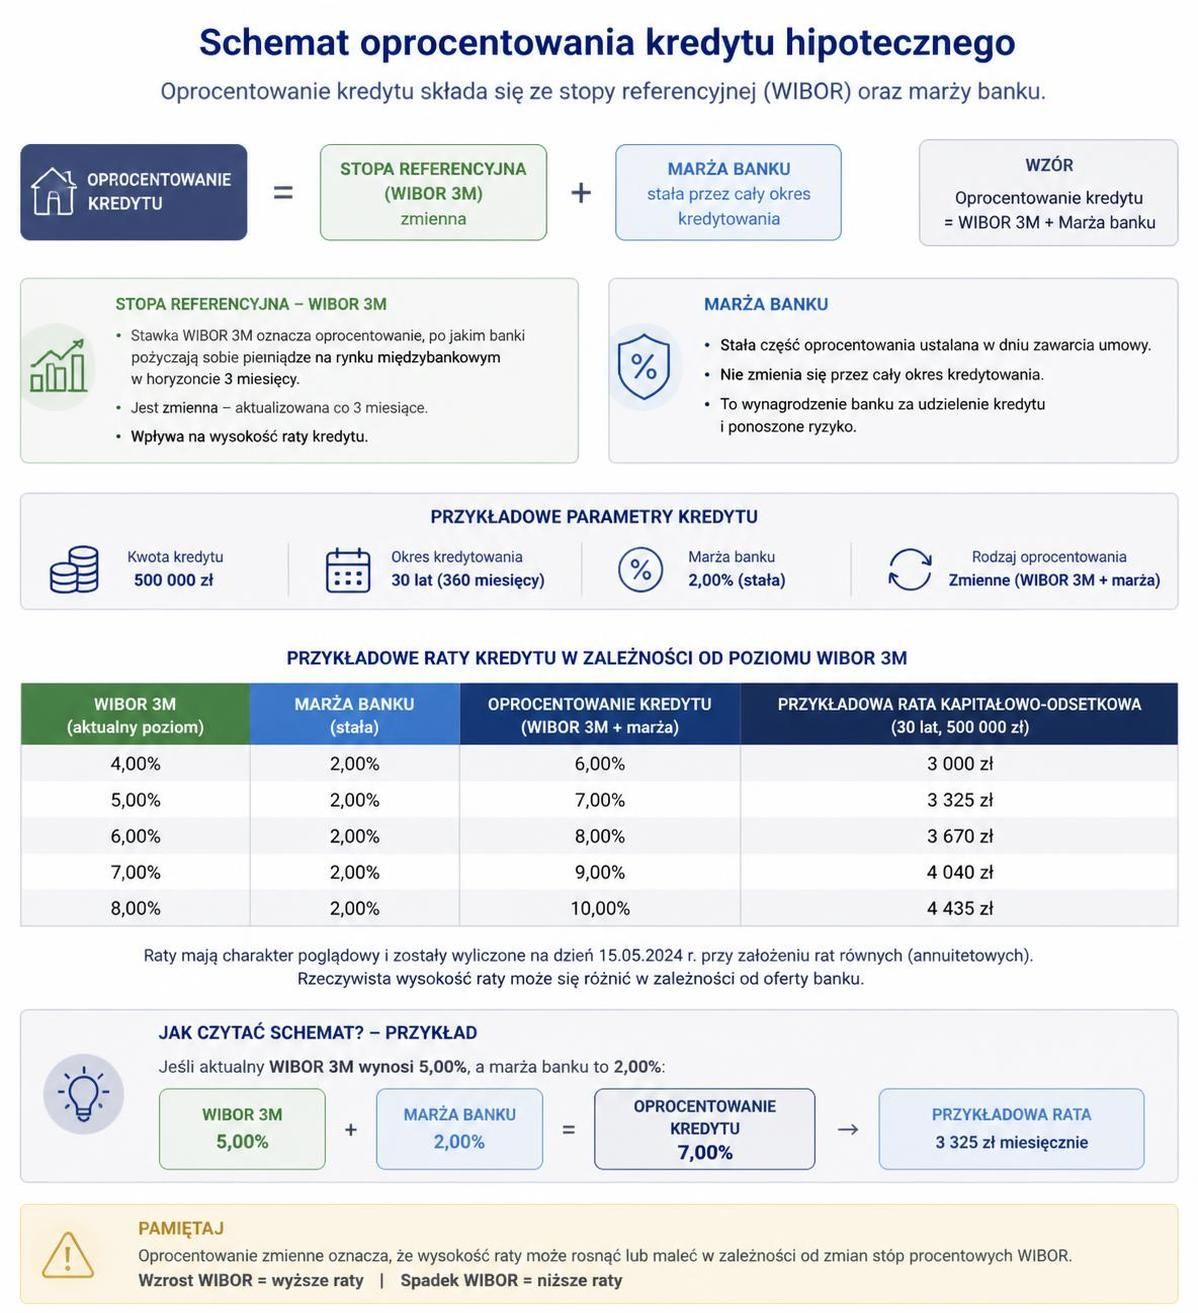
Warto również zauważyć, że w marcu 2026 roku WIBOR 3M wynosił około 3,79%, co przy marży 1,90% dawało oprocentowanie kredytu na poziomie około 5,69%. Raty kredytu są więc na relatywnie przystępnym poziomie, ale trzeba uwzględnić także dodatki takie jak ubezpieczenie czy prowizje od nadpłaty.
Wszystkie szczegóły oferty i formalności warto porównać z aktualnymi warunkami na stronie mbank.pl, gdzie klient znajdzie m.in. kalkulatory możliwości kredytowych i przewodniki ułatwiające zrozumienie procesu.
Jak sprawdzić zdolność kredytową w mBanku i jakie dokumenty są wymagane?
Ocena zdolności kredytowej to kluczowy etap w procesie ubiegania się o kredyt hipoteczny. mBank, podobnie jak inne banki, dokładnie bada możliwości finansowe klienta, aby zabezpieczyć się przed ryzykiem niespłacenia zobowiązania. Przy ocenie zdolności mBank uwzględnia przede wszystkim stałość i wysokość dochodów, a także zobowiązania już zaciągnięte przez kredytobiorcę.
W praktyce mBank wylicza zdolność kredytową na podstawie średniego dochodu netto z ostatnich trzech miesięcy. Oznacza to, że jeśli w tym okresie pojawiły się nietypowe sytuacje, takie jak urlop bezpłatny, zmiana pracy czy choroba, może to negatywnie wpłynąć na ocenę. Klienci, którzy mają nieregularne dochody, powinni rozważyć odłożenie składania wniosku, aż do momentu ustabilizowania finansów, co może podnieść zdolność kredytową nawet o 20-30 tys. zł.
mBank dopuszcza różne źródła dochodów, w tym:
- umowę o pracę na czas nieokreślony – minimalny staż 3 miesiące,
- umowę o pracę na czas określony – minimum 6 miesięcy,
- umowy zlecenia – minimum 12 miesięcy,
- działalność gospodarczą – minimum 12 miesięcy,
- kontrakty B2B – ocena indywidualna,
- emerytury i renty.
W zakresie formalności kredytowych wymaga się dostarczenia następujących dokumentów:
| Dokument | Opis |
|---|---|
| Dowód osobisty | Potwierdzenie tożsamości |
| Zaświadczenie o dochodach lub PIT | Dokument potwierdzający wysokość i źródło dochodu |
| Umowa przedwstępna zakupu nieruchomości | Podstawa określenia wartości zabezpieczenia i celu kredytu |
| Operat szacunkowy | Wycena nieruchomości przez uprawnionego rzeczoznawcę |
| Wyciąg z konta bankowego za ostatnie 3 miesiące | Potwierdzenie regularności wpływów i wydatków |
| KRS/CEIDG (w przypadku działalności gospodarczej) | Potwierdzenie prowadzenia działalności |
Dobrą praktyką jest zebranie wszystkich dokumentów wcześniej, co przyspieszy rozpatrzenie wniosku. Więcej wskazówek i szczegółowe informacje można znaleźć na stronach specjalistycznych, takich jak pawiiznieruchomosci.pl, gdzie krok po kroku wyjaśniane są warunki oraz sposoby przygotowania dokumentacji.
Oprocentowanie i raty kredytu hipotecznego w mBanku w 2026 roku
Podstawowym elementem kosztów kredytu hipotecznego jest oprocentowanie, które w mBanku składa się z marży oraz wskaźnika WIBOR (3-miesięczny lub 6-miesięczny). W marcu 2026 roku marża dla klientów spełniających warunki cross-sellingu wynosiła 1,90%, a WIBOR utrzymywał się na poziomie około 3,79%. Suma obu składników daje około 5,69% rocznie.
W praktyce oznacza to, że przy kredycie na 400 000 zł z 25-letnim okresem spłaty rata miesięczna wynosi około 2502 zł. W tabeli poniżej przedstawiono zestawienie przykładowych rat wraz z kosztami odsetkowymi:
| Kwota kredytu | Oprocentowanie | Miesięczna rata | Koszt odsetkowy całkowity |
|---|---|---|---|
| 200 000 zł | 5,69% | 1251 zł | 175 300 zł |
| 300 000 zł | 5,69% | 1876 zł | 262 800 zł |
| 400 000 zł | 5,69% | 2502 zł | 350 600 zł |
| 500 000 zł | 5,69% | 3127 zł | 438 100 zł |
Warto zwrócić uwagę, że mBank oferuje także opcję stałej stopy procentowej przez pierwsze 5 lat kredytu. Marża w tym wariancie jest nieco wyższa i wynosi 2,40%, a oprocentowanie całkowite w tym okresie może osiągać około 6,19%. Stała stopa procentowa daje jednak większą przewidywalność kosztów i spłat rat przez pięć pierwszych lat.
Porównanie wariantów oprocentowania (przykład dla kredytu 400 000 zł na 25 lat):
- Stopa zmienna (WIBOR 3M + marża 1,90%): ≈ 5,69%, rata około 2502 zł
- Stopa stała na 5 lat (marża 2,40%): ≈ 6,19%, rata około 2624 zł
Mimo droższej raty o 122 zł miesięcznie wariant ze stałą stopą może być atrakcyjny dla osób ceniących stabilność wydatków i niechętnych ryzyku zmiany stóp procentowych. Więcej na temat oprocentowania oraz szczegóły oferty znajdziemy na efinansier.pl.
Cross-selling i produkty dodatkowe w kredycie hipotecznym mBanku – na co uważać?
Wielu klientów mBanku zwraca uwagę na politykę cross-sellingu, czyli nakłaniania do zakupienia dodatkowych produktów finansowych przy kredycie hipotecznym. mBank w 2026 roku proponuje marżę kredytową na poziomie 1,90%, ale jest ona uzależniona od spełnienia warunków związanych z produktami dodatkowymi.
Standardowo obowiązuje zakładanie konta osobistego z regularnym wpływem wynagrodzenia oraz podpisanie polisy ubezpieczeniowej na życie. Koszty tych elementów w praktyce kształtują się następująco:
| Produkt | Koszt miesięczny | Koszt roczny | Uwagi |
|---|---|---|---|
| eKonto | 0 zł | 0 zł | Bezpłatne przy wpływie wynagrodzenia |
| Ubezpieczenie na życie | 40–100 zł | 480–1 200 zł | Opcjonalne, ale obniża marżę |
W praktyce przez 25 lat spłaty koszty ubezpieczenia mogą wynieść od 12 000 do 30 000 zł. Dlatego inwestycja w polisę mBanku często się opłaca, lecz warto porównać warunki z polisami zewnętrznymi. Bank akceptuje bowiem także ubezpieczenia z rynku, co pozwala negocjować korzystniejsze stawki.
Rezygnacja z cross-sellingu to również opcja, choć wiąże się ze wzrostem marży o ok. 0,1–0,2 p.p., co przekłada się na wyższe raty kredytu, ale dla niektórych klientów może być ceną wartą uniknięcia dodatkowych produktów. Zalecana jest więc dokładna analiza wszystkich kosztów i potrzeb.
Przy podjęciu decyzji o wyborze kredytu hipotecznego niezależnie od banku, dobrze jest korzystać z fachowego wsparcia, takiego jak doradztwo eksperta kredytowego. Podczas takiego spotkania można porównać oferty i wynegocjować najkorzystniejsze warunki. Więcej na ten temat znajdziesz na stronie bankihipoteczne.pl.
Możliwości wcześniejszej spłaty i nadpłaty kredytu hipotecznego w mBanku
Oprócz standardowych warunków spłaty kredytu hipotecznego, ważnym aspektem, na który należy zwrócić uwagę, są zasady dotyczące wcześniejszej spłaty oraz nadpłat. W mBanku klienci mają możliwość dokonywania dodatkowych wpłat, które pozwalają na skrócenie okresu kredytowania lub obniżenie miesięcznych rat.
Zasady nadpłaty przedstawiają się następująco:
- Przez pierwsze 3 lata od uruchomienia kredytu obowiązuje prowizja za wcześniejszą spłatę w wysokości do 3% nadpłacanej kwoty.
- Po okresie 3 lat wcześniejsza spłata jest całkowicie bezpłatna.
- Minimalna kwota nadpłaty nie jest ograniczona, co pozwala na elastyczne zarządzanie finansami.
- Nadpłatę można złożyć online przez serwis internetowy mBanku, bez konieczności wizyty w placówce.
Dla osób preferujących stopę zmienną nadpłata bez prowizji po upływie 3 lat jest istotnym udogodnieniem finansowym. W przypadku kredytów ze stałą stopą przez pierwsze 5 lat mogą obowiązywać prowizje do 3% nawet przy nadpłacie, co warto wziąć pod uwagę planując wcześniejsze zwroty kapitału.
Przykładowo, regularna nadpłata w wysokości 500 zł miesięcznie przy kredycie 400 000 zł na 25 lat może skrócić okres spłaty o ponad 7 lat, co pozwala zaoszczędzić znaczącą kwotę na odsetkach. Dzięki temu mechanizmowi można dopasować spłatę do aktualnej sytuacji finansowej, co może być szczególnie korzystne w dynamicznie zmieniających się warunkach.
Więcej praktycznych porad oraz kalkulacje dotyczące nadpłat można znaleźć na stronie pawiiznieruchomosci.pl, gdzie omówiono także inne metody oszczędności na kredycie.