Jak bank spółdzielczy może pomóc w uzyskaniu kredytu hipotecznego
Kredyt hipoteczny w banku spółdzielczym – podstawowe informacje i specyfika oferty
Banki spółdzielcze w Polsce stanowią istotną alternatywę dla tradycyjnych, dużych banków komercyjnych, szczególnie gdy chodzi o uzyskanie kredytu hipotecznego. Choć mechanizm finansowania nieruchomości pozostaje podobny, to różnice zaczynają się pojawiać w szczegółach dotyczących procesu aplikacyjnego, wymagań kredytowych oraz podejścia do klienta. Banki spółdzielcze operują lokalnie, skupiając swoją uwagę na regionie, co często wpływa na ich elastyczność i indywidualne podejście do potrzeb klienta.
Podstawowym celem kredytu hipotecznego jest finansowanie nieruchomości – może to być zakup mieszkania, domu, działki budowlanej, a także budowa czy remont obiektu. Banki spółdzielcze pozwalają na udzielenie kredytu nawet na 90-95% wartości nieruchomości, choć konkretne warunki zależą od instytucji. Standardowo, okres spłaty może sięgać 25–30 lat, co daje kredytobiorcom większą swobodę w planowaniu budżetu domowego.
Wśród najważniejszych aspektów, które klient powinien poznać zanim zdecyduje się na współpracę z bankiem spółdzielczym, znajdują się:
- zakres terytorialny działania banku – nie wszystkie banki spółdzielcze finansują nieruchomości w całym kraju;
- specyfika procesu decyzyjnego – decyzja może zapadać lokalnie lub centralnie, co wpływa na czas oczekiwania;
- dokumentacja potrzebna do wniosku – dokumenty związane z nieruchomością, dochodami, historią kredytową i zabezpieczeniem;
- warunki finansowe – oprocentowanie, prowizje, ubezpieczenia oraz obowiązek prowadzenia rachunku bankowego.
Dla zobrazowania różnych możliwości warto odnieść się do ofert popularnych banków spółdzielczych, takich jak Bank Polskiej Spółdzielczości czy SGB Bank, które proponują produkty dostosowane do lokalnych potrzeb klientów. Więcej szczegółów i porównań można znaleźć, odwiedzając strony poświęcone kredytom hipotecznym w bankach spółdzielczych.
Poznanie tych podstaw pozwoli lepiej zrozumieć, jak złożony jest proces uzyskania kredytu hipotecznego i jakie szczególne cechy odróżniają oferty banków spółdzielczych.
Praktyczne aspekty procedury kredytowej w banku spółdzielczym – co warto wiedzieć?
Procedura ubiegania się o kredyt hipoteczny w banku spółdzielczym wymaga przygotowania szerokiego wachlarza dokumentów i spełnienia określonych warunków. W przeciwieństwie do banków komercyjnych, gdzie wiele etapów jest zautomatyzowanych, w bankach spółdzielczych często przeważa indywidualne podejście do klienta, zwłaszcza w ocenie zdolności kredytowej.
Dokumenty i weryfikacja
Podstawowy zestaw dokumentów obejmuje zaświadczenia o dochodach (umowa o pracę, działalność gospodarcza, rolnictwo), dokumenty dotyczące nieruchomości (akt notarialny, wypis z księgi wieczystej, wycena rzeczoznawcy), a także potwierdzenie historii kredytowej w BIK. Bank spółdzielczy analizuje także inne czynniki, takie jak okres zatrudnienia czy sezonowość dochodów, co może być korzystne dla osób prowadzących niestandardową działalność.
Proces decyzyjny i czas oczekiwania
Decyzja o przyznaniu kredytu jest często podejmowana w oddziale banku, co sprzyja elastyczności i szybszemu dostosowaniu warunków do indywidualnej sytuacji klienta. Jednak w niektórych placówkach decyzje zapadają w centralnych jednostkach, co może wydłużyć czas oczekiwania do kilku tygodni. Warto zwrócić uwagę, że lokalny charakter banku może ułatwić komunikację z doradcą – to element, który wielu klientów szczególnie ceni.
Podsumowując, procedura kredytowa w bankach spółdzielczych może być bardziej przyjazna dla osób, które potrzebują indywidualnego podejścia oraz dodatkowych wyjaśnień. Takie aspekty często wyróżniają banki spółdzielcze na tle innych instytucji finansowych. Również z powodu różnorodności oferty i obszaru działania polecam zapoznanie się z artykułem na temat warunków kredytów hipotecznych w bankach spółdzielczych.
Warunki finansowe i koszty kredytu hipotecznego w banku spółdzielczym
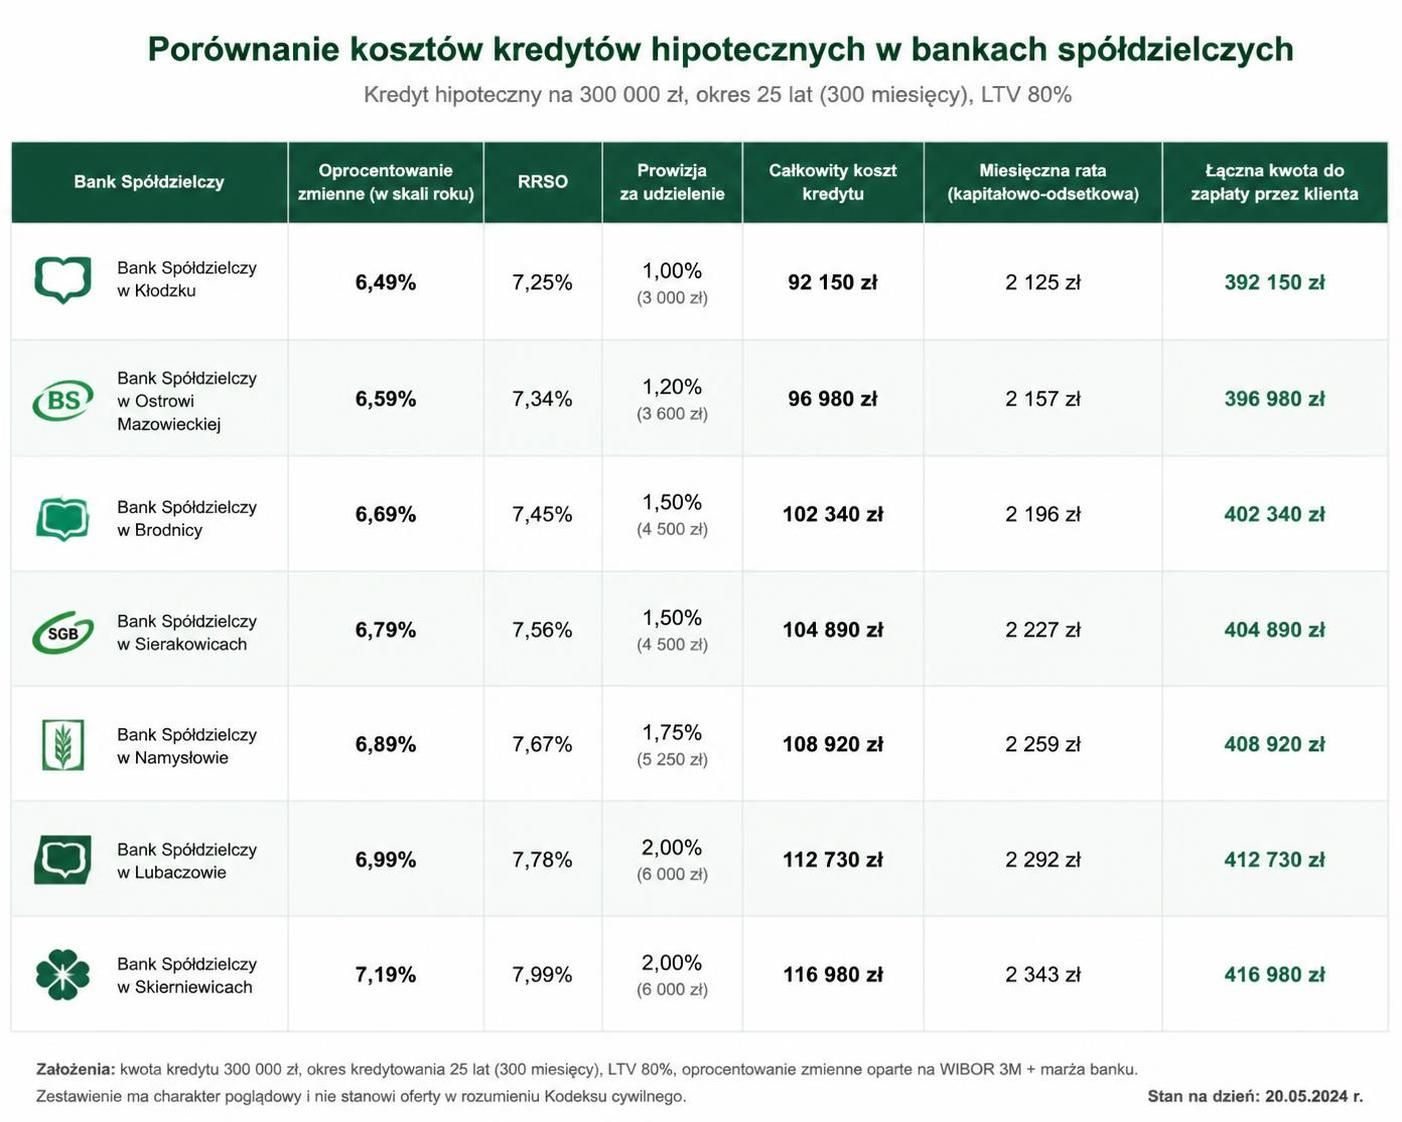
Ważnym elementem przy wyborze oferty kredytowej są warunki finansowe. W bankach spółdzielczych, podobnie jak w bankach komercyjnych, trzeba zwracać uwagę nie tylko na nominalne oprocentowanie, ale także na dodatkowe opłaty i warunki dotyczące oprocentowania, prowizji czy ubezpieczeń.
Co składa się na koszt kredytu hipotecznego?
Koszt kredytu to suma kilku elementów, m.in.: marża banku, opłaty prowizyjne, koszt wyceny nieruchomości, ubezpieczenie kredytu i nieruchomości, a także ewentualne opłaty za prowadzenie rachunku bankowego. W efekcie całkowita kwota do spłaty może różnić się znacznie pomiędzy ofertami, nawet jeśli nominalna stopa procentowa wygląda podobnie.
Porównanie ofert według konkretnych parametrów
Dla przejrzystości ryzyka i korzyści zaleca się zestawienie ofert kredytowych na podstawie identycznych parametrów: tej samej kwoty, okresu spłaty, rodzaju rat (równych lub malejących) oraz wysokości wkładu własnego. Takie podejście pozwala na rzetelną ocenę i łatwiejszy wybór najkorzystniejszej oferty z punktu widzenia bezpieczeństwa finansowego klienta.
| Parametr | Bank spółdzielczy A | Bank spółdzielczy B | Bank komercyjny C |
|---|---|---|---|
| Oprocentowanie nominalne | 5,2% | 5,5% | 5,1% |
| Marża | 1,5% | 1,7% | 1,4% |
| Prowizja | 1,0% | 0,7% | 1,3% |
| Koszt wyceny | 300 zł | 350 zł | 400 zł |
| Ubezpieczenie | obowiązkowe | opcjonalne | obowiązkowe |
| Rachunek bankowy | obowiązkowy | obowiązkowy | opcjonalny |
Z tego powodu ocenę kosztów trzeba prowadzić w sposób kompleksowy i świadomy. Polecam sprawdzić aktualne oferty i porady na stronach poświęconych tematyce kredytowej, na przykład: jak bank spółdzielczy może wspomóc uzyskanie kredytu hipotecznego.
Jak bank spółdzielczy ocenia zdolność kredytową i jakie są wymagania dla kredytobiorców?
Zdolność kredytowa jest kluczowym elementem przy uzyskiwaniu kredytu hipotecznego. Bank spółdzielczy bada zarówno aktualne dochody, historię kredytową, jak i stabilność finansową klienta. Może wykazywać większą elastyczność niż banki komercyjne w stosunku do osób z niestandardowymi dochodami czy działalnością sezonową.
Ocena dochodów i wiarygodności
Bez względu na formę zatrudnienia, kredytobiorcy proszeni są o przedstawienie potwierdzeń uzyskiwanych dochodów, m.in.: zaświadczeń o zarobkach, wyciągów bankowych, ewentualnych umów cywilnoprawnych. Bank spółdzielczy może zaakceptować również inne źródła, na przykład dokumentację z działalności rolniczej lub gospodarczej. Warto podkreślić, że ocena BIK jest standardem – jednak banki spółdzielcze często analizują ją bardziej szczegółowo, uwzględniając przyczyny ewentualnych opóźnień w spłatach.
Wymagania dotyczące zabezpieczenia i dodatkowych formalności
Zabezpieczeniem kredytu musi być hipoteka ustanowiona na nieruchomości finansowanej lub innej akceptowanej przez bank nieruchomości. Wymagana jest także polisa ubezpieczeniowa nieruchomości na wypadek zdarzeń losowych. W niektórych sytuacjach bank może wymagać dodatkowych poręczeń lub zabezpieczeń, zwłaszcza gdy klient nie spełnia standardowych norm zdolności kredytowej.
Przed rozpoczęciem procedury warto skorzystać z fachowego poradnictwa finansowego, które pomoże skrupulatnie przygotować dokumentację oraz ułatwi zrozumienie wymagań. Znalezienie odpowiedniej oferty jest możliwe dzięki konsultacji z doradcą bankowym lub specjalistą od nieruchomości, co znacznie poprawia szanse na pozytywne decyzje kredytowe.
Zalety i ograniczenia korzystania z kredytu hipotecznego w banku spółdzielczym
Kredyty hipoteczne w bankach spółdzielczych mają swoje mocne i słabsze strony. Warto rozważyć je w kontekście swojego profilu klienta i oczekiwań wobec obsługi finansowej.
Zalety banków spółdzielczych
- Indywidualne podejście – lepsze zrozumienie niestandardowej sytuacji finansowej klienta;
- Elastyczność w akceptacji dochodów – np. działalność gospodarcza, rolnictwo, czy dochody sezonowe są często traktowane z większym zrozumieniem;
- Lokalna obsługa – szybki kontakt i możliwość osobistej rozmowy z doradcą;
- Możliwość wcześniejszej spłaty bez dodatkowych opłat w wielu przypadkach;
- Wiarygodność i bezpieczeństwo – banki spółdzielcze działają zgodnie z regulacjami KNF i są objęte Bankowym Funduszem Gwarancyjnym.
Ograniczenia i wady
- Mniejsza dostępność usług online w porównaniu do banków komercyjnych;
- Ograniczona liczba oddziałów, co może utrudniać dostęp klientom spoza regionu działania banku;
- Mniejsza oferta produktów dodatkowych takich jak aplikacje mobilne czy programy lojalnościowe;
- Rzadziej występują promocje i oferty krótkoterminowe z atrakcyjnymi warunkami;
- Obszar działania – ograniczenia geograficzne mogą wymagać poszukiwania alternatyw, jeśli nieruchomość znajduje się poza rejonem działania banku.
Dla osób, które cenią bezpieczeństwo finansowe oraz relację i wsparcie na każdym etapie kredytowania, bank spółdzielczy może być lepszym wyborem niż instytucje masowo obsługujące klientów.
Podsumowując, warto zapoznać się z ofertami lokalnych banków spółdzielczych i sprawdzić aktualne promocje oraz warunki, zwłaszcza na stronach dedykowanych takim instytucjom, jak Bank Polskiej Spółdzielczości i jego produkt Mój DOM.