Likwidacja wibor a kredyt hipoteczny: co musisz wiedzieć w 2026
Likwidacja WIBOR a kredyt hipoteczny w 2026 roku: kluczowe zmiany i ich znaczenie
W 2026 roku rynek nieruchomości i finanse osobiste w Polsce stoją przed istotnymi zmianami związanymi z likwidacją wskaźnika WIBOR, który od dekad stanowił podstawę oprocentowania większości kredytów hipotecznych o zmiennym oprocentowaniu. Zaplanowana reforma zakłada zakończenie zawierania nowych umów kredytowych opartych na WIBOR-ze z dniem 31 grudnia 2026 roku, a następnie stopniowe wygaszanie publikacji jego wartości do końca 2036 roku. Dla kredytobiorców oznacza to konieczność zrozumienia, jakie konsekwencje niesie za sobą ta zmiana, kiedy należy się spodziewać pierwszych efektów oraz jak przygotować się finansowo na nową rzeczywistość bankowości.
W obecnym roku wobec decyzji Rady Polityki Pieniężnej, które od marca utrzymują stopę referencyjną NBP na poziomie 3,75%, WIBOR wykazuje mniejsze wahania niż w poprzednich latach. Niemniej jednak, mechanizmy wyliczania WIBOR-u oraz czynniki wpływające na jego poziom nadal pozostają złożone. Stopa ta była uzależniona od stawek rynku międzybankowego oraz oczekiwań inflacyjnych, na które wpływ miały m.in. dane gospodarcze oraz wydarzenia polityczne o charakterze globalnym.
Warto podkreślić, że mimo likwidacji WIBOR z nowych umów, istniejące zobowiązania kredytowe oparte na tym wskaźniku będą funkcjonowały do 2036 roku, co w praktyce oznacza wieloletni okres przejściowy. Kredytobiorcy muszą rozważyć, w jaki sposób mogą wpłynąć na oprocentowanie swojej umowy, czy renegocjować warunki czy też ewentualnie poszukać korzystniejszych raportów rynkowych lub ofert refinansowania.
WIBOR w 2026: mechanizm działania i wpływ na ratę kredytu hipotecznego
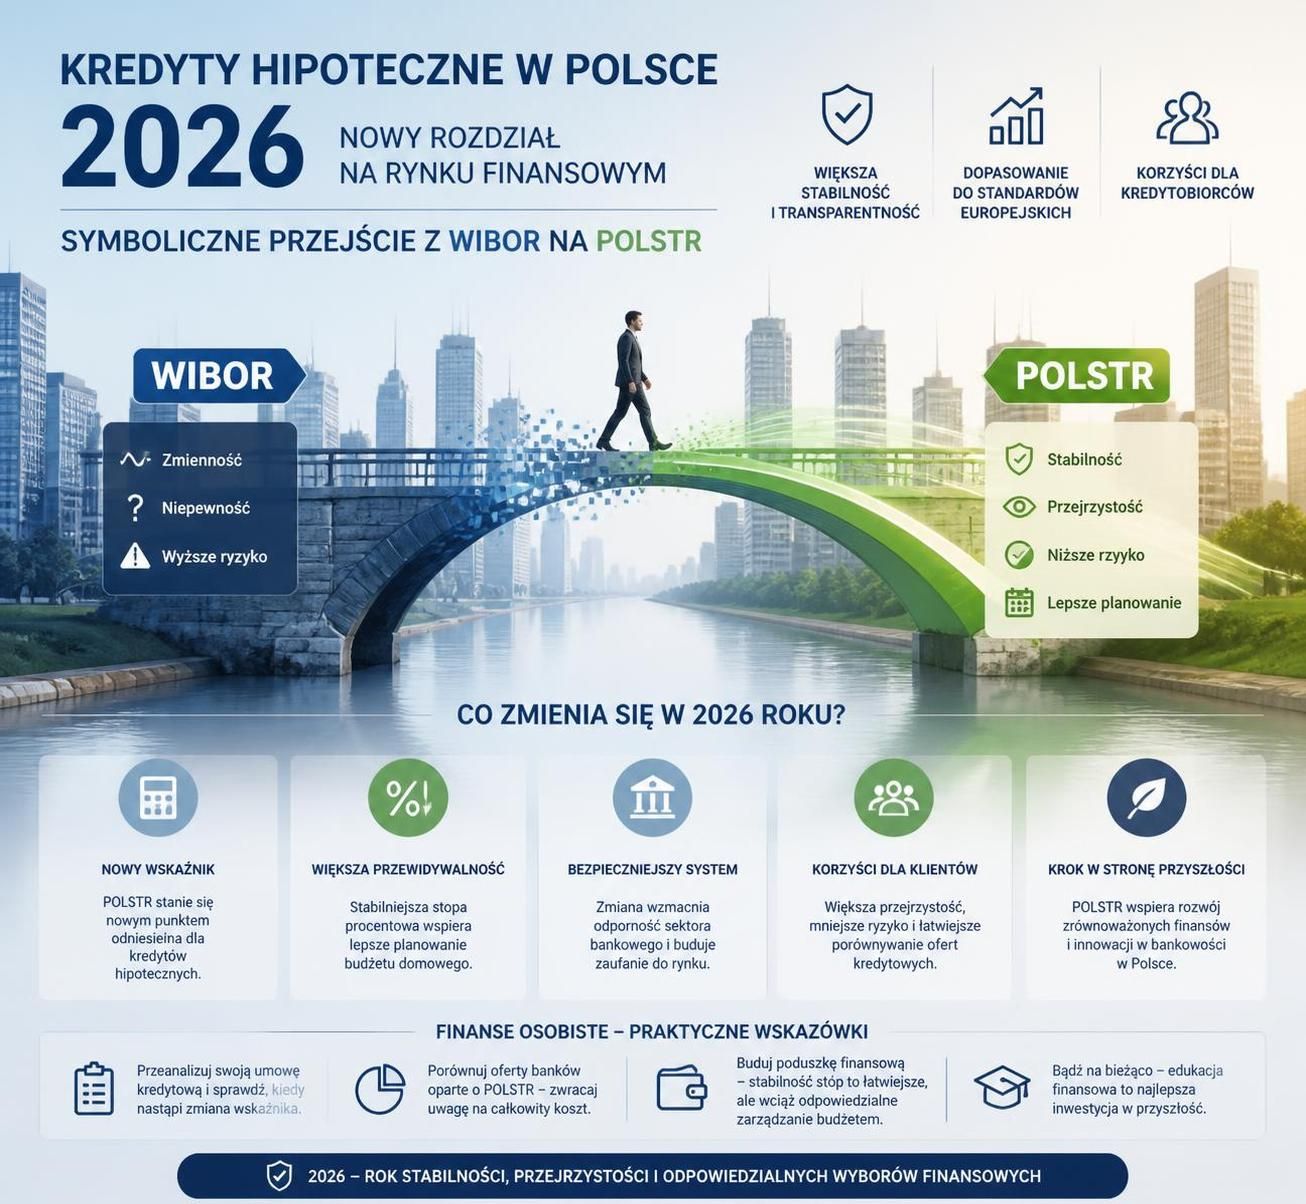
WIBOR, czyli Warsaw Interbank Offered Rate, to wskaźnik referencyjny odzwierciedlający średnią stopę procentową, po jakiej banki udzielają sobie krótkoterminowych pożyczek na rynku międzybankowym. Do 2026 roku był on kluczowym elementem ustalającym oprocentowanie kredytów hipotecznych z zmiennym oprocentowaniem w Polsce.
W praktyce oprocentowanie kredytu jest sumą wskaźnika WIBOR (w wariantach 1M, 3M lub 6M) oraz marży banku. Wysokość WIBOR ma więc bezpośredni wpływ na wysokość comiesięcznej raty. Mechanizm aktualizacji oprocentowania zależy od tego, jak często aktualizowany jest dany wskaźnik – dla WIBOR 3M jest to co kwartał, a dla WIBOR 1M co miesiąc.
W 2026 roku obserwujemy stabilizację wysokości stopy referencyjnej NBP oraz ograniczone zmiany WIBOR, co przekłada się na mniejsze wahania rat kredytów. Nawet niewielka zmiana wskaźnika może jednak znacząco wpłynąć na miesięczne obciążenie budżetu domowego, zwłaszcza przy wysokim saldzie zobowiązania. Przykładowo, obniżenie WIBOR o 0,1 punktu procentowego przy kredycie na 500 000 zł może oznaczać kilkadziesiąt złotych oszczędności miesięcznie, jednak przy większym saldzie i dłuższym okresie spłaty efekty te sumują się do znaczących kwot.
Znajomość różnic pomiędzy poszczególnymi terminami WIBOR-u jest istotna dla świadomego zarządzania finansami: WIBOR 1M daje szybsze, częstsze aktualizacje rat, ale może wprowadzać większą zmienność, podczas gdy WIBOR 3M lub 6M oznacza stabilniejszą wysokość raty przez dłuższy okres. W praktyce kredytobiorca powinien rozumieć, który sposób naliczania jest dla niego korzystniejszy, uwzględniając swoje możliwości finansowe oraz preferencje dotyczące ryzyka zmian stóp procentowych.
Nowy wskaźnik POLSTR – jak zmieni się rynek hipoteczny po likwidacji WIBOR
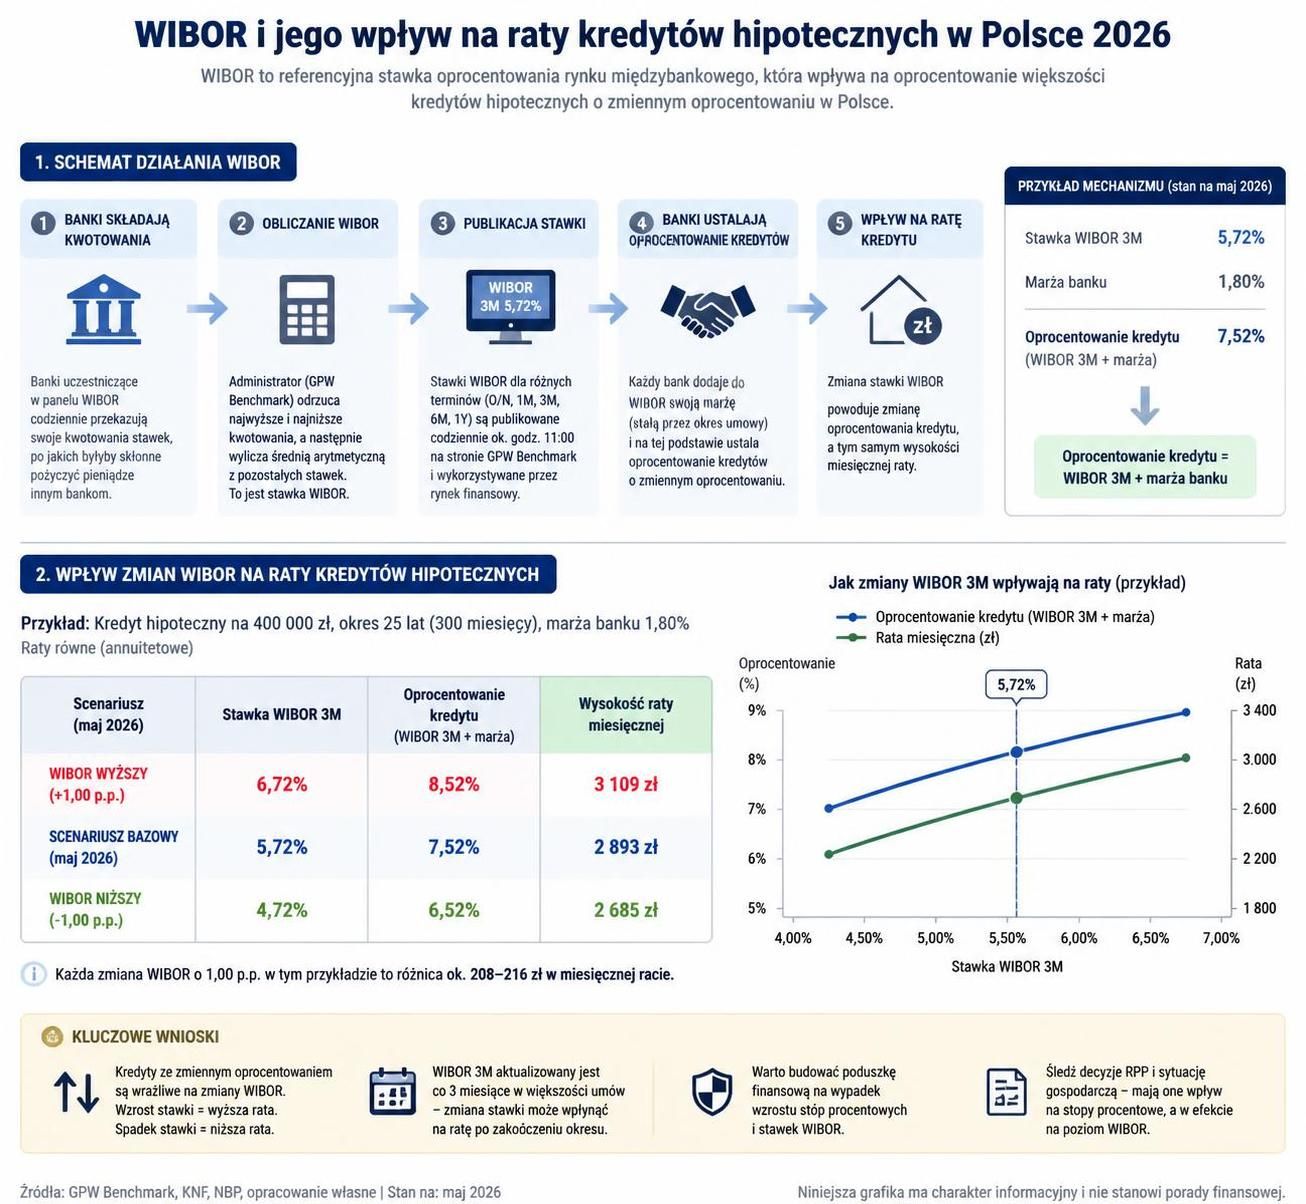
Od 1 stycznia 2027 roku w miejsce WIBOR-u w nowych umowach kredytowych ma wejść POLSTR, czyli Polish Short Term Rate. Różni się on od poprzednika przede wszystkim metodą kalkulacji. POLSTR bazuje na rzeczywistych, niezabezpieczonych transakcjach depozytów jednodniowych, co zapewnia bardziej obiektywne i przejrzyste odzwierciedlenie kosztów finansowania krótkoterminowego na rynku bankowym.
Ważną zmianą jest również sposób obliczania oprocentowania kredytów hipotecznych. POLSTR stosowany jest w wersji składanej (compound), co oznacza, że oprocentowanie jest aktualizowane na bieżąco na podstawie codziennych stawek z ostatniego miesiąca. W odróżnieniu od WIBOR 3M, który jest publikowany kwartałowo, kredyty oparte na POLSTR mogą reagować szybciej na zmiany warunków rynkowych.
PKO Bank Polski i ING Bank Śląski już we wrześniu 2026 roku wprowadziły do oferty pierwsze kredyty hipoteczne z oprocentowaniem opartym na POLSTR 1M. Ten krok jest kluczowy dla całej branży, sygnalizuje pełne przejście sektora bankowego na nowy wskaźnik od 2027 roku. Inne instytucje finansowe mają w najbliższych miesiącach za nimi podążyć, dostosowując swoje oferty do nowych wymagań regulatora oraz oczekiwań klientów.
Pomimo niższej wartości POLSTR względem WIBOR-u (w 2026 roku średnio niższy o około 0,1-0,2 punktu procentowego), nie zawsze przekłada się to na niższe oprocentowanie całkowite kredytu. Banki mogą ustalać wyższe marże, dlatego klienci powinni zawsze porównywać pełne warunki oferty oraz RRSO, a nie bazować jedynie na nazwie wskaźnika.
Wprowadzenie POLSTR ma na celu ułatwienie klientom orientacji w realnych kosztach kredytów oraz zwiększenie transparentności i stabilności rynku hipotecznego. Tabela poniżej prezentuje harmonogram kluczowych zmian wokół likwidacji WIBOR oraz wdrożenia POLSTR, co stanowi kluczową pomoc dla osób planujących zaciągnięcie kredytu.
| Data | Zmiana na rynku kredytowym |
|---|---|
| 1 października 2026 | Zaprzestanie publikacji WIBOR O/N |
| 21 grudnia 2026 | Ostatnia wyznaczenie WIBOR 1Y |
| 31 grudnia 2026 | Zakaz podpisywania nowych umów kredytowych z WIBOR |
| 1 stycznia 2027 | POLSTR obowiązkowy w nowych umowach kredytowych |
| 31 grudnia 2036 | Ostatnia publikacja WIBOR 1M, 3M i 6M w wygaszaniu |
Jak obecni kredytobiorcy mogą reagować na likwidację WIBOR?
Dla osób, które wciąż spłacają kredyt hipoteczny oparty na WIBOR-ze, kluczową kwestią jest świadomość, że umowy te pozostaną w mocy jeszcze przez wiele lat, a wskaźnik ten będzie publikowany do końca 2036 roku w trybie wygaszającym. Oznacza to, że automatyczna zmiana oprocentowania czy rat na POLSTR nie nastąpi bez czynnego udziału kredytobiorcy.
W praktyce można rozważyć następujące opcje:
- Renegocjację warunków umowy z bankiem, szczególnie w zakresie wskaźnika referencyjnego i marży.
- Refinansowanie kredytu w innym banku, który oferuje już kredyty z POLSTR, ale należy uwzględnić całkowity koszt takiej operacji, w tym prowizje i opłaty.
- Skorzystanie z propozycji banków dotyczących zamiany oprocentowania zmiennego na stałe, jeśli jest to dostępne i korzystne w kontekście indywidualnej sytuacji finansowej.
Ważne jest, aby systematycznie śledzić informacje rynkowe i oferty banków, zwracając uwagę nie tylko na sam wskaźnik, ale przede wszystkim na całkowite oprocentowanie oraz inne koszty kredytowe. Dopełnieniem analizy mogą być konsultacje z doradcą finansowym lub prawnikiem specjalizującym się w prawie bankowym, co często pozwala uniknąć typowych pułapek i niekorzystnych zapisów w umowach.
Aktualne wyroki sądowe, takie jak opublikowane w 2026 roku rozstrzygnięcie Trybunału Sprawiedliwości UE dotyczące klauzul z WIBOR-em, dodają kredytobiorcom potencjalnych narzędzi do zmiany lub nawet obniżenia oprocentowania. Warto poznać szczegóły tych orzeczeń, by świadomie podejmować działania wobec własnego zobowiązania.
Co warto wiedzieć przed podjęciem decyzji o kredycie hipotecznym w świetle zmian dotyczących WIBOR?
Osoby planujące zakup mieszkania lub domu i rozważające zaciągnięcie kredytu hipotecznego muszą obecnie zmierzyć się z określeniem, czy lepiej wybrać ofertę opartą na ostatnich możliwościach WIBOR-u czy już na nowym wskaźniku POLSTR. Choć rynek będzie funkcjonował w systemie podwójnym do końca 2026 roku, analiza szczegółowa warunków umowy oraz całkowitego kosztu zadłużenia jest nieodzowna.
Przy wyborze oferty kredytowej warto zwrócić szczególną uwagę na następujące elementy:
- Oprocentowanie nominalne i marżę – całkowity koszt kredytu nie powinien być oceniany wyłącznie przez pryzmat wskaźnika referencyjnego.
- RRSO – rzeczywista roczna stopa oprocentowania pozwala porównać różne oferty pod kątem pełnych kosztów.
- Warunki refinansowania i nadpłat – ważne, czy i na jakich zasadach można dokonywać wcześniejszej spłaty kredytu.
- Możliwości wyboru między stałym a zmiennym oprocentowaniem – dla osób ceniących finansową stabilność bardziej atrakcyjna może być oferta z oprocentowaniem stałym.
- Zdolność kredytowa – podstawowy wymóg banków i punkt wyjścia dla kalkulacji maksymalnej kwoty kredytu.
Przed złożeniem wniosku kredytowego warto skorzystać z narzędzi dostępnych online, takich jak porównywarki kredytów hipotecznych, aby uzyskać aktualne dane o ofertach, co pozwoli na świadomy i optymalny wybór. To szczególnie ważne w okresie intensywnych zmian na rynku finansowym.
Podsumowując, likwidacja WIBOR w 2026 roku stanowi konieczny krok ewolucji rynku finansowego, zmierzający do większej przejrzystości i bezpieczeństwa kredytobiorców. Wprowadzenie wskaźnika POLSTR oraz zmiany prawne powinny być rozpatrywane jako integralna część planowania finansów osobistych i strategii zarządzania zadłużeniem hipotecznym.