Jak uzyskać kredyt hipoteczny w pko i na co zwrócić uwagę
Korzystanie z kalkulatora kredytu hipotecznego PKO BP jako pierwszy krok
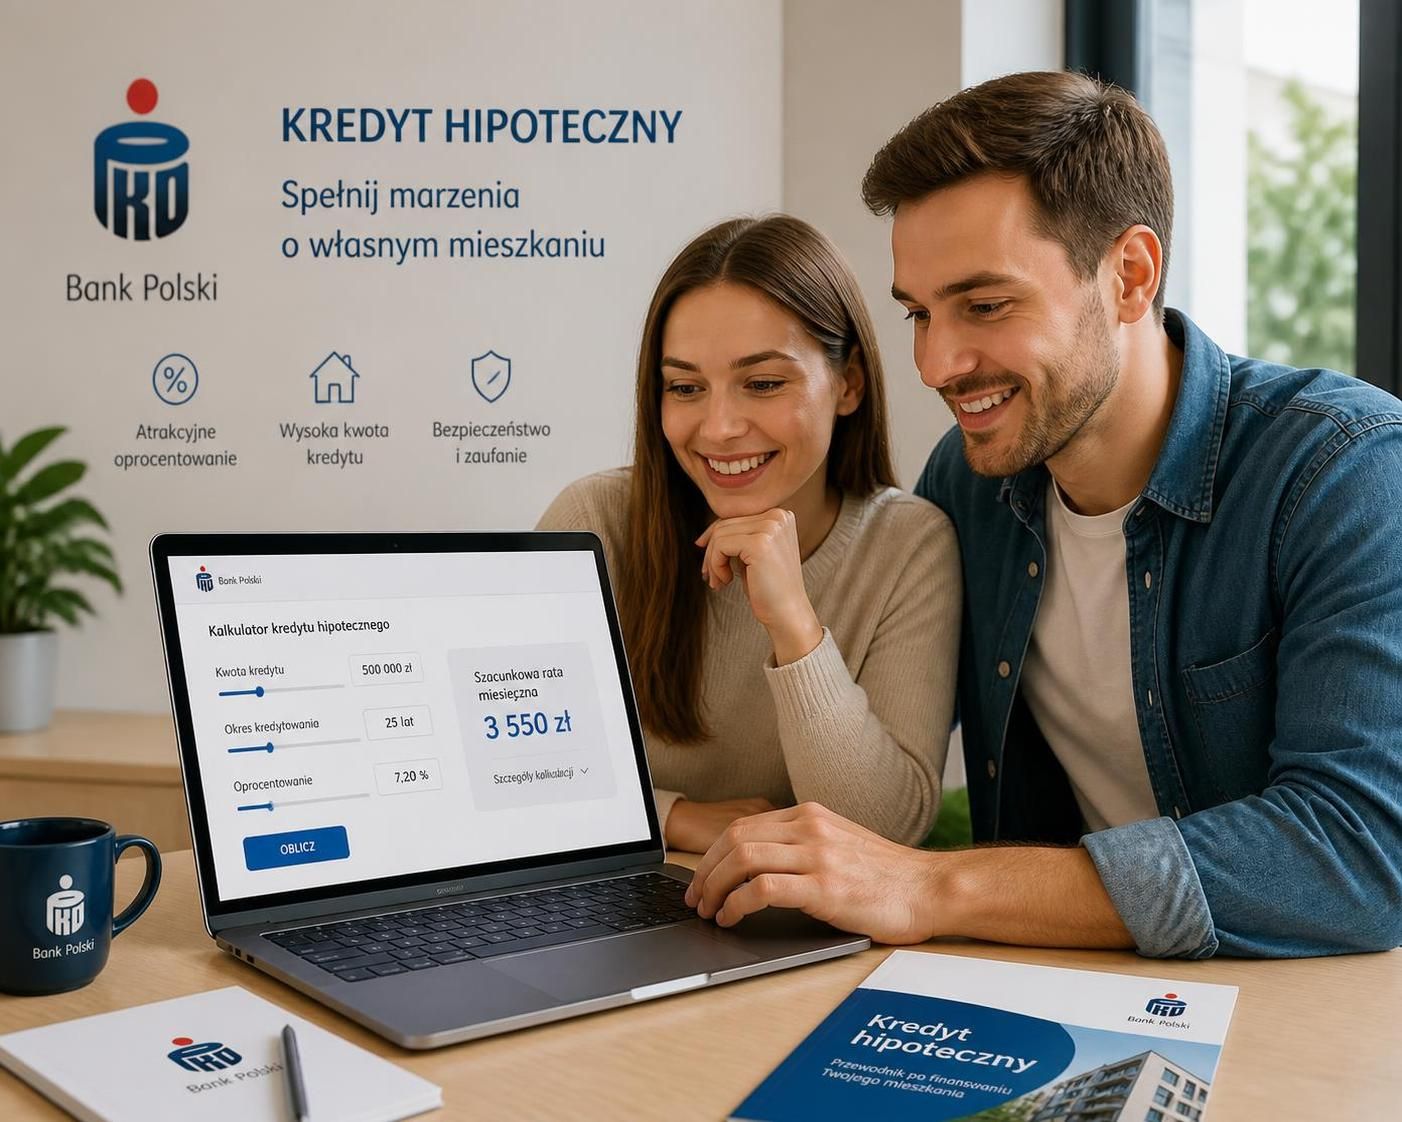
Kalkulator kredytu hipotecznego w PKO BP to narzędzie niezbędne dla każdego, kto planuje sfinansować zakup domu lub mieszkania za pomocą kredytu bankowego. Pozwala na szybkie oszacowanie wysokości rat oraz całkowitych kosztów kredytu, odpowiadając na pytanie, na jaką kwotę kredytu możemy sobie pozwolić. W praktyce jest to pierwsze źródło informacji dla wielu potencjalnych kredytobiorców.
Proces korzystania z kalkulatora jest prosty. Wystarczy podać kilka kluczowych danych, takich jak:
- kwota kredytu – czyli kwota, jaką chcemy pożyczyć od banku, uwzględniająca cenę nieruchomości oraz ewentualne koszty dodatkowe, np. remont czy wykończenie;
- okres kredytowania – liczba lat, na które planujemy rozłożyć spłatę, z możliwością wyboru nawet do 35 lat;
- wkład własny – minimalnie 10% wartości nieruchomości, czyli środki własne, które obniżają kwotę kredytu;
- rodzaj oprocentowania – zmienne lub stałe oraz preferowany typ rat – równe lub malejące.
Wynikiem podawanym przez kalkulator jest szacunkowa rata miesięczna wraz z całkowitym kosztem kredytu oraz orientacyjną zdolnością kredytową. Warto jednak pamiętać, że jest to symulacja, która nie zastępuje pełnej analizy bankowej. Decyzja o udzieleniu kredytu oraz ostateczne warunki zależą od wielu czynników, takich jak historia kredytowa, stałość dochodów czy ocena ryzyka przez analityków banku.
Dla osób, które chcą bardziej szczegółowo zrozumieć wyliczenia oraz poznać różnice pomiędzy ofertami, polecamy konsultacje z ekspertami. Specjalista pomoże zweryfikować indywidualne możliwości kredytowe oraz zwrócić uwagę na takie elementy jak ubezpieczenie kredytu czy koszty dodatkowe, które mogą mieć istotny wpływ na ostateczną wysokość zobowiązania. Więcej szczegółów znajdziesz na stronie kalkulator kredytu hipotecznego PKO BP.
Kluczowe czynniki wpływające na zdolność kredytową i decyzję o przyznaniu kredytu
Zdolność kredytowa to jeden z najważniejszych parametrów, który determinuje czy i na jakich warunkach bank udzieli kredytu hipotecznego. W PKO BP analizuje się przede wszystkim:
- stałość i wysokość dochodów – bank bierze pod uwagę zarówno wynagrodzenie podstawowe, jak i inne źródła dochodów, np. dodatkowe umowy, działalność gospodarczą, świadczenia;
- historię kredytową – raport z Biura Informacji Kredytowej (BIK) jest istotny, ponieważ pokazuje regularność i terminowość spłat dotychczasowych zobowiązań;
- wysokość innych zaciągniętych zobowiązań, które mogą obniżyć zdolność do spłacania kolejnego kredytu;
- inne czynniki, jak liczba osób na utrzymaniu, wydatki stałe czy forma zatrudnienia.
W praktyce oznacza to, że nawet najlepsze oferty kredytowe nie będą dostępne, jeśli zdolność kredytowa nie zostanie potwierdzona w banku. Dlatego wiele osób korzysta z kalkulatora PKO BP, który pozwala wstępnie sprawdzić tę zdolność oraz oszacować raty kredytu. Należy jednak pamiętać, że rzeczywiste warunki, takie jak marża banku i oprocentowanie, zostaną ustalone dopiero na etapie składania wniosku kredytowego.
Procedura oceny zdolności trwa zwykle kilka dni, a w tym czasie bank prosi o komplet dokumentów potwierdzających dochody, zatrudnienie oraz dane osobowe. Często jest to podstawa do negocjacji najlepszych możliwych warunków kredytowania, zwłaszcza przy stosowaniu pakietów produktowych PKO.
Ważnym aspektem jest także porównanie ofert dostępnych na rynku, także pomiędzy kredytami z oprocentowaniem stałym i zmiennym, co może znacząco wpłynąć na całkowite koszty kredytu. Warto z tego względu skonsultować się ze specjalistą, który pomoże przeanalizować i przedstawić najbardziej optymalne warunki. Szczegółowe informacje można znaleźć pod adresem jak skutecznie uzyskać kredyt hipoteczny w PKO BP.
Różnice między oprocentowaniem stałym a zmiennym w kredycie hipotecznym PKO BP
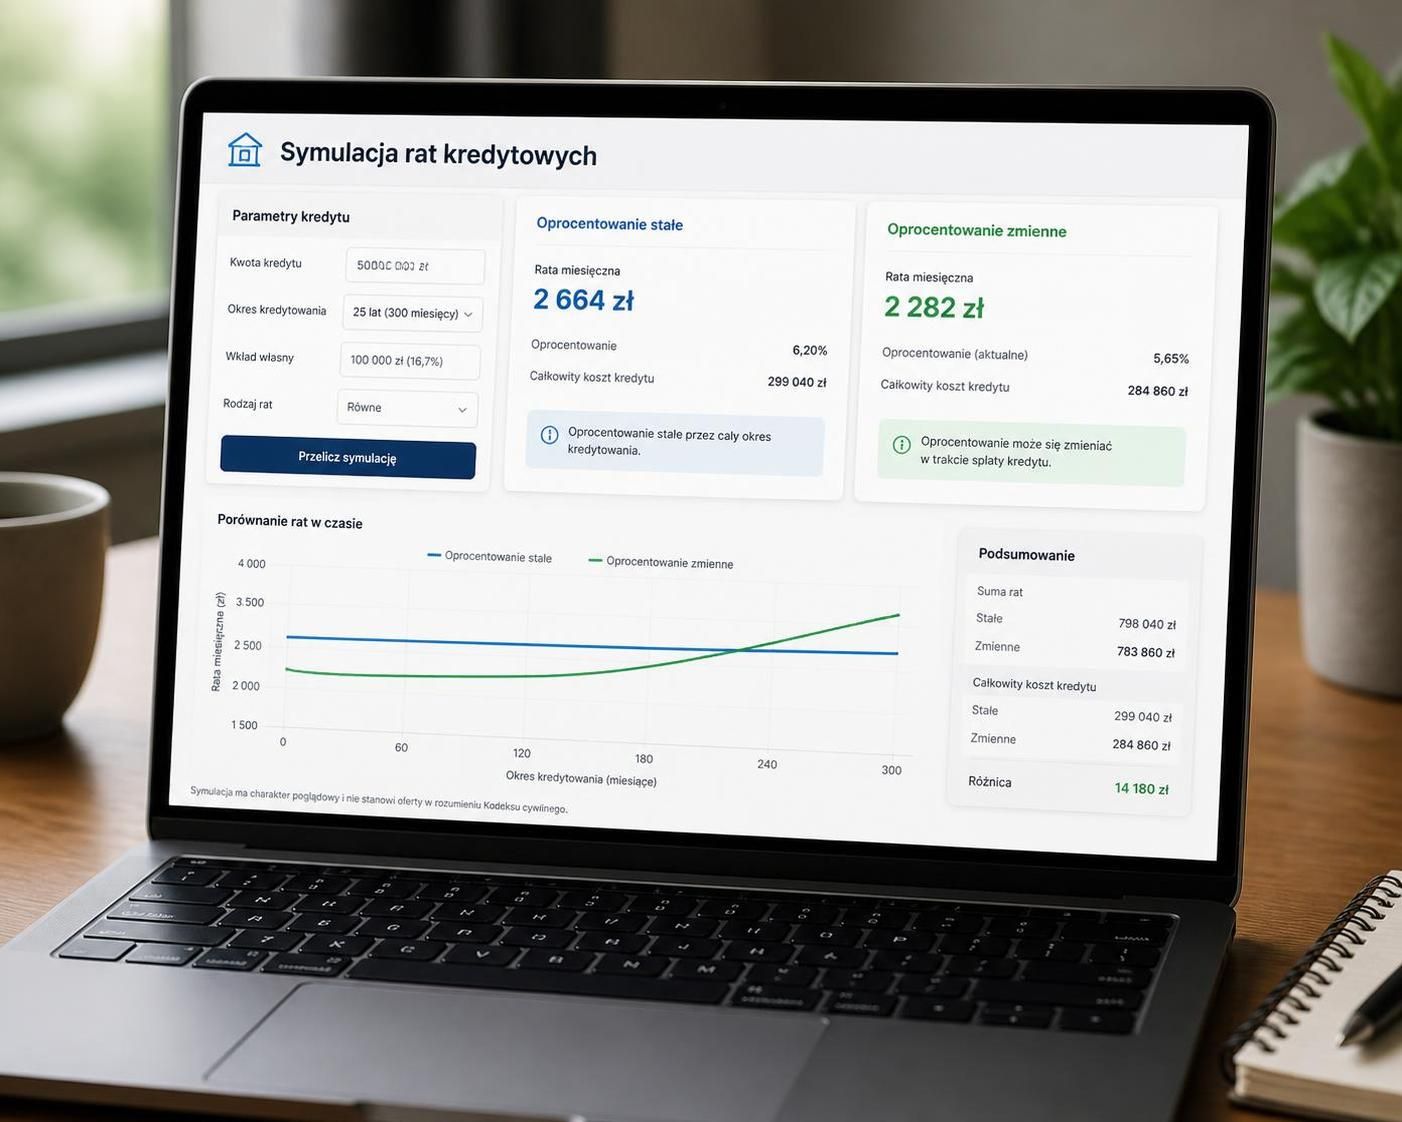
Wybór rodzaju oprocentowania to jeden z fundamentalnych aspektów przy staraniu się o kredyt hipoteczny. PKO BP oferuje zarówno oprocentowanie zmienne, jak i stałe, każda z tych opcji posiada swoje zalety i ryzyka, które należy dogłębnie rozważyć przed podpisaniem warunki umowy.
Oprocentowanie stałe – gwarancja stabilności na kilka lat
Oprocentowanie stałe w PKO BP blokuje wysokość raty na określony czas, zwykle na 5 lat. To rozwiązanie daje kredytobiorcy spokój, ponieważ niezależnie od zmian na rynku finansowym, zobowiązanie miesięczne pozostaje niezmienne. To szczególnie istotne w czasach niestabilnych stóp procentowych.
Przykład z życia: klient, który decyduje się na oprocentowanie stałe, ma pewność, że przez kolejne 60 miesięcy jego budżet domowy nie zostanie obciążony niespodziewanym wzrostem rat. Podczas kolejnego przeglądu warunków kredytu może zdecydować, czy przejść na oprocentowanie zmienne, czy przedłużyć stałe – to daje większą elastyczność i bezpieczeństwo.
Oprocentowanie zmienne – potencjalne korzyści, ale i ryzyko
Oprocentowanie zmienne jest oparte na wskaźniku referencyjnym (np. WIBOR), który aktualizowany jest co 3 lub 6 miesięcy. Raty kredytu mogą więc rosnąć lub maleć, co wiąże się z wyższym ryzykiem, ale i możliwością niższych kosztów w długim terminie.
W praktyce oznacza to, że w okresach spadku stóp procentowych kredytobiorca płaci mniej odsetek, co przekłada się na niższą ratę. Jednak w przypadku wzrostu wskaźnika, koszt kredytu może znacząco się zwiększyć. Dlatego wybór rodzaju oprocentowania powinien być poprzedzony dokładną analizą sytuacji finansowej i osobistych preferencji.
Porównanie obu opcji warto wykonać, korzystając z narzędzi takich jak kalkulator kredytowy, który pozwala testować różne scenariusze. Pomocne mogą być profesjonalne porady, na przykład znalezione na serwisie o kredytach hipotecznych w PKO BP.
Jak prawidłowo przygotować wniosek kredytowy i na co zwrócić uwagę w dokumentach
Złożenie wniosku kredytowego w PKO BP jest formalnym krokiem, który rozpoczyna proces rozpatrzenia i analizy finansowej. Aby zwiększyć szanse na pozytywną decyzję, konieczne jest odpowiednie przygotowanie dokumentacji oraz zrozumienie wymagań banku.
Lista podstawowych dokumentów obejmuje:
- dowód osobisty lub paszport;
- zaświadczenia o dochodach – od pracodawcy lub dokumenty potwierdzające prowadzenie działalności gospodarczej;
- wyciągi bankowe potwierdzające wpływy dochodów;
- dokumenty dotyczące nieruchomości, której zakup finansowany jest kredytem;
- inne dokumenty wymagane przez PKO BP, które mogą się różnić w zależności od indywidualnej sytuacji klienta.
Ważnym etapem jest również zwrócenie uwagi na warunki umowy i wszelkie koszty dodatkowe, takie jak prowizje za udzielenie kredytu, opłaty za wycenę nieruchomości czy obowiązkowe ubezpieczenia (np. ubezpieczenie na życie). Pierwsze umowy mogą zawierać zapisy o obniżonej marży przy jednoczesnym zobowiązaniu do wykupienia dodatkowych produktów bankowych.
Dla osób, które chcą mieć pełną kontrolę, zalecane jest dokładne czytanie warunków oraz konsultacje z doradcą przed podpisaniem umowy. Pozwala to uniknąć niepotrzebnych kosztów i problemów na etapie późniejszej spłaty kredytu.
Opisane kroki i więcej informacji o przygotowaniu dokumentów oraz niezbędnych formalnościach znajdziesz pod adresem oferta kredytów hipotecznych PKO Banku Hipotecznego.
Refinansowanie kredytu hipotecznego w PKO BP – kiedy i jak warto?
Refinansowanie to proces przeniesienia istniejącego kredytu hipotecznego do innego banku lub negocjacji nowych warunków w tym samym banku. W PKO BP opcja ta jest dostępna zarówno dla obecnych klientów, jak i nowych wnioskodawców. Dzięki niej można obniżyć miesięczne raty lub skrócić okres kredytowania przy zachowaniu podobnej raty.
Najczęstsze sytuacje, w których warto rozważyć refinansowanie:
- zmiana oferty na korzystniejszą z niższym oprocentowaniem i marżą;
- poprawa zdolności kredytowej po kilku latach spłaty;
- ograniczenie ryzyka związanego z oprocentowaniem zmiennym poprzez przejście na stałe;
- potrzeba zmiany warunków umowy, np. w celu dostosowania rat do obecnej sytuacji finansowej.
Proces refinansowania wymaga ponownej oceny zdolności kredytowej i złożenia odpowiedniego wniosku. Rekomendowane jest skorzystanie z pomocy eksperta, który może porównać aktualne warunki na rynku i wskazać, czy oferta PKO BP jest nadal najbardziej korzystna. Wiele informacji oraz propozycje dotyczące refinansowania znajdziesz również na portalu z poradami o refinansowaniu kredytów.
Przykład z praktyki: klient, który kilka lat temu zaciągnął kredyt na 30 lat, dzięki refinansowaniu skrócił okres spłaty do 20 lat i zmniejszył oprocentowanie. Choć miesięczna rata wzrosła nieznacznie, w skali całego kredytu oszczędził znaczące sumy na odsetkach.