Jak skutecznie uzyskać kredyt hipoteczny w pko bp w 2026 roku
Podstawy uzyskania kredytu hipotecznego w PKO BP – wymagania i kluczowe dokumenty
Kredyt hipoteczny to forma finansowania na zakup lub budowę nieruchomości, której zabezpieczeniem jest hipoteka ustanowiona na tej nieruchomości. W Polsce, w roku 2026, uzyskanie kredytu w PKO BP wymaga spełnienia szeregu formalności i przedstawienia odpowiedniej dokumentacji, które potwierdzają zdolność kredytową oraz źródła dochodu klienta. Optymalne przygotowanie się do złożenia wniosku kredytowego zwiększa szanse na sprawną i pozytywną decyzję banku.
Przede wszystkim, wniosek o kredyt hipoteczny w PKO BP składany jest formalnie do dwóch instytucji: PKO Banku Hipotecznego oraz PKO Banku Polskiego. Rozpatrzenie następuje najpierw przez PKO Bank Hipoteczny, a informacja o tym, który z tych banków stanie się formalnym stroną umowy kredytowej, jest przekazywana w decyzji kredytowej. Takie rozwiązanie ma na celu ułatwienie i przyspieszenie procesu rozpatrzenia oraz dostosowanie warunków kredytu do możliwości obu banków.
Wymagane dokumenty do uzyskania kredytu to m.in.:
- dowód osobisty lub paszport;
- zaświadczenia o dochodach (np. PIT, umowy o pracę, odcinki wypłat lub zaświadczenie od pracodawcy);
- wyciągi z konta bankowego potwierdzające regularne wpływy;
- dokumenty dotyczące nieruchomości planowanej do zakupu, takie jak umowa przedwstępna czy wypis z rejestru gruntów;
- potwierdzenia wkładu własnego (np. oszczędności na koncie czy inny dowód);
- ewentualne oświadczenia o innych zobowiązaniach kredytowych.
Analiza zdolności kredytowej odbywa się kompleksowo. Bank uwzględnia wysokość dochodów i ich stabilność, historię kredytową w BIK, charakter zatrudnienia oraz wydatki stałe klienta. W 2026 roku coraz większą rolę odgrywa też system oceny ryzyka oraz rekomendacje KNF dotyczące transparentności i bezpieczeństwa kredytobiorców. Dlatego odpowiednie przygotowanie dokumentów i przedstawienie pełnych informacji może znacząco przyspieszyć proces uzyskania kredytu.
Wniosek kredytowy można złożyć zarówno osobiście w oddziale PKO BP, gdzie otrzymamy fachową pomoc, jak i za pośrednictwem platformy internetowej banku. Elektroniczne składanie dokumentów staje się standardem, skracając czas oczekiwania na decyzję. Warto jednak pamiętać, że kompletność i prawidłowość dokumentów to klucz do szybkiego uzyskania odpowiedzi.
Procedura kredytowa w PKO BP uwzględnia także możliwość skorzystania z dodatkowych pożyczek oraz warunków pakietowych, które mogą wpłynąć na wysokość marży oraz oprocentowanie. Szczegółowe informacje dostępne są na stronie banku, co pozwala porównać oficjalne warunki: oferta kredytów hipotecznych PKO BP.
Warunki kredytu hipotecznego w PKO BP w 2026 – oprocentowanie, marża i wkład własny
Kredyt hipoteczny w PKO BP w 2026 roku charakteryzuje się szczegółowo określonymi warunkami, które warto uważnie przeanalizować przed podpisaniem umowy. Najważniejszymi elementami są oprocentowanie, marża banku oraz wymagany wkład własny. Składniki te wpływają na całkowity koszt kredytu i wysokość rat kredytowych.
Oprocentowanie może być stałe lub zmienne. W 2026 roku klient ma do wyboru stałe oprocentowanie na okres 5 lat, które w PKO BP oscyluje w granicach 6,0–6,3%. Dzięki temu rozwiązaniu podatność na wzrost stóp procentowych jest ograniczona, a miesięczna rata jest przewidywalna. Wariant zmienny, oparty dotychczas na WIBOR lub WIRON, wiąże się z ryzykiem zmiany wartości wskaźnika referencyjnego. Warto zaznaczyć, że od września 2026 roku PKO BP wprowadziło wskaźnik POLSTR jako zamiennik WIBOR, co ma wpłynąć na stabilność oprocentowania, choć sama zmiana wskaźnika może powodować okresowe zmiany rat.
Marża banku to stały składnik kosztów kredytowych, który ustalany jest indywidualnie na podstawie zdolności kredytowej oraz ewentualnego wykupienia pakietu produktów bankowych. Standardowo marża w PKO BP kształtuje się na poziomie 1,67–1,87%, przy czym klienci posiadający konto osobiste, wpływy wynagrodzeń oraz kartę mogą liczyć na niższą wartość marży.
Minimalny wkład własny obowiązujący w 2026 roku to co najmniej 10% wartości nieruchomości, choć przy wkładzie 20% i wyższym klienci mogą uniknąć ubezpieczenia niskiego wkładu własnego oraz uzyskać lepsze warunki kredytowania. PKO BP umożliwia również wykorzystanie do 25% kwoty kredytu na cele dowolne, np. wykończenie lub wyposażenie nieruchomości.
Poniższa tabela przedstawia porównanie podstawowych parametrów kredytu hipotecznego w PKO BP:
| Parametr | Wartość minimalna | Wartość maksymalna | Uwagi |
|---|---|---|---|
| Oprocentowanie stałe (5 lat) | 6,0% | 6,3% | Stabilne raty przez 5 lat |
| Marża banku | 1,67% | 1,87% | Uzależniona od warunków pakietowych |
| Wkład własny | 10% | Dowolny (pow. 20% korzystniejsze warunki) | Wkład musi być udokumentowany |
| Okres kredytowania | do 35 lat | – | Możliwość dostosowania do potrzeb klienta |
Oprócz powyższych parametrów, ważnym elementem są koszty dodatkowe, takie jak prowizja za udzielenie kredytu, czy ubezpieczenia (pomostowe, na życie). Warto zwrócić uwagę, czy bank oferuje promocje obniżające prowizję lub marżę. Możesz dowiedzieć się więcej o szczegółach na stronie warunków kredytu hipotecznego w PKO BP.
Proces składania wniosku kredytowego w PKO BP oraz kryteria oceny zdolności kredytowej
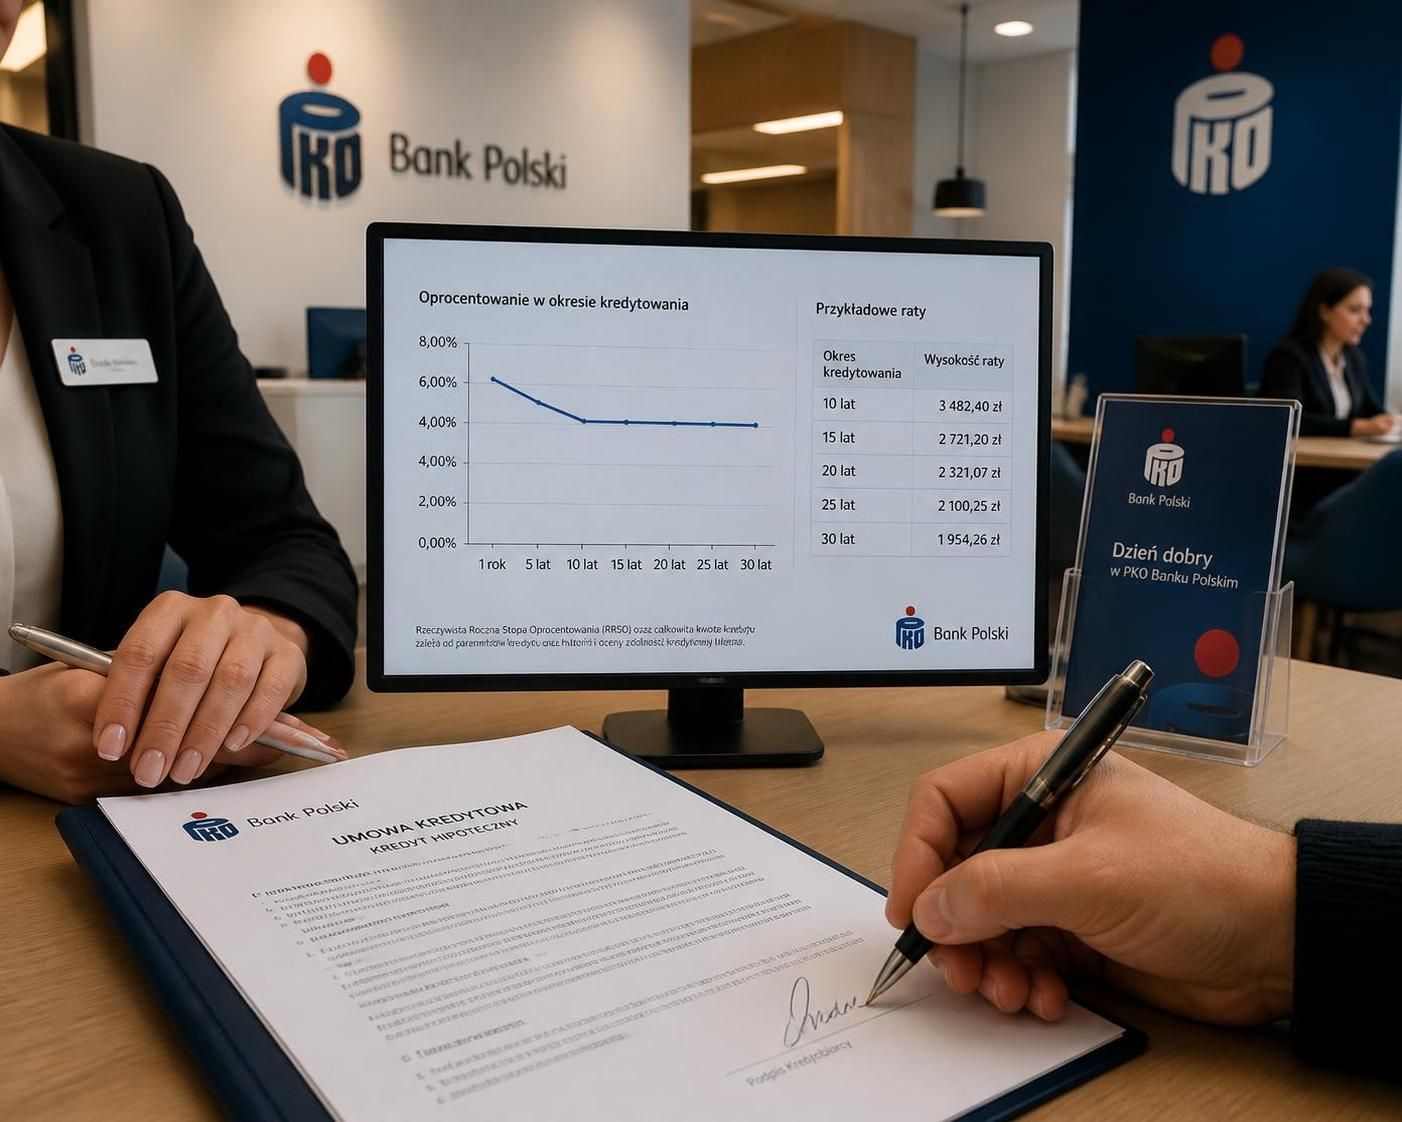
Uzyskanie kredytu hipotecznego w PKO BP rozpoczyna się od złożenia wniosku kredytowego wraz z kompletem dokumentów. W 2026 roku bank wymaga od wnioskodawców przygotowania się do szczegółowej oceny zdolności kredytowej, która jest fundamentem decyzji o przyznaniu kredytu.
Kryteria oceny PKO BP obejmują:
- stałość i wysokość dochodów – bank analizuje źródła dochodów oraz ich stabilność, preferując klientów zatrudnionych na umowę o pracę lub prowadzących udokumentowaną działalność gospodarczą;
- historię kredytową z BIK – pozytywne wpisy i terminowość spłat wcześniejszych zobowiązań są kluczowe;
- wielkość zobowiązań – kredytobiorca nie powinien mieć nadmiernego poziomu innych rat i obciążeń finansowych;
- wkład własny – potwierdzony środkami własnymi, co zmniejsza ryzyko banku;
- wieku kredytobiorcy – im młodszy wnioskodawca, tym dłuższy okres kredytowania może być rozważany.
Wniosek można złożyć w formie papierowej lub elektronicznej. Wymagany jest też zaświadczenie od notariusza lub inny dokument potwierdzający prawo do nieruchomości. PKO BP wprowadził też udogodnienia cyfrowe, które umożliwiają szybkie dostarczenie dokumentów i skracają czas rozpatrzenia wniosku.
Decyzja kredytowa jest zwykle wydawana w przeciągu 14 do 30 dni roboczych, oczywiście pod warunkiem dostarczenia wszystkich niezbędnych informacji i dokumentów. W przypadku problematycznych wniosków lub konieczności weryfikacji szczegółowej czas oczekiwania może się wydłużyć.
Dla klientów zainteresowanych refinansowaniem lub zmianą warunków istnieją także opcje modyfikacji umowy czy przeniesienia kredytu do PKO BP, co można sprawdzić na stronie przeniesienia kredytu mieszkaniowego w PKO BP.
Ryzyka i koszty dodatkowe związane z kredytem hipotecznym w PKO BP
Decydując się na kredyt hipoteczny w PKO BP, warto mieć świadomość nie tylko wysokości rat kredytowych oraz oprocentowania, ale też wszystkich dodatkowych kosztów, które mogą wpłynąć na łączną sumę spłat. W 2026 roku instytucje finansowe szczegółowo informują o kosztach prowizji, ubezpieczeń i opłat administracyjnych związanych z kredytem.
Wśród najczęściej występujących kosztów dodatkowych wymienia się:
- Prowizję za udzielenie kredytu – w PKO BP często obowiązuje prowizja na poziomie 0,0%, jednak w ofertach promocyjnych mogą pojawić się inne warunki.
- Ubezpieczenie pomostowe – opłata naliczana do momentu wpisania hipoteki do księgi wieczystej. Może to być kilkanaście złotych miesięcznie, w zależności od kwoty kredytu.
- Ubezpieczenie nieruchomości – wymagane przez bank, by zabezpieczyć kredyt, zazwyczaj jest to roczna opłata.
- Ubezpieczenie na życie – choć nie zawsze obowiązkowe, jest zalecane, ponieważ chroni spłatę kredytu na wypadek niespodziewanych zdarzeń.
- Opłaty za wcześniejszą spłatę kredytu – jeśli klient chce nadpłacić lub spłacić kredyt wcześniej, może zostać obciążony dodatkowymi kosztami, w zależności od wybranych warunków umowy.
Nie należy zapominać także o podatkach lokalnych, kosztach związanych z utrzymaniem nieruchomości czy ewentualnych remontach, które powinny być uwzględnione w planie finansowym kredytobiorcy.
Dobrą praktyką jest porównanie RRSO, czyli rzeczywistej rocznej stopy oprocentowania, która uwzględnia wszystkie powyższe koszty i określa realne obciążenie finansowe kredytobiorcy. Warto korzystać z narzędzi online, np. kalkulatorów kredytowych lub poradników, jak jak skutecznie obliczyć raty i koszty kredytu hipotecznego.
Praktyczne wskazówki przy uzyskiwaniu kredytu hipotecznego w PKO BP oraz pułapki, których należy unikać
Skuteczne uzyskanie kredytu hipotecznego w PKO BP wymaga nie tylko znajomości dokumentów i warunków, ale także świadomego podejścia do całego procesu. Warto poznać typowe błędy i pułapki, które mogą wydłużyć czas oczekiwania lub zwiększyć koszty kredytu.
Podstawowe wskazówki praktyczne to:
- Dokładne zaplanowanie budżetu – należy uwzględnić maksymalną wysokość raty nieprzekraczającą 30–35% miesięcznego dochodu netto, z rezerwą na wzrost stóp procentowych i nieprzewidziane wydatki;
- Porównanie ofert – sprawdzanie nie tylko oprocentowania nominalnego, ale i RRSO, prowizji oraz warunków dodatkowych u różnych dostawców kredytu;
- Uważna weryfikacja warunków umowy – szczególnie zapisy dotyczące wcześniejszej spłaty, opłat dodatkowych i ewentualnych obowiązków klienta;
- Przygotowanie pełnej dokumentacji – kompletne i aktualne dokumenty pozwalają uniknąć opóźnień w procesie decyzyjnym;
- Konsultacje z doradcą – fachowa pomoc znająca specyfikę PKO BP i aktualne warunki rynkowe może znacznie ułatwić wybór najlepszej oferty.
Przykładem negatywnego doświadczenia może być sytuacja klienta, który nie podał pełnych informacji o zobowiązaniach i w efekcie konieczne było dostarczenie dodatkowych dokumentów, co wydłużyło proces rozpatrzenia wniosku o kilka tygodni.
Warto również pamiętać o rezerwie finansowej na moment zawarcia umowy i przyszłych opłat, by zabezpieczyć się przed nieprzyjemnymi niespodziankami.
Zainteresowani mogą zapoznać się ze szczegółowymi poradami dotyczącymi wyboru i uzyskania kredytu, które dostępne są na stronie jak wybrać najlepszą ofertę kredytu hipotecznego w 2026 roku.