Podatek od sprzedaży nieruchomości w 2026: co warto wiedzieć przed transakcją
Podstawy podatku od sprzedaży nieruchomości w 2026 roku
W 2026 roku obowiązujące prawo podatkowe w Polsce dotyczące podatku od sprzedaży nieruchomości jest kontynuacją zasad znanych z poprzednich lat, z kilkoma istotnymi aspektami, o których każdy sprzedający powinien wiedzieć. Ten podatek dotyczy sytuacji, gdy sprzedajemy mieszkanie, dom czy działkę przed upływem tzw. okresu pięcioletniego liczonego od końca roku kalendarzowego, w którym nabyliśmy nieruchomość lub ją wybudowaliśmy.
W praktyce oznacza to, że jeśli kupiłeś nieruchomość np. w marcu 2022 roku, odliczamy pięć lat od 31 grudnia 2022, co wskazuje, że zwolnienie z podatku będzie możliwe najwcześniej od 1 stycznia 2028 roku.
Podatek wynosi 19% od dochodu, czyli różnicy między ceną sprzedaży a kosztami uzyskania tej ceny, do których zaliczamy m.in. cenę zakupu, opłaty notarialne czy remonty potwierdzone fakturami. Jest to ważne, ponieważ podatek nie jest liczony od całej sumy sprzedaży, lecz właśnie od rzeczywistego zysku.
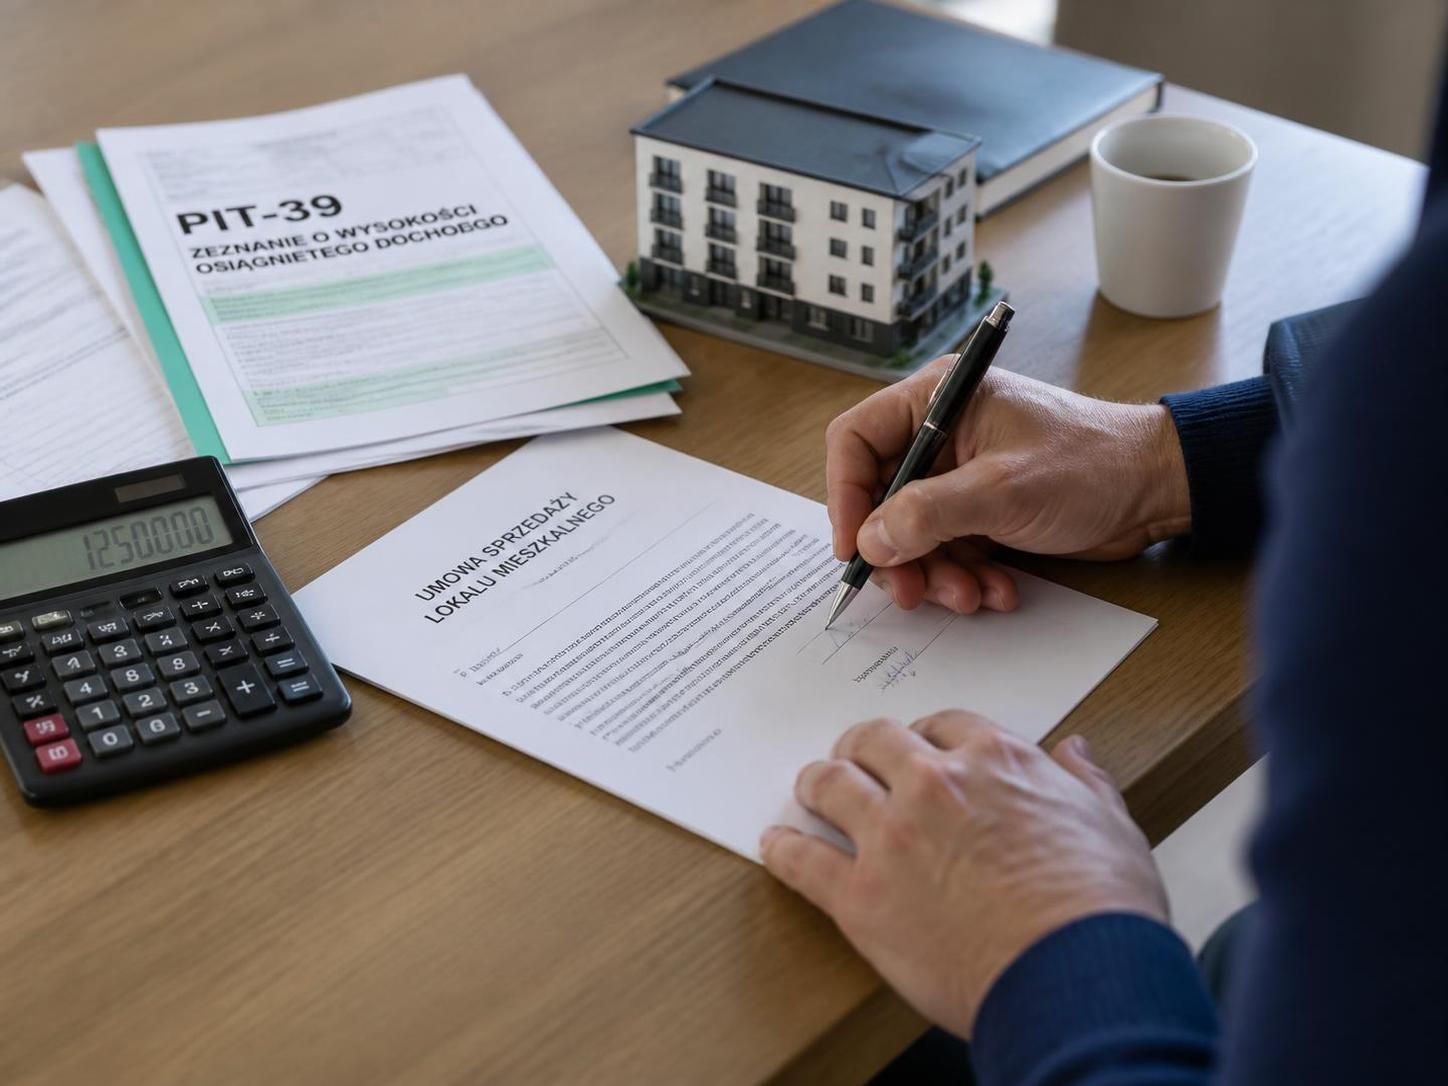
Obowiązek naliczenia i rozliczenia podatku powstaje automatycznie, gdy transakcja sprzedaży następuje przed upływem wspomnianych pięciu lat. Rozliczenie odbywa się za pomocą formularza PIT-39, który trzeba złożyć do 30 kwietnia roku następującego po roku sprzedaży. Warto pamiętać, że w 2026 roku jest to już wyłącznie elektroniczne zgłoszenie przez portal e-Urząd Skarbowy.
Wyjątki od obowiązku zapłaty podatku występują, gdy nieruchomość jest sprzedawana po upływie tych pięciu lat lub gdy skorzystamy z ulgi mieszkaniowej, na co zezwala polskie prawo podatkowe.
Podatek ten jest jednym z kluczowych kosztów związanych z transakcją sprzedaży nieruchomości i nazywany jest też potocznie jako podatek dochodowy od sprzedaży nieruchomości. Zagadnienie to często bywa źródłem pytań i wątpliwości wśród właścicieli, dlatego warto zapoznać się z jego szczegółowymi mechanizmami przed podjęciem decyzji o sprzedaży.
Jak właściwie obliczyć podatek od sprzedaży nieruchomości – praktyczne wskazówki
Obliczanie podatku od sprzedaży nieruchomości bazuje na podstawie dochodu, czyli różnicy między przychodem ze sprzedaży a udokumentowanymi kosztami uzyskania tego przychodu. W praktyce oznacza to, że najpierw ustalamy, ile faktycznie otrzymaliśmy pieniędzy, a następnie odejmujemy od tej sumy wszystkie wydatki związane z nabyciem, utrzymaniem oraz sprzedażą nieruchomości.
Do kosztów uzyskania przychodu można zaliczyć:
- cena zakupu nieruchomości,
- opłaty notarialne i sądowe związane z nabyciem,
- podatek od czynności cywilnoprawnych (PCC),
- prowizje biura nieruchomości poniesione przy sprzedaży,
- koszty remontów i modernizacji, które zwiększyły wartość mieszkania czy domu, pod warunkiem posiadania odpowiedniej dokumentacji,
- inne udokumentowane opłaty bezpośrednio powiązane ze sprzedażą (np. koszty ogłoszeń).
Przykładowo, jeżeli sprzedajesz mieszkanie za 500 000 zł, a koszty nabycia i remontu to 400 000 zł, to podstawą do opodatkowania jest kwota 100 000 zł. Od tej wartości nalicza się 19% podatku, co daje 19 000 zł do zapłaty.
Istotną kwestią jest prawidłowe i szczegółowe udokumentowanie wszystkich kosztów. Brak rachunków lub faktur może skutkować rezygnacją urzędu skarbowego z ich uznania, co zwiększy podstawę opodatkowania. Warto również pamiętać, że nie można odliczyć kwoty rynkowej, jeśli cena sprzedaży została określona nierzetelnie na niższym poziomie, ponieważ urząd może wnikliwie to zweryfikować i doliczyć podatek od wartości rynkowej.
Aby uniknąć pomyłek i błędów w rozliczeniu, dobrym rozwiązaniem jest konsultacja z doradcą podatkowym lub prawnikiem specjalizującym się w podatkach od nieruchomości. Pomogą oni właściwie ustalić podstawę opodatkowania oraz prawidłowo wskazać wszystkie koszty.
Więcej szczegółowych informacji o tym, jak wyliczyć podatek oraz jakie dokumenty są potrzebne, można znaleźć w treściach na przykład na stronie ink-estates.eu.
Kiedy i jak płacić podatek oraz jakie są obowiązki podatkowe sprzedającego?
Obowiązek uiszczenia zaliczki na podatek od sprzedaży nieruchomości wynika z przepisów prawa podatkowego i powstaje z chwilą dokonania transakcji sprzedaży przed upływem pięciu lat od nabycia nieruchomości. Podatek ten jest rozliczany w rocznym zeznaniu podatkowym na formularzu PIT-39.
Terminem na złożenie deklaracji i uregulowanie należnego podatku jest 30 kwietnia roku następującego po roku, w którym nastąpiła sprzedaż. Warto wyjątkowo przestrzegać tego terminu, aby uniknąć naliczenia odsetek czy sankcji karno-skarbowych przy większych kwotach. W 2026 roku wszystkie rozliczenia odbywają się wyłącznie elektronicznie poprzez e-Urząd Skarbowy.
Ważne obowiązki sprzedającego to:
- Złożenie deklaracji PIT-39 nawet jeśli środki ze sprzedaży zostaną przeznaczone na cele mieszkaniowe i podatek zostanie uniknięty.
- Prawidłowe udokumentowanie kosztów i potwierdzenie przeznaczenia środków na cele mieszkaniowe, jeśli chcemy skorzystać z ulgi podatkowej.
- Aktualizacja danych w urzędzie skarbowym w przypadku zmiany adresu zamieszkania lub innych ważnych informacji.
Sprzedający nie powinni mylić podatku od czynności cywilnoprawnych pobieranego przez notariusza podczas zawierania umowy sprzedaży z podatkiem dochodowym, który rozliczany jest niezależnie w PIT-39. To częsty błąd, który może prowadzić do problemów podczas kontroli podatkowej.
Alternatywnie można skorzystać z usług specjalistów, którzy zajmą się formalnościami od początku do końca, co często jest rekomendowane zwłaszcza przy bardziej skomplikowanych transakcjach obejmujących dziedziczenie czy pożyczki hipoteczne.
Dla zainteresowanych warto odwiedzić strony, które szczegółowo opisują obowiązki podatkowe sprzedających, na przykład pawiiznieruchomosci.pl.
Ulga mieszkaniowa – możliwości legalnego uniknięcia podatku od sprzedaży nieruchomości
Jedną z najważniejszych ulg pozwalających uniknąć płacenia podatku od sprzedaży nieruchomości jest ulga mieszkaniowa. Prawo podatkowe zezwala na zwolnienie z podatku, jeśli środki uzyskane ze sprzedaży zostaną przeznaczone na własne cele mieszkaniowe w ciągu trzech lat od końca roku kalendarzowego, w którym doszło do sprzedaży.
Do własnych celów mieszkaniowych zaliczamy:
- Zakup nowego mieszkania lub domu;
- Budowę domu;
- Zakup działki budowlanej;
- Spłatę kredytu hipotecznego wziętego na cele mieszkaniowe;
- Remont lub modernizację miejsca zamieszkania.
Niezwykle ważne jest, że prawo umożliwia także wykorzystanie tej ulgi przy nabyciu nieruchomości na terenie innych krajów Unii Europejskiej, Europejskiego Obszaru Gospodarczego oraz Szwajcarii. Oznacza to, że kupno mieszkania np. we Włoszech, jeśli jest ono wykorzystywane na własne potrzeby mieszkaniowe, daje prawo do zwolnienia od podatku.
Ulga działa proporcjonalnie. Jeśli przeznaczymy na cele mieszkaniowe tylko część środków, tylko adekwatna część dochodu będzie zwolniona z podatku, a pozostała – zostanie opodatkowana.
Warto mieć na uwadze, że urząd skarbowy może w toku kontroli zweryfikować cel wykorzystania środków. Niewłaściwe ich wydatkowanie wiąże się z koniecznością dopłaty podatku z odsetkami. W 2026 r. nadal obowiązuje obecna formuła ulgi, jednak znane są plany zmian w tym zakresie na kolejne lata.
Przed decyzją o skorzystaniu z ulgi warto skorzystać z pomocy doradcy, by uniknąć potencjalnych problemów.
Więcej na temat ulgi mieszkaniowej i jej zastosowań można znaleźć w analizach dostępnych na stronie knkancelarianieruchomosci.pl.
Specyfika rozliczenia podatku przy sprzedaży nieruchomości odziedziczonej oraz inne zwolnienia podatkowe
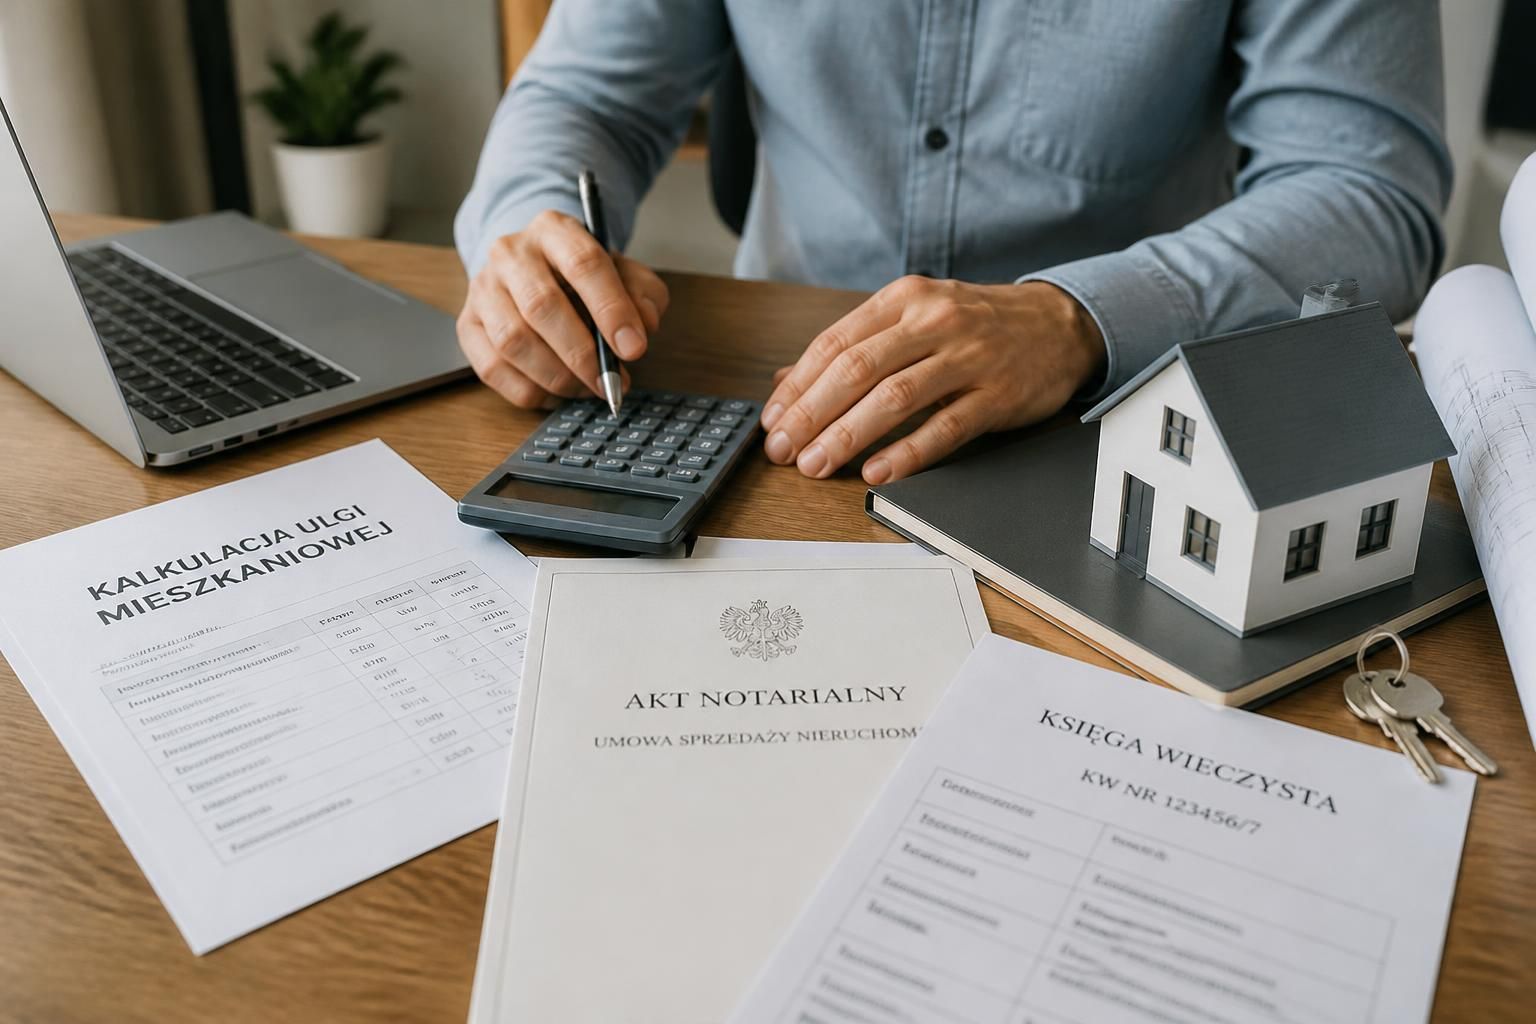
Szczególnym przypadkiem w rozliczeniach podatkowych jest sprzedaż nieruchomości otrzymanej w spadku. Od 2019 roku obowiązuje zasada, że pięcioletni okres uprawniający do zwolnienia z podatku liczy się od momentu nabycia nieruchomości przez spadkodawcę, a nie od daty przejęcia spadku.
Oznacza to, że jeśli rodzice kupili dom 10 lat temu, a teraz Ty go odziedziczyłeś, to możesz go sprzedać od razu bez konieczności zapłaty podatku, bo okres pięcioletni już upłynął. Ta zmiana jest korzystna i eliminuje niepotrzebne oczekiwanie spadkobierców na możliwość sprzedaży bez podatku.
Poza tym, istnieją inne sytuacje zwolnień podatkowych, do których należą:
- Sprzedaż nieruchomości po upływie pięciu lat od nabycia;
- Brak dochodu podatkowego, czyli sprzedaż za cenę nieprzekraczającą wydatków poniesionych na zakup i remont;
- Zamiana nieruchomości pod warunkiem spełnienia określonych wymogów prawnych;
- Darowizny i inne formy przekształceń własności, które mogą mieć inne skutki podatkowe.
Do rozliczenia podatku w takich przypadkach też jest potrzebna odpowiednia dokumentacja, a wątpliwości można wyjaśnić z pracownikami urzędu skarbowego lub doradcami.
Dobrze jest wcześniej zapoznać się z pełnym zestawem informacji o zwolnieniach podatkowych i szczegółach dotyczących sprzedaży nieruchomości zdobytych w spadku, na przykład na stronie fakturownia.pl.